
Zusammenfassung:
Die britische Wettbewerbs- und Marktaufsichtsbehörde (CMA) hat einen neuen Plan vorgeschlagen, der es britischen Unternehmen erleichtern soll, iPhone-Geldbörsen und kontaktlose Dienste zu entwickeln, die Apple Pay ersetzen können. Die CMA ist der Ansicht, dass die aktuellen Zugangsgebühren, Vertragsbedingungen und technischen Einschränkungen von Apple es einigen Finanztechnologieunternehmen erschweren, tragfähige Geschäftsmodelle zu etablieren; Hierbei handelt es sich immer noch um einen Vorschlag zur öffentlichen Konsultation und nicht um eine neue Verordnung, die in Kraft getreten ist.
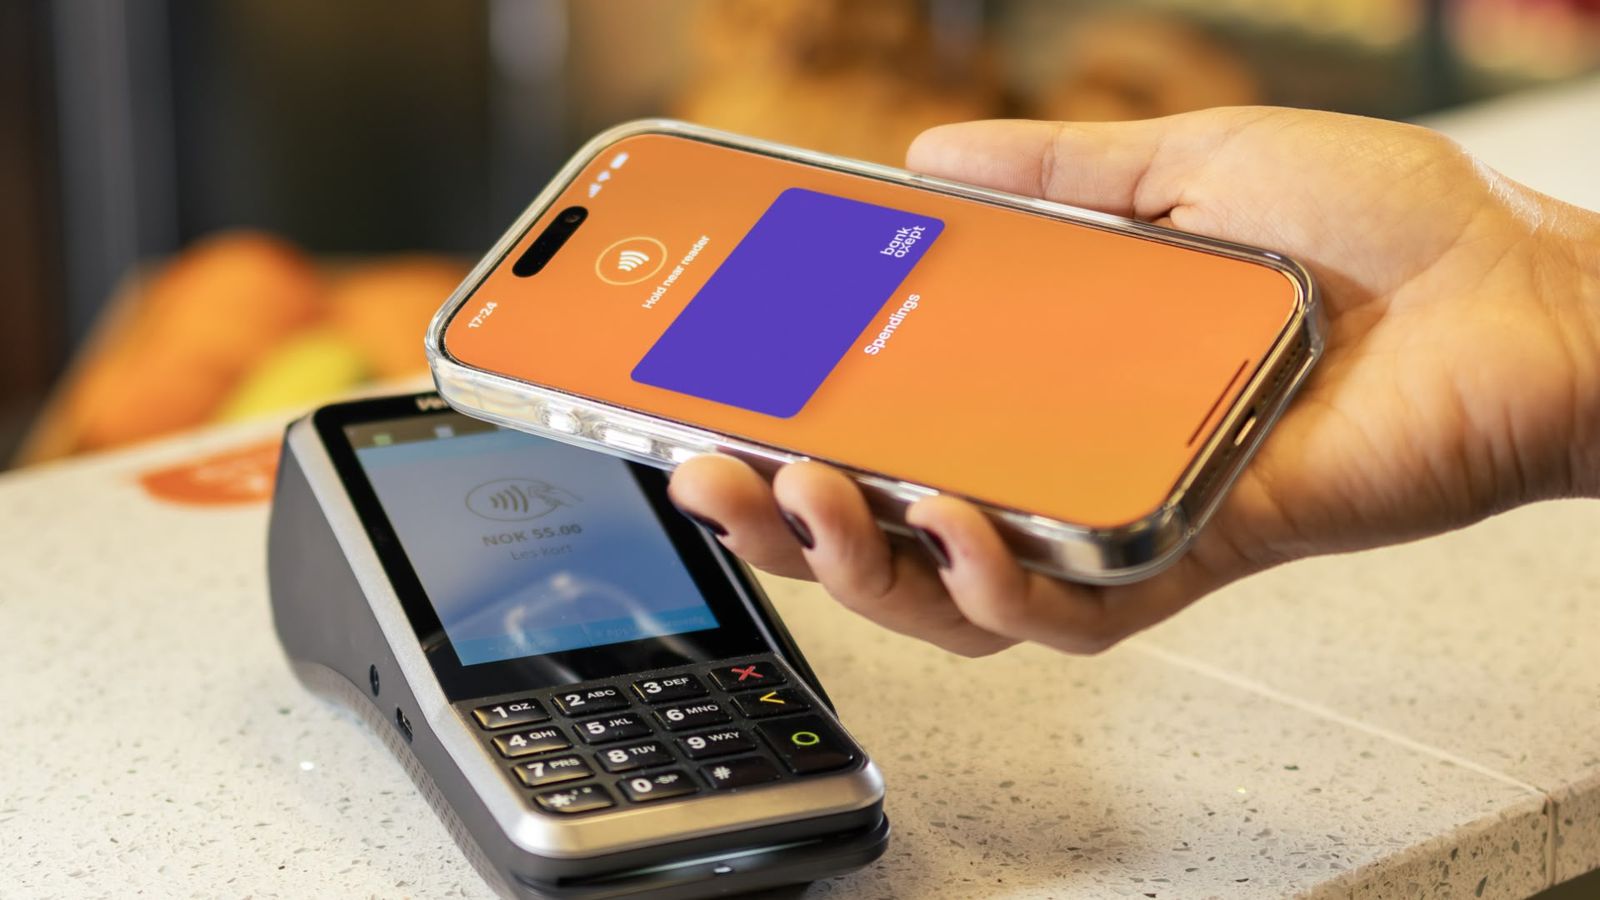
Apple hat die Nahfeldkommunikationsfunktion (NFC) des iPhones im Jahr 2024 für britische Entwickler geöffnet, aber Unternehmen müssen mit Apple unterschreiben, Gebühren zahlen und das Secure Element im Gerät verwenden, um Zahlungsdaten zu speichern. Die CMA plant, von Apple die Unterstützung zweier international gebräuchlicher Zugriffsmethoden zu verlangen: die Secure Element Solution und die Host Card Emulation (HCE). Ersteres speichert vertrauliche Informationen im Sicherheitschip im Gerät, während letzteres relevante Informationen außerhalb des Geräts verarbeitet, was Entwicklern mehr technische Möglichkeiten bietet.
Die CMA beabsichtigt nicht, Zugangspreise direkt festzulegen, sondern Gebührengrundsätze zu formulieren. Ziel ist es, die Gebühren deutlich unter die derzeit von Apple erhobenen Gebühren zu senken und Apple dennoch die Möglichkeit zu geben, für die Bereitstellung des Technologiezugangs Gebühren zu erheben. Die britische Regulierungsbehörde sagte, die überprüften Beweise hätten nicht gezeigt, dass es inhärente Sicherheitsprobleme mit dem sicheren Element oder HCE selbst gebe. Apple sagt, dass Entwickler seine Technologie bereits nutzen können, um kontaktlose Dienste bereitzustellen, und lehnt es ab, die Einführung dessen zu erzwingen, was seiner Meinung nach schwache Datenschutz- und Sicherheitsschutzmaßnahmen sind.
CMA sagte, dass Vipps innerhalb von sechs Monaten seine erste alternative Zahlungsanwendung auf den Markt brachte, nachdem die Europäische Union von Apple verlangt hatte, verwandte Technologien im Jahr 2024 zu öffnen, und dass anschließend auch PayPal, Klarna, Curve und BBVA verwandte Dienste auf den Markt brachten; Derzeit gibt es in Großbritannien kein Wallet-Produkt, das zu den aktuellen Bedingungen von Apple auf den Markt gebracht wurde. Wenn die Lösung implementiert wird, beschränken sich mögliche Anwendungen nicht nur auf Zahlungen, sondern umfassen auch digitale Identitäts- und Altersüberprüfungen, Fahrkarten, elektronische Auto- oder Hotelschlüssel sowie Mitgliedschaftspunktedienste.
CMA-Daten zeigen, dass kontaktlose Zahlungen 39 % aller Zahlungstransaktionen im Vereinigten Königreich ausmachen und mehr als 60 % der Erwachsenen digitale Geldbörsen nutzen, wobei Apple Wallet hier die beliebteste Wahl ist. Dieser Vorschlag erfolgt im Einklang mit dem britischen Digital Markets, Competition and Consumer Act 2024 und die öffentliche Konsultation endet am 17. November 2026; Die CMA wird nach Auswertung der Stellungnahmen eine endgültige Entscheidung treffen.
Kommentare