
Zusammenfassung:
Betroffen vom starken Preisanstieg für Speicher, Solid-State-Laufwerke und andere Schlüsselkomponenten erlitt der globale PC-Markt im dritten Quartal 2026 einen deutlichen Rückgang. Daten des Marktforschungsunternehmens Counterpoint Research zeigen, dass die weltweiten PC-Lieferungen im Jahresvergleich um etwa 21 % zurückgingen und damit einen Wachstumstrend beendeten, der mehr als zwei Jahre anhielt. Da die Nachfrage nach Speicherressourcen in Rechenzentren für künstliche Intelligenz weiter steigt, sind Verbrauchercomputer mehreren Belastungen ausgesetzt, wie z. B. steigenden Kosten, einem geringeren Angebot an preisgünstigen Modellen und der Verzögerung des Austauschs durch Verbraucher.
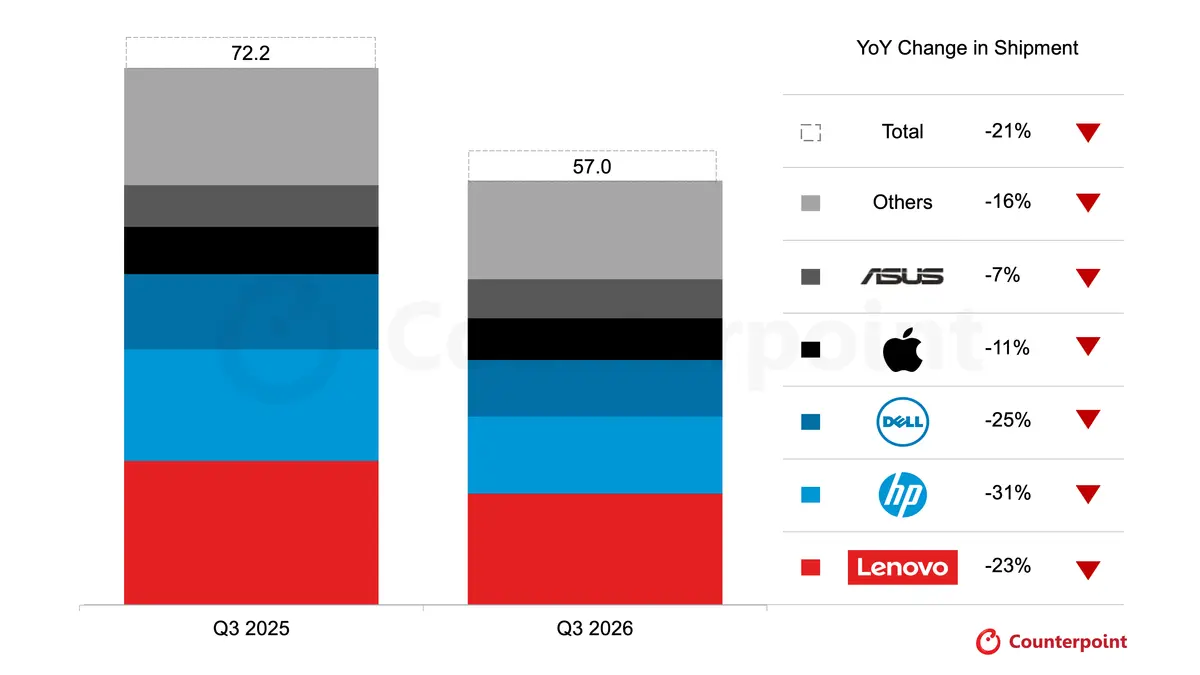
Nach Angaben des Marktforschungsunternehmens Omdia beliefen sich die weltweiten Auslieferungen von Desktops, Laptops und Workstations im dritten Quartal 2026 auf etwa 58,1 Millionen Einheiten, was einem Rückgang von 21,2 % gegenüber dem Vorjahr entspricht. Darunter betrug das ausgelieferte Volumen von Desktop-Computern und Desktop-Workstations rund 11,7 Millionen Einheiten, was einem Rückgang von 23,5 % gegenüber dem Vorjahr entspricht; Das ausgelieferte Volumen an Notebooks und mobilen Workstations belief sich auf rund 46,4 Millionen Einheiten, was einem Rückgang von 20,6 % gegenüber dem Vorjahr entspricht. Daten von Gartner, einem anderen Forschungsinstitut, zeigten, dass die weltweiten PC-Auslieferungen im gleichen Zeitraum etwa 55,4 Millionen Einheiten betrugen, was einem Rückgang von 22,4 % gegenüber dem Vorjahr entspricht. Die statistischen Kaliber verschiedener Institutionen variieren, aber sie alle deuten auf die gleiche Schlussfolgerung hin: Der PC-Markt erlebt einen der schwerwiegendsten vierteljährlichen Rückgänge der letzten Jahre.
Dieser Marktabschwung steht in engem Zusammenhang mit der raschen Expansion der Branche der künstlichen Intelligenz. Da das Geschäft mit der Schulung und Inferenz groß angelegter KI-Modelle weiter wächst, ist die Nachfrage nach Speicher mit hoher Bandbreite, Server-DRAM und Speichergeräten in Rechenzentren erheblich gestiegen. Große Speicherchiphersteller wie Samsung, SK Hynix und Micron investieren immer mehr Ressourcen in den profitableren Rechenzentrumsmarkt, während Hersteller von Unterhaltungselektronik mit knappen Angeboten und steigenden Beschaffungskosten konfrontiert sind.
Änderungen bei den Speicherpreisen haben sich erheblich auf die Kosten der gesamten Maschine ausgewirkt. Omdia wies darauf hin, dass DRAM und Solid-State-Laufwerke in der Vergangenheit normalerweise etwa 15 % der Gesamtkosten für PC-Materialien ausmachten, heute liege dieser Anteil jedoch bei fast 40 %, und die Preise für entsprechende Komponenten seien um mehr als das Vierfache gestiegen. Gartner sagte außerdem, dass die DRAM-Kosten im zweiten Quartal 2026 im Vergleich zum Vorjahr etwa um das Fünffache steigen werden und die damit verbundenen Kosten dann schrittweise auf den Verkaufspreis der gesamten Maschine übertragen werden.
Für PC-Hersteller können Preiserhöhungen das Problem nicht vollständig lösen. Einerseits müssen die Hersteller die Verkaufspreise erhöhen, um die steigenden Teilekosten auszugleichen. Andererseits werden steigende Preise die Kaufbereitschaft der Verbraucher schwächen. Gerade preisbewusste Nutzer entscheiden sich oft dafür, bei ihren bestehenden Geräten zu bleiben, anstatt sofort aufzurüsten, wenn die Preise von Einsteiger-Laptops und preisgünstigen Desktops diese nicht mehr attraktiv machen.
Teileknappheit hat auch die Produktstrategien der Hersteller verändert. Aufgrund des knappen Angebots an Speicher, Prozessoren, Grafikkarten und anderen integrierten Schaltkreisen haben Hersteller begonnen, Produkten mit höheren Gewinnspannen den Vorzug zu geben und die Ressourceninvestitionen in preisgünstige Modelle zu reduzieren. Gartner ist der Ansicht, dass der Rückgang des Angebots an preisgünstigen Geräten und der Anstieg der Gesamtverkaufspreise einer der wichtigen Gründe dafür sind, dass Verbraucher den Austausch verzögern. Gleichzeitig neigen Unternehmenskunden eher dazu, ihre Budgets auf zweckgebundene Geräte wie Workstations und KI-PCs zu konzentrieren, statt auf umfangreiche Updates allgemeiner Bürocomputer.
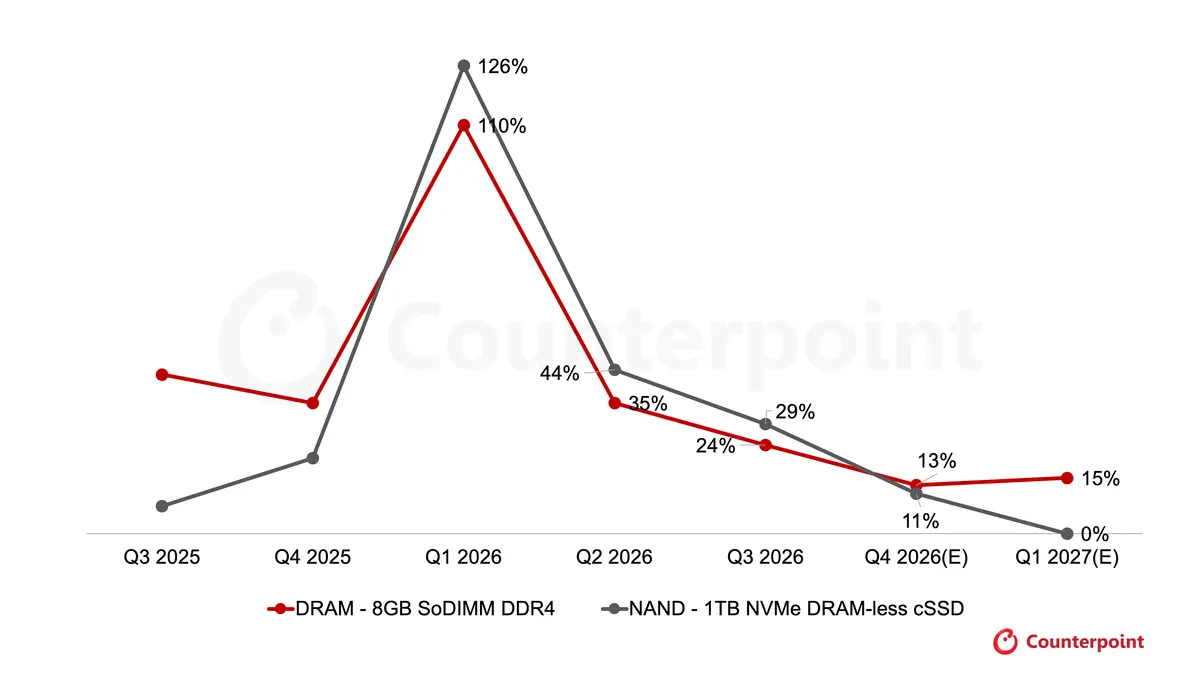
Der Marktrückgang wird auch durch frühe Käufe in der ersten Jahreshälfte 2026 beeinflusst. Da Hersteller, Händler und Firmenkunden mit weiter steigenden Komponentenpreisen rechnen, werden einige Beschaffungsbedarfe vorzeitig freigegeben, was zu einer Unterstützung für Lieferungen in der ersten Jahreshälfte führt. Als die Nachfrage nach diesen Frühkäufen im dritten Quartal nachließ, gab der Markt deutlich nach. Gleichzeitig verarbeiten die Vertriebskanäle immer noch zuvor angesammelte Lagerbestände, was die Versandleistung der Hersteller weiter einschränkt.
Gemessen an der Leistung der großen PC-Hersteller behauptet Lenovo weiterhin seine Spitzenposition auf dem Weltmarkt, allerdings sind auch die Auslieferungen deutlich zurückgegangen. Omdia-Daten zeigen, dass Lenovo im dritten Quartal etwa 14,9 Millionen Einheiten ausgeliefert hat, was einem Marktanteil von etwa 26 % entspricht. Der Rückgang im Jahresvergleich entsprach in etwa dem des Gesamtmarktes. HP lieferte rund 10,3 Millionen Einheiten aus und belegte damit den zweiten Platz, doch im Vergleich zum Vorjahr sank der Anteil um rund 31 %, was einen der größten Rückgänge unter den großen Herstellern darstellt. Dell lieferte etwa 7,6 Millionen Einheiten aus und belegte damit den dritten Platz; Apple lieferte rund 6,8 Millionen Einheiten aus und belegte damit den vierten Platz; Asus belegte mit rund 5,4 Millionen Einheiten den fünften Platz.
Obwohl auch Apple vom Marktrückgang betroffen war, blieb seine Leistung relativ stabil. Omdia-Daten zeigen, dass die Mac-Lieferungen von Apple im Jahresvergleich um etwa 11 % zurückgegangen sind, weniger als bei den meisten großen Wettbewerbern, und dass der Marktanteil gestiegen ist. Forschungsinstitute gehen davon aus, dass Apples relativ hochwertige Produktpositionierung dem Unternehmen eine gewisse Pufferfähigkeit in einem Umfeld steigender Kosten verleiht. Schätzungen zu Apple-Auslieferungen und Rückgängen verschiedener Agenturen stimmen nicht ganz überein, aber der Gesamttrend ist derselbe: Apple war vergleichsweise weniger betroffen.
Mit Blick auf die Zukunft bleiben Forschungseinrichtungen hinsichtlich der kurzfristigen Aussichten des PC-Marktes vorsichtig. Omdia prognostiziert, dass die weltweiten PC-Lieferungen im vierten Quartal 2026 im Jahresvergleich um etwa 24 % zurückgehen und im Laufe des Jahres 2027 um weitere etwa 7 % zurückgehen könnten. Das bedeutet, dass die Auswirkungen steigender Preise für Arbeitsspeicher und Speichergeräte kurzfristig möglicherweise nicht verschwinden. PC-Hersteller müssen sich auch mit Problemen wie einer schwachen Verbrauchernachfrage, Anpassungen der Vertriebskanäle und hohen Lieferkettenkosten auseinandersetzen.
Für Verbraucher könnte es in Zukunft schwieriger werden, preisgünstige PCs zu kaufen, und einige Mainstream-Modelle könnten weiter im Preis steigen. Wenn Vertriebshändler jedoch aufgrund von Bedenken hinsichtlich eines Lagerrückstands ihre Werbemaßnahmen verstärken, besteht möglicherweise immer noch die Möglichkeit, bei einigen Produkten kurzfristige Rabatte zu erhalten. Aber durch eine solche Aktion wird der Preis der gesamten Maschine möglicherweise nicht wieder auf das Niveau von vor einem Jahr gebracht.
Der starke Rückgang des PC-Marktes spiegelt auch die Kehrseite der Expansion der KI-Branche wider: Während Rechenzentren mit künstlicher Intelligenz mehr Speicher und Rechenressourcen erhalten, steigen die Kosten für den Kauf von Computern für normale Verbraucher. Obwohl KI-PCs von den Herstellern als wichtiges Produkt angesehen werden, um die nächste Austauschwelle voranzutreiben, bleibt abzuwarten, ob die KI-Funktion genügend Verbraucher zum Austausch ihrer Geräte anregen kann, da der Preis für die gesamte Maschine weiter steigt und das Angebot an preisgünstigen Modellen schrumpft.
Kommentare