Zusammenfassung:
Die neuesten Untersuchungen von Omdia zeigen, dass der weltweite Smartphone-Markt im Jahr 2026 im Vergleich zum Vorjahr voraussichtlich um 12 % zurückgehen wird, wobei die Auslieferungen auf 1,097 Milliarden Einheiten sinken werden. Dies ist vor allem auf die schwache Nachfrage nach Einsteigergeräten und Kaufkraftprobleme in Schwellenländern zurückzuführen, die die Lieferungen verlangsamen.
Im krassen Gegensatz zum Rückgang der Auslieferungen ist der Gesamtumsatz der Branche gestiegen statt gesunken. Der Gesamtmarktwert soll im Jahresvergleich um 12 % auf 651,6 Milliarden US-Dollar steigen.
Getrieben durch den Anstieg des Anteils von High-End-Modellen und steigende Hardwarekosten wird der weltweite durchschnittliche Verkaufspreis von Mobiltelefonen um 27 % auf 594 US-Dollar steigen. High-End und hohe Prämien sind zum Hauptthema der Branche geworden.
Dieser Kostendruck ist hauptsächlich auf Speicherpreiserhöhungen zurückzuführen. Die Preise für DRAM-Verträge sind mehrere Quartale in Folge gestiegen und haben SoC überholt und sich zur teuersten Komponente in Flaggschiff-Telefonen entwickelt.
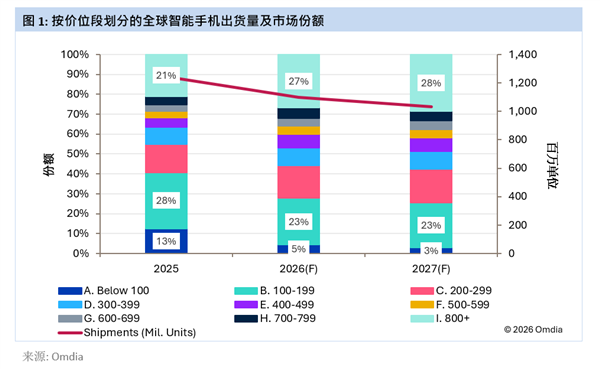
Auf längere Sicht wird sich das Marktpreisgefüge von 2025 bis 2027 drastisch verändern, wobei der Anteil der Low-End-Modelle weiter sinkt und die Penetrationsrate der High-End-Modelle rapide steigt.
Die Veränderungen in bestimmten Preissegmenten sind äußerst offensichtlich: Der Auslieferungsanteil von Low-End-Modellen unter 200 US-Dollar wird von 40,6 % auf 25,6 % sinken, während der Anteil von Ultra-Low-End-Modellen unter 100 US-Dollar von 12,6 % auf 3,0 % sinken und sich fast aus dem Mainstream-Markt zurückziehen wird.
Bei High-End-Flaggschiffen mit Preisen über 800 US-Dollar wird der Anteil stetig von 21,1 % auf 28,4 % steigen. Im Jahr 2027 wird der Anteil der High-End-Modelle erstmals die Summe aller Low-End-Modelle übersteigen.
Der Mittelklassemarkt zwischen 200 und 699 US-Dollar ist stabil geblieben und hat langfristig einen Marktanteil von etwa 40 % gehalten und ist zum Basismarkt der Branche geworden.
Der Bericht bietet eine detaillierte Aufschlüsselung der fünf Kernfaktoren, die den Branchenwandel vorantreiben:
Erstens verlängert sich der Austauschzyklus von Smartphones immer weiter, die Hersteller verfügen über langfristige Systemaktualisierungen und die Geräte weisen eine Überleistung auf, was den starren Bedarf der Benutzer an einem Austausch erheblich verringert hat.
Zweitens wächst der Markt für gebrauchte und generalüberholte Mobiltelefone rasant, und offizielle Ersatz- und Leasingdienste sind beliebt, wodurch ein großer Teil der Verbrauchernachfrage nach neuen Telefonen umgeleitet wird.
Drittens steigen die Kosten für Teile und Komponenten weiter, was die Konsumkapazität der Schwellenländer schmälert und den Wohnraum preisgünstiger Modelle verengt.
Viertens vollziehen Mobiltelefonhersteller einen strategischen Wandel, geben blinde Impulse auf und konzentrieren sich auf gewinnbringende High-End-Produktportfolios.
Fünftens wird die Industrietechnologie immer ausgereifter, Mittelklassemodelle verfügen über umfassende Verbesserungen bei Bild, Bildschirm und Leistung und die Erfahrungslücke zwischen High-End- und Low-End-Modellen wird immer kleiner.
Durch die Überlagerung mehrerer Faktoren hat sich der globale Smartphone-Markt offiziell von der Ära niedriger Preise und hoher Stückzahlen verabschiedet und ist in eine neue Entwicklungsphase eingetreten, in der High-End-Qualität und -Wert im Vordergrund stehen.
Kommentare