
Zusammenfassung:
Obwohl der Gesamtumlaufumfang von Stablecoins seit 2026 kaum gewachsen ist, haben die Nutzungshäufigkeit und das Transaktionsvolumen im Zahlungsbereich deutlich zugenommen. Die neuesten Daten des Blockchain-Datenanalyseunternehmens Allium zeigen, dass in den ersten neun Monaten des Jahres 2026 die Höhe der Stablecoin-Zahlungen 482 Milliarden US-Dollar erreichte, was einem Anstieg von 45 % gegenüber dem Vorjahr entspricht; Im gleichen Zeitraum stieg die Zahl der Zahlungen um 71 % auf über 1 Milliarde. Dies zeigt, dass der Stablecoin-Markt einen bemerkenswerten Wandel durchläuft: Die treibende Kraft für die Entwicklung der Branche liegt zunehmend in der tatsächlichen Nutzung bestehender Stablecoins und nicht nur in der Ausweitung des Emissionsumfangs.
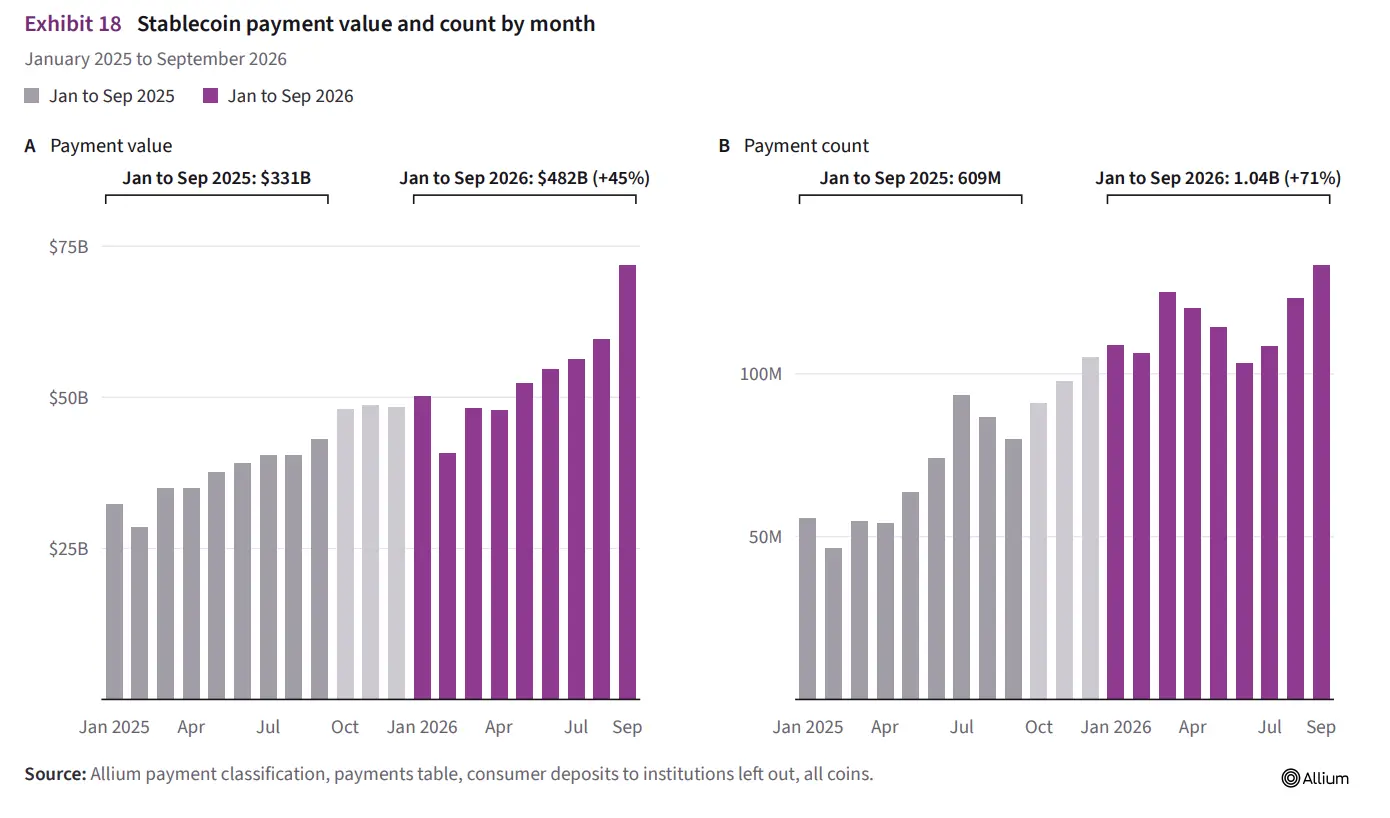
Laut einem CoinDesk-Bericht vom 18. Oktober belief sich der weltweite Stablecoin-Umlauf Ende September 2026 auf etwa 305 Milliarden US-Dollar, was einem Anstieg von nur 0,4 % gegenüber Jahresbeginn entspricht. Im krassen Gegensatz dazu haben sowohl der Stablecoin-Zahlungsbetrag als auch die Anzahl der Transaktionen ein schnelles Wachstum verzeichnet. Gleichzeitig beschleunigen wichtige Unternehmen der traditionellen Zahlungsbranche wie Visa, Mastercard und Stripe die Integration stabiler Münzen in Bankkarten, grenzüberschreitende Überweisungen und Unternehmensfondsverwaltungssysteme und versuchen, digitale Dollars natürlicher in die bestehende Finanzinfrastruktur zu integrieren.
Stablecoins sind eine Klasse von Kryptoassets, die versuchen, ihren Wert im Vergleich zu Fiat-Währungen wie dem US-Dollar relativ stabil zu halten. Am Beispiel von US-Dollar-Stablecoins unterstützen deren Emittenten den Wert des Tokens in der Regel durch Mechanismen wie Reservevermögen, sodass sein Preis nicht so häufig schwankt wie bei Kryptowährungen wie Bitcoin. Stablecoins können nicht nur auf der Blockchain übertragen werden, sondern können auch für die Abwicklung auf Handelsplattformen, grenzüberschreitende Geldtransfers und einige reale Zahlungsdienste verwendet werden.
In der Vergangenheit wurde das Wachstum des Stablecoin-Marktes oft als wichtiger Indikator für die Branchenentwicklung angesehen, da mehr Token im Umlauf normalerweise bedeuteten, dass auf dem Markt mehr Mittel für Handel und Abwicklung zur Verfügung standen. Allerdings zeigen die Daten von Allium dieses Mal, dass die tatsächliche Zahlungsaktivität von Stablecoins weiter zunehmen kann, während der Emissionsumfang im Wesentlichen stagniert. Mit anderen Worten: Der Markt erfordert nicht unbedingt die Ausgabe weiterer Stablecoins, sondern kann auch das Zahlungsgeschäft erweitern, indem er die Häufigkeit der Nutzung vorhandener Token erhöht.
Dieser Trend ist besonders wichtig für traditionelle Zahlungsunternehmen. Es gibt seit langem deutliche Infrastrukturunterschiede zwischen Kryptowährungszahlungen und traditionellen Finanzsystemen. Selbst wenn Benutzer über Stablecoins verfügen, müssen sie diese möglicherweise auf ihren Bankkonten in die gesetzliche Währung umtauschen, bevor sie den täglichen Konsum abschließen oder Geld über herkömmliche Zahlungskanäle an andere senden können. Unternehmen müssen möglicherweise Bankkonten, Krypto-Asset-Wallets, Blockchain-Transaktionen und gesetzliche Währungsabwicklungsprozesse separat verwalten.
Heute versuchen Zahlungsunternehmen, diese Links zu integrieren, damit Benutzer und Händler kein völlig unabhängiges Finanzsystem aufbauen müssen, um Stablecoins zu verwenden.
Daten zeigen, dass in den ersten neun Monaten des Jahres 2026 der Umfang des Bankkartenverbrauchs im Zusammenhang mit Stable Coins 3,9 Milliarden US-Dollar erreichte, zehnmal so viel wie im gleichen Zeitraum des Vorjahres. Bei diesen Bankkartentransaktionen machten kleine Einkäufe von weniger als 50 US-Dollar 84 % des Anstiegs der Anzahl der Transaktionen aus. Dies zeigt, dass das Wachstum von Stablecoin-bezogenen Zahlungen nicht mehr auf Geldtransfers zwischen Kryptowährungsbörsen oder großen Institutionen beschränkt ist, sondern zunehmend in alltäglichen Konsumszenarien auftaucht.
Das Wachstum des Umfangs der Stablecoin-Zahlungen muss jedoch immer noch mit Vorsicht interpretiert werden. Allium-Statistiken zeigen, dass der gesamte ursprüngliche Transferbetrag an Stablecoins auf der Blockchain Ende September 97,9 Billionen US-Dollar erreichte, wobei dies jedoch verschiedene Arten interner Geldtransfers innerhalb von Börsen, dezentrale Finanzaktivitäten und automatisierte Transaktionen umfasst. Nach der Prüfung stufte Allium etwa 2,4 Billionen US-Dollar davon als Endbenutzeraktivität ein, was 2,5 % des ursprünglichen Überweisungsbetrags entspricht. Die Zahlungsstatistik des Unternehmens in Höhe von 482 Milliarden US-Dollar basiert auf gefilterten relevanten Daten und nicht auf dem Gesamtbetrag der Blockchain-Transfers.
Diese Unterscheidung ist wichtig. Große Transfers auf der Blockchain stellen nicht unbedingt echte Waren- und Dienstleistungstransaktionen dar, und einige Gelder können wiederholt zwischen Handelsplattformen, Finanzprotokollen oder automatisierten Systemen fließen. Um die tatsächliche wirtschaftliche Nutzung von Stablecoins zu analysieren, muss daher zwischen dem Umfang der Geldbewegungen in der Kette und dem Betrag unterschieden werden, den Endbenutzer tatsächlich zur Zahlung verwenden.
Eine Reihe jüngster Maßnahmen traditioneller Zahlungsunternehmen zeigen, dass Stablecoins versuchen, in eine ausgereiftere Finanzinfrastruktur vorzudringen.
Mastercard hat am 15. Oktober die Global Money Platform gestartet. Dieser Dienst wurde in Zusammenarbeit mit dem Stablecoin-Infrastrukturunternehmen BVNK entwickelt und zielt darauf ab, traditionelle Fiat-Währungskonten, Stablecoin-Guthaben, Währungsumtausch, Bankkartenverbrauch und Bankkontozahlungen über eine einheitliche Schnittstelle zu integrieren. Mastercard hat BVNK bereits im August 2026 übernommen.
Über diese Plattform können Banken und Finanztechnologieunternehmen ihren Kunden Konten zur Verfügung stellen, die sowohl Fiat-Währungen als auch Stablecoins unterstützen, sodass Benutzer nicht völlig unabhängige Systeme verwenden müssen, um zwei Arten von Geldern zu verwalten. Die Zahlungsunternehmen Nuvei und Marqeta sind die ersten Kunden, die entsprechende Dienste integriert haben.
Der Schwerpunkt dieses Plans besteht nicht darin, von normalen Verbrauchern zu verlangen, dass sie direkt Blockchain-Wallets verwenden, um alle Zahlungen abzuwickeln, sondern darin, Stablecoins als Geldquelle oder Abwicklungsinstrument im bestehenden Finanzsystem zu nutzen. Für Benutzer kann das Zahlungserlebnis weiterhin die vertraute Form von Konten und Bankkarten beibehalten; Bei Dienstleistern kann die unterste Ebene je nach tatsächlichem Bedarf die geeignete Methode für den Geldtransfer zwischen dem traditionellen Bankensystem und dem Blockchain-Netzwerk wählen.
Stripe wirbt ebenfalls für ein ähnliches Layout. Das Unternehmen arbeitet mit dem Blockchain-Finanzdienstleistungsunternehmen Plasma zusammen, um Bankkarten zu entwickeln, die Stablecoins unterstützen. Es ist geplant, Benutzern die Verwendung von Währungsguthaben wie US-Dollar, Euro, brasilianischen Real, mexikanischen Pesos und kolumbianischen Pesos zu ermöglichen und gleichzeitig berechtigte Stablecoin-Guthaben zu unterstützen.
Gemäß dem von beiden Parteien angekündigten Plan können Benutzer vorrangig aus dem Saldo bezahlen, der der Verbrauchswährung entspricht, um unnötige Währungsumtausche zu reduzieren. Wenn Benutzer beispielsweise Einkäufe in Euro tätigen, können sie ihr Euro-Guthaben direkt verwenden, ohne zunächst Geld in andere Währungen umrechnen und dann zusätzliche Umtauschprozesse durchlaufen zu müssen.
Stripes erweiterte Bankkarten-Infrastruktur deckt derzeit mehr als 30 Länder und Regionen ab, und das Unternehmen plant, die Abdeckung im Jahr 2027 auf mehr als 100 Länder und Regionen auszuweiten. Wenn dieser Plan reibungslos verläuft, werden Stablecoins voraussichtlich mehr Verbraucher über bestehende Zahlungsnetzwerke erreichen und nicht mehr auf Benutzergruppen beschränkt sein, die mit Kryptowährungen vertraut sind.
Visa führt eine stabile Währung in den Fondsvorbereitungslink für internationale Zahlungen ein.
Visa gab an, dass das Zahlungskoordinierungsdienstleistungsunternehmen Inyo Global die Führung bei der kommerziellen Inbetriebnahme des Stablecoin-Reservefondsdienstes von Visa Direct übernommen hat. Durch diesen Service können Zahlungsunternehmen USDC, die von Circle ausgegebene stabile US-Dollar-Währung, nutzen, um im Voraus Gelder für grenzüberschreitende Zahlungen vorzubereiten und so die Abhängigkeit von traditionellen Geschäftszeiten und Abwicklungsfenstern der Banken zu reduzieren.
Im traditionellen grenzüberschreitenden Zahlungsprozess müssen Gelder möglicherweise über mehrere Banken oder Zahlungsinstitute geleitet werden, und die Ankunftszeit wird durch Geschäftszeiten, Clearing-Vereinbarungen und die Verbindung zwischen Finanzsystemen in verschiedenen Ländern beeinflusst. Nach der Verwendung von Stablecoins zur Vorbereitung von Geldern können Zahlungsdienstleister die entsprechenden Gelder im Voraus auf der Blockchain vorbereiten oder übertragen und dann den endgültigen Zahlungsempfänger über herkömmliche Zahlungskanäle bezahlen.
Dies bedeutet nicht, dass der Empfänger über Kryptowährung verfügen muss. Nach dem von Visa eingeführten Modell werden Stablecoins hauptsächlich für die Vorbereitung und den Transfer von Geldern zwischen Zahlungsinstituten verwendet, und der endgültige Zahlungsempfänger kann weiterhin Gelder über reguläre Zahlungskanäle einziehen. Dieses Design trägt dazu bei, die 24/7-Betriebseigenschaften der Blockchain mit den Konto- und Zahlungsnetzwerken traditioneller Finanzsysteme zu kombinieren.
Für Unternehmen eignet sich diese Art von Service möglicherweise besonders für Unternehmen, die häufig grenzüberschreitende Zahlungen benötigen, wie z. B. internationalen E-Commerce, die Abwicklung von Auftragnehmern im Ausland, Zahlungen in der Unternehmenslieferkette und Überweisungsdienste für Finanztechnologieunternehmen. Unternehmen müssen ihre bestehenden Bankkonten und Zahlungssysteme nicht vollständig aufgeben, sondern haben auch die Möglichkeit, mithilfe von Stablecoins einige der Kapitalflussverknüpfungen zu verbessern.
Patrick Moral, Mitbegründer und CEO von Fipto, einem in Paris ansässigen Unternehmen für Unternehmenszahlungsdienste, glaubt, dass Unternehmen darauf hoffen, Stablecoins direkt in bestehende Finanzbetriebssysteme zu integrieren, anstatt eine unabhängige Krypto-Asset-Infrastruktur außerhalb des traditionellen Finanzsystems aufzubauen. Er wies darauf hin, dass für Unternehmen der Unterschied zwischen traditioneller Währung und digitaler Währung allmählich der Frage weicht, welcher Zahlungskanal für bestimmte Transaktionen genutzt werden soll.
Diese Ansicht spiegelt auch die Veränderungen wider, die in der Stablecoin-Branche stattfinden. Frühe Kryptowährungsanwendungen erfordern in der Regel, dass Benutzer Konzepte wie Wallets, Blockchain-Adressen, Transaktionsgebühren und private Schlüsselverwaltung verstehen, während Stablecoin-Dienste für Unternehmen mehr Wert auf die Backend-Integration legen. Benutzer können weiterhin Vorgänge über Bankkonten, Unternehmensfinanzsysteme oder Bankkarten abschließen, und die zugrunde liegenden Gelder können über die Blockchain übertragen werden.
Allerdings machen Stablecoin-Zahlungen immer noch nur einen kleinen Teil des globalen Zahlungsmarktes aus.
Allium schätzt, dass im zweiten Quartal 2026 der Verbrauch von Stablecoin-gebundenen Bankkarten nur 0,03 % des gesamten Zahlungsvolumens von Visa in Höhe von etwa 4 Billionen US-Dollar im gleichen Zeitraum entspricht. Dies bedeutet, dass der aktuelle Marktanteil von Bankkarten, obwohl der Verbrauch von Bankkarten im Zusammenhang mit Stablecoins im Vergleich zum Vorjahr erheblich gestiegen ist, immer noch sehr begrenzt ist.
Darüber hinaus sind Stablecoins nicht ohne Risiken. Seine Wertstabilität hängt von den Reservevereinbarungen, dem Rückzahlungsmechanismus und dem Marktvertrauen des Emittenten ab; Grenzüberschreitende Geschäfte können auch durch regulatorische Anforderungen, Vorschriften zur Bekämpfung der Geldwäsche und Vorschriften zur Überprüfung der Kundenidentität in verschiedenen Ländern und Regionen beeinträchtigt werden. Für Unternehmen erfordert die Einführung von Stablecoins auch die Berücksichtigung von Themen wie Verwahrungssicherheit, Kontrahentenrisiko, Netzwerkgebühren und Fiat-Währungsumtauschkanäle.
Der Anstieg des Stablecoin-Zahlungsvolumens um 45 % bedeutet also nicht, dass Stablecoins traditionelle Bankkarten oder Banküberweisungen ersetzt haben. Genauer gesagt zeigen diese Daten, dass Stablecoins bei langsamem Wachstum des Umlaufs häufiger für Zahlungen und Geldtransfers verwendet werden, während Unternehmen wie Visa, Mastercard und Stripe versuchen, die Schwelle für die Integration in das traditionelle Finanzsystem zu senken.
Ob sich dieser Trend in Zukunft fortsetzen kann, hängt davon ab, ob Stablecoins hinreichend klare Vorteile hinsichtlich Kosten, Übertragungsgeschwindigkeit, Compliance und Benutzerfreundlichkeit bieten können. Wenn Zahlungsunternehmen Benutzern die Verwendung von Stablecoins ermöglichen können, ohne ihre bestehenden Konsumgewohnheiten zu ändern, und es gleichzeitig Händlern und Finanzinstituten ermöglichen, Geldabwicklungen zu geringeren Kosten durchzuführen, dann könnte sich der Anwendungsbereich von Stablecoins weiter erweitern.
Den aktuellen Daten zufolge verlagert sich der Entwicklungsschwerpunkt des Stablecoin-Marktes von der einfachen Ausweitung des Umfangs der Token-Ausgabe hin zur Verbesserung der tatsächlichen Effizienz der Mittelverwendung. Obwohl sein Anteil am globalen Zahlungssystem immer noch gering ist, eröffnet die Zusammenarbeit zwischen traditionellen Finanzinstituten und Blockchain-Unternehmen neue Kanäle für digitale Vermögenswerte, die in den täglichen Zahlungsverkehr und in die Finanzverwaltung von Unternehmen einfließen.
Kommentare