Zusammenfassung:
Lassen Sie uns während der Feiertage zum Nationalfeiertag über ein entspannendes Thema sprechen. In letzter Zeit ist das Thema „5 Millionen Yu’e Baos Rendite an einem Tag“ zu einem Trendthema auf Weibo geworden und hat im Internet eine hitzige Diskussion über die Schwelle für die Finanzierung und die Eingewöhnung in Zeiten niedriger Zinsen ausgelöst. Meiner Meinung nach liegt der Grund dafür, dass dieses Thema zu einer heißen Suche geworden ist, nicht darin, dass 5 Millionen zu wenig sind, sondern darin, dass viele Menschen plötzlich entdeckt haben, dass in Zeiten niedriger Zinsen die Schwelle für den Rückgriff auf risikofreie Zinsen deutlich angehoben wurde.
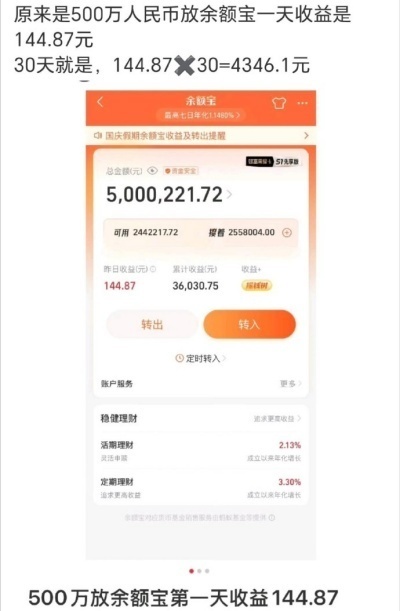
Rechnen Sie zunächst nach: Den neuesten Daten des Tianhong Fund zufolge liegt die jährliche Rendite von Yu’e Bao über sieben Tage bei etwa 0,83 %, und der Ertrag pro 10.000 Aktien beträgt etwa 0,2273 Yuan. Das heißt, wenn Sie für einen Tag 5 Millionen Yuan in Yu'e Bao einzahlen, beträgt das Einkommen etwa 110-145 Yuan, was hauptsächlich von der Schwankung des Einkommens von 10.000 Yuan an diesem Tag abhängt. Wenn Sie Yu'e Bao ein Jahr lang behalten, entspricht das Einkommen 5 Millionen × 0,83 % = 41.500 Yuan, was durchschnittlich etwa 3.458 Yuan pro Monat entspricht.
Deshalb kann die Investition von 5 Millionen in Yu'e Bao zwar ein gewisses passives Einkommen bringen, aber es reicht bei weitem nicht aus, um beruhigt sein zu können und nicht zur Arbeit gehen zu müssen. Glauben Sie nicht, dass Sie sich auf das Interesse von Yu'e Bao verlassen können, sich niederzulassen. Vielleicht sind Sie neugierig, warum Yu’e Baos Einkommen so niedrig ist?
Der Grund ist ganz einfach. Yu'e Bao ist mit Geldfonds verbunden, die hauptsächlich in risikoarme Vermögenswerte wie Bankeinlagen, Interbank-Einlagenzertifikate, kurzfristige Anleihen und umgekehrte Rückkäufe investieren. Die Renditen dieser Vermögenswerte richten sich nach den Marktzinssätzen. Da die Zentralbank weiterhin locker bleibt und die kurzfristigen Zinssätze niedrig sind, sind die sicheren Renditen, die Geldfonds erzielen können, natürlich nicht hoch.
Noch wichtiger ist, dass dies nicht nur das Problem von Yu’e Bao ist. Seit Anfang dieses Jahres ist eine große Anzahl von Geldfonds auf dem Markt auf siebentägiger Basis pro Jahr unter 1 % gefallen, und die gesamte Branche ist in eine Überlebensphase mit geringen Gewinnen eingetreten. Im Vergleich zu vor zehn Jahren ist Yu'e Baos Einkommensunterschied tatsächlich sehr groß, was dazu führt, dass die Menschen die Vergangenheit vermissen.
Um das Jahr 2014 herum lag die siebentägige Jahresrate von Yu’e Bao bei nahezu 6,7 %. Die gleichen 5 Millionen Yuan wurden in Yu'e Bao gesteckt. Damals konnte das Tageseinkommen bei knapp 900 Yuan liegen, heute sind es nur noch mehr als 100 Yuan, was einen ganz offensichtlichen Rückgang darstellt. Allerdings muss ein Missverständnis ausgeräumt werden: Yu’e Bao war nie ein ertragsstarkes Finanzmanagement-Tool, sondern eher ein Cash-Management-Tool. Seine Vorteile sind Flexibilität, geringe Volatilität und schnelle Verfügbarkeit. Es eignet sich eher für kurzfristige Reservefonds als für langfristige Hauptvermögenswerte.
Wenn normale Menschen Yu'e Bao richtig verstehen und sinnvoll nutzen wollen, sollten sie die folgenden vier Punkte beachten:
1. Betrachten Sie Yu’e Bao nicht als „abflachendes Artefakt“
Es eignet sich für die Aufbewahrung von Notfallmitteln für 3–6 Monate, wie z. B. Miete, Lebenshaltungskosten, kurzfristige Auszahlungen usw.
2. Alle großen Geldbeträge werden in Geldfonds angelegt, und die Opportunitätskosten sind sehr hoch
Wenn die Mittel längere Zeit nicht verwendet werden und alle im Währungsfonds bei etwa 0,8 % verbleiben, kann dieser die Inflation möglicherweise nicht überwinden und es wird schwierig, die tatsächlichen Ausgaben der Haushalte zu decken.
3. Erwägen Sie eine abgestufte Vermögensaufteilung
Tägliches Geld: Geldfonds, Cash-Management, Finanzmanagement; Geld, das ein halbes bis ein Jahr lang nicht verwendet wurde: kurzfristige Schuldtitel, Interbank-Einlagenzertifikate, Indexfonds, Sparbriefe usw.; Geld für mehr als ein Jahr sparen: Ziehen Sie je nach Risikotoleranz Rentenfonds, Indexfonds usw. in Betracht. Es sollte jedoch darauf hingewiesen werden, dass jede Möglichkeit zur Renditesteigerung zu einer Verringerung der Liquidität oder Schwankungen des Nettovermögens führt.
4. Seien Sie vorsichtig vor der Falle des Kapitalerhalts und hoher Zinssätze
Wenn jemand im Niedrigzinsumfeld hohe Renditen verspricht, kein Risiko eingeht und jederzeit zurückgezogen werden kann, achten Sie darauf, nicht getäuscht zu werden.
Kurz gesagt, wenn man 5 Millionen Yuan in Yu'e Bao investiert, verdient man nur mehr als 100 Yuan pro Tag. Dies ist ein normales Marktergebnis, das dazu führt, dass nur ein begrenzter Cashflow bereitgestellt werden kann. Aus dem heißen Suchkreis herauszukommen, ist eher eine Kollision zwischen Erwartungen und Realität. Tatsächlich liegt der Wert von Yu'e Bao darin, Kleingeld flexibel aufzubewahren, und nicht darin, ein Mehrwertinstrument für große Vermögenswerte zu sein.
Der erste Schritt im Finanzmanagement besteht darin, zu verstehen, dass Liquidität, Sicherheit und Rentabilität nicht gleichzeitig maximiert werden können. Mit anderen Worten: Was wirklich gelöst werden muss, ist nicht, wo das Geld angelegt werden soll, sondern wie Kapitalgröße, Cashflow, Ausgabenhöhe und Risikotoleranz aufeinander abgestimmt werden können. Was denken Sie?
Autor: Gong Jinhui
Kommentare