Zusammenfassung:
Nachdem das bekannte Risikokapitalunternehmen a16z drei Jahre lang KI-Anwendungen für Verbraucher verfolgt hat, hat es gerade die siebte Ausgabe von
„Top 100 KI-Verbraucheranwendungen“
veröffentlicht Liste. Das Traurige ist, dass diese verkehrsbasierte Liste völlig verfestigt wurde: In dieser Ausgabe stehen nur noch 11 neue Produkte auf der Liste, ein Rekordtief.
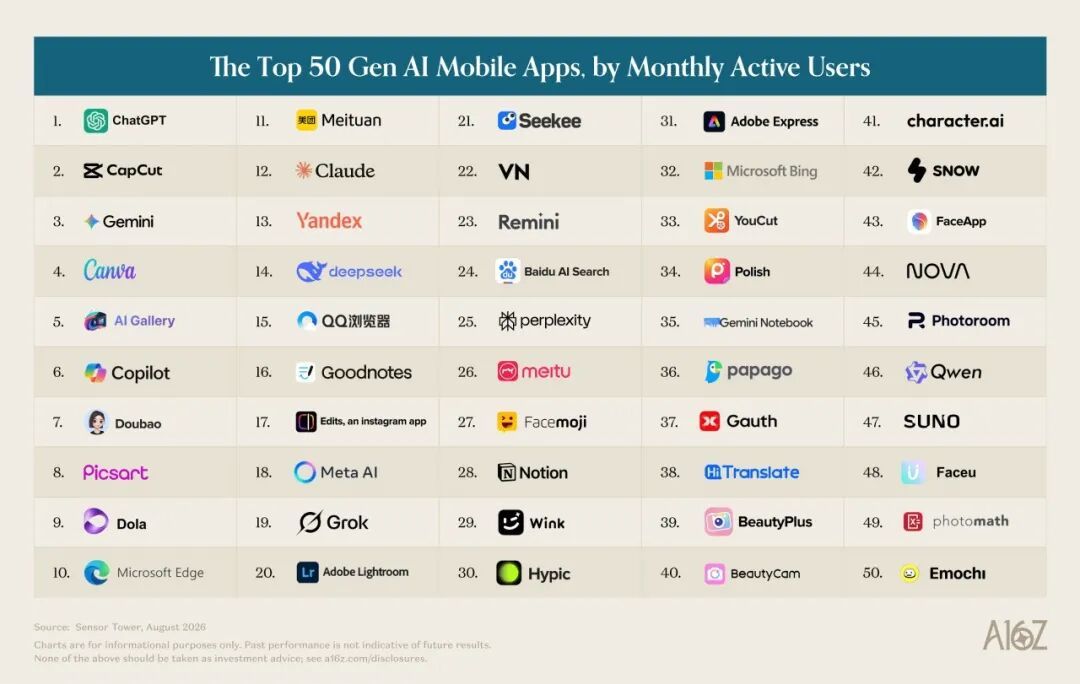
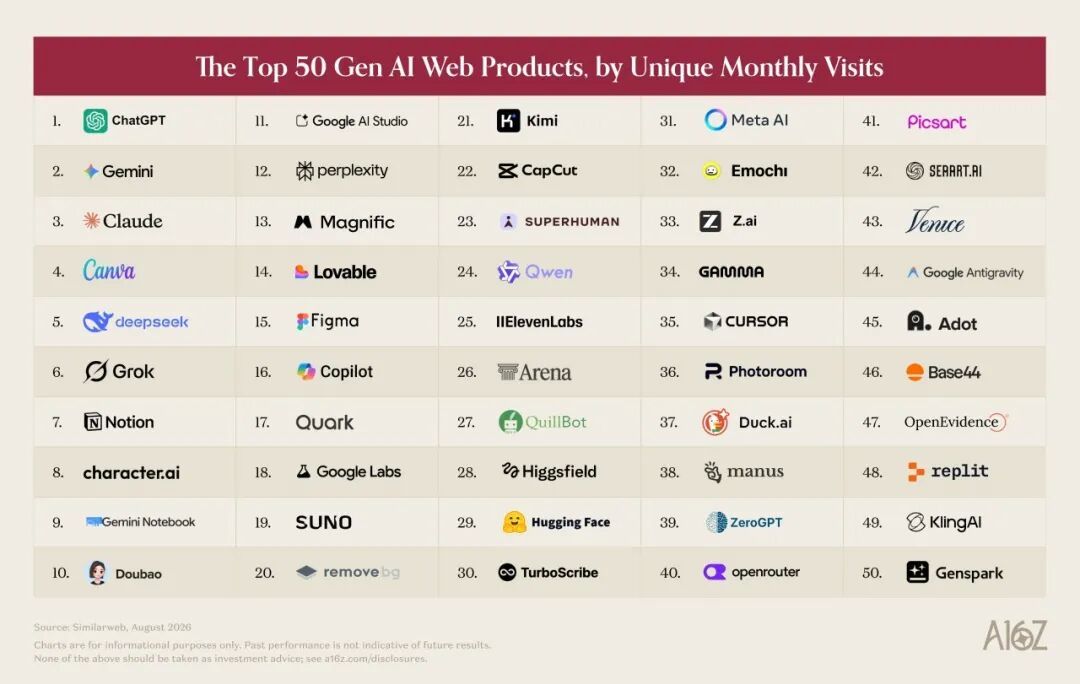
Es ist nicht so, dass das stärkste KI-Modell seine Attraktivität verloren hat, sondern dass der Indikator „Verkehr“ selbst etwas verzerrt ist. Immer mehr Menschen beginnen stillschweigend damit, KI auf dem Desktop oder in herkömmlicher Internet-Software zu nutzen, und diese Verhaltensweisen werden in der statistischen Dimension des herkömmlichen Web-Verkehrs überhaupt nicht berücksichtigt.
Um die Wahrheit klar zu erkennen, führte a16z erstmals reale Verbrauchsdaten von US-Verbraucherkreditkarten auf Basis von YipitData ein. Diese mit echtem Geld gespickte Liste offenbart eine äußerst kontraintuitive und sogar grausame Realität in der aktuellen KI-Branche:
KI hat viele Nutzer angezogen, aber nur wenige sind bereit, weiterhin zu zahlen. Der Umsatz der Hersteller konzentriert sich zunehmend auf professionelle Anwender, die ihn beruflich nutzen. Um diesen Stillstand zu überwinden, haben KI-Hersteller auch damit begonnen, neben Abonnements nach neuen Einnahmequellen zu suchen, und es wurde mit der Frage begonnen, wer für KI bezahlen wird.
Wer unterstützt mit 903 US-Dollar pro Monat das KI-Imperium?
KI ist weit verbreitet, aber überraschend oberflächlich.
Während fast die Hälfte der Amerikaner angibt, KI genutzt zu haben, nutzen nur 25 % sie täglich. Noch besorgniserregender ist, dass im August dieses Jahres nur 4,5 % der Verbraucher tatsächlich für ein Abonnement von ChatGPT, Gemini oder Claude bezahlt haben.
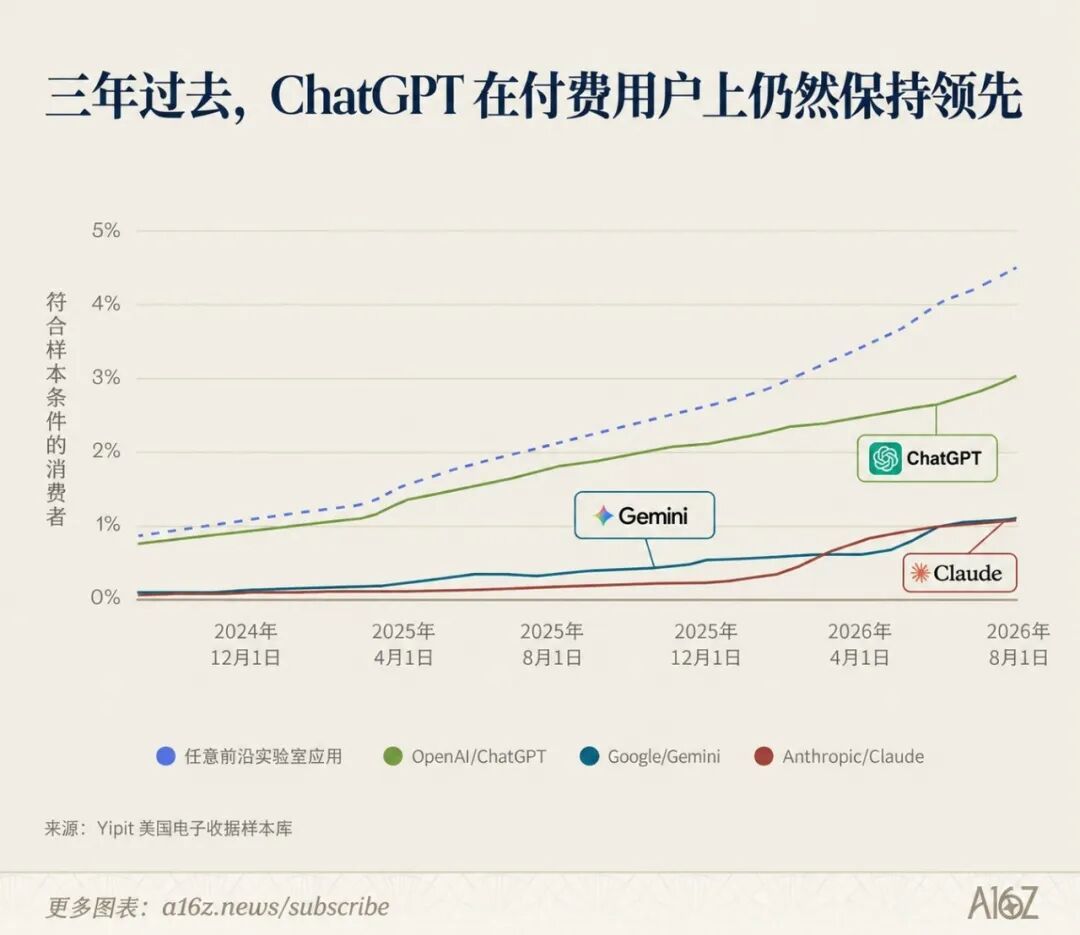
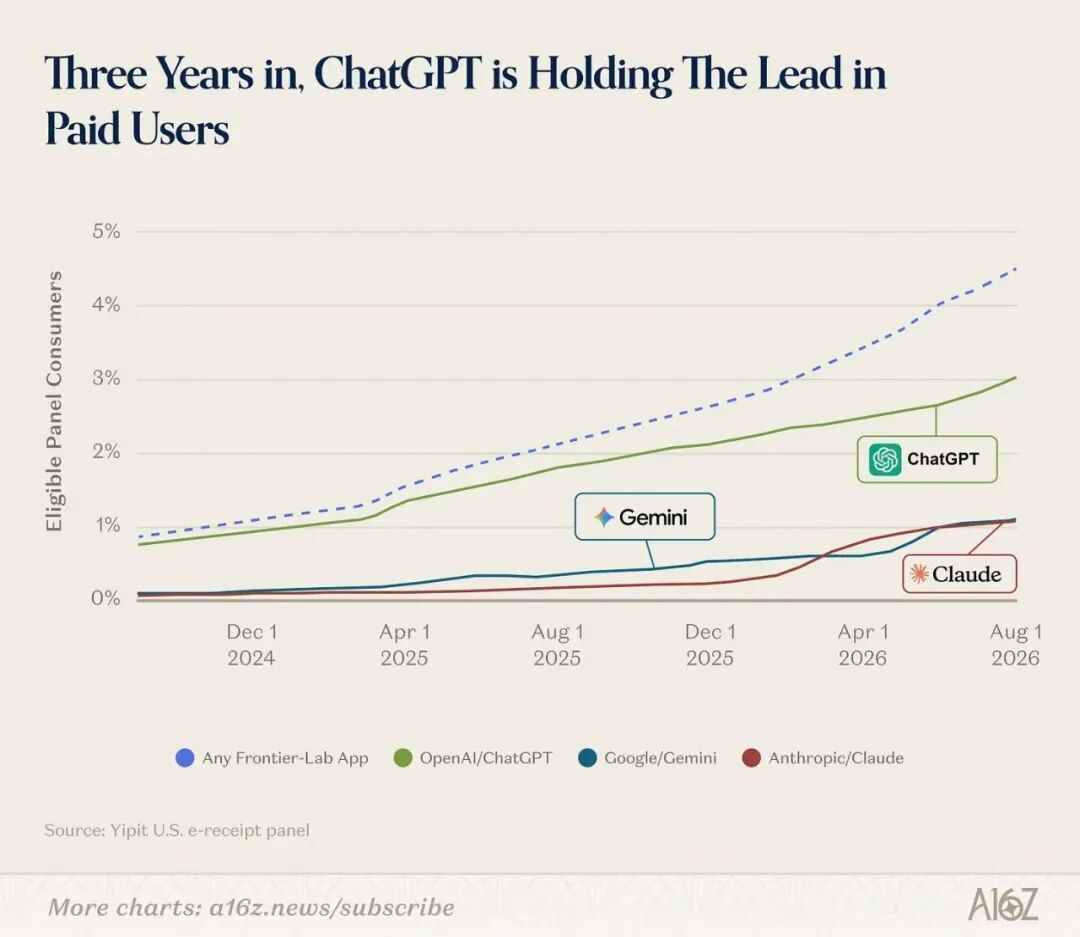
Also, auf wen verlassen sich diese KI-Einhörner mit Bewertungen von Dutzenden oder Hunderten von Milliarden Dollar, um ihren Lebensunterhalt zu bestreiten?
Die Antwort sind die 1 % der „Supergeldspieler“ an der Spitze der Pyramide.
Daten von a16z zeigen, dass der KI-Verbrauchsmarkt eine extreme Power-Law-Verteilung aufweist:
Das oberste 1 % der zahlenden Nutzer trägt 19,5 % zum Umsatz des Verbraucher-KI-Marktes bei und übersteigt damit sogar die Gesamtausgaben der unteren 50 % der Nutzer (16,6 %).
.Diese Pyramidenzahler geben jeden Monat unglaubliche 903 US-Dollar (ca. 6.054 RMB) für KI-Tools aus, und ihr Verbrauch ist in den letzten 18 Monaten um 80 % gestiegen.
Im Vergleich dazu gibt der durchschnittlich zahlende Nutzer nur 25 US-Dollar pro Monat aus und sein Budget wächst kaum.
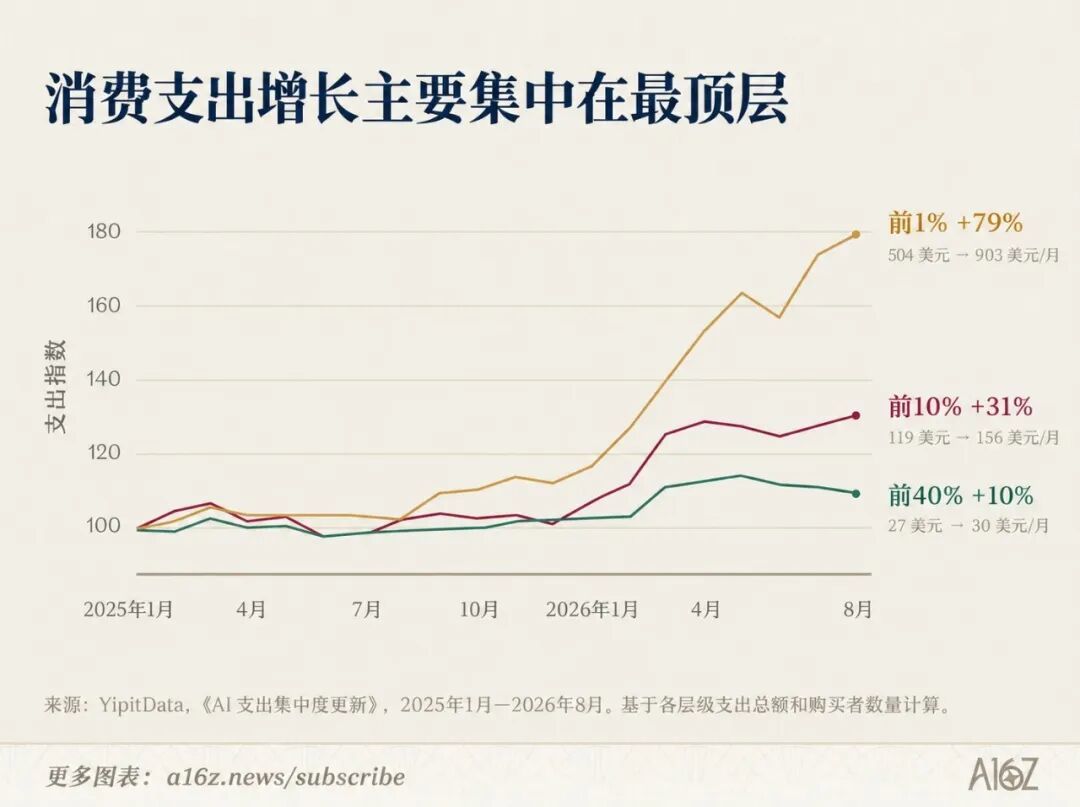
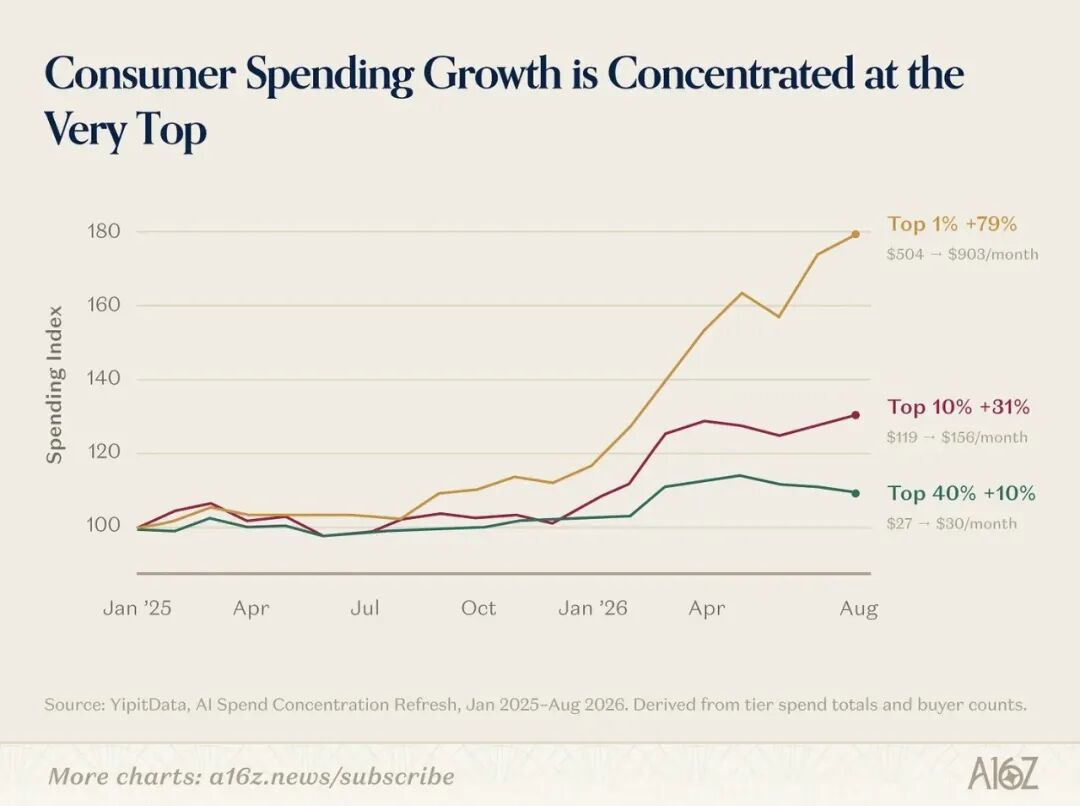
Während diese Superplayer hektisch Automatisierungstools wie n8n und Manus kaufen, geben sie auch viel Geld für kreative Produktivitätsplattformen wie Higgsfield, Figma und HeyGen aus.
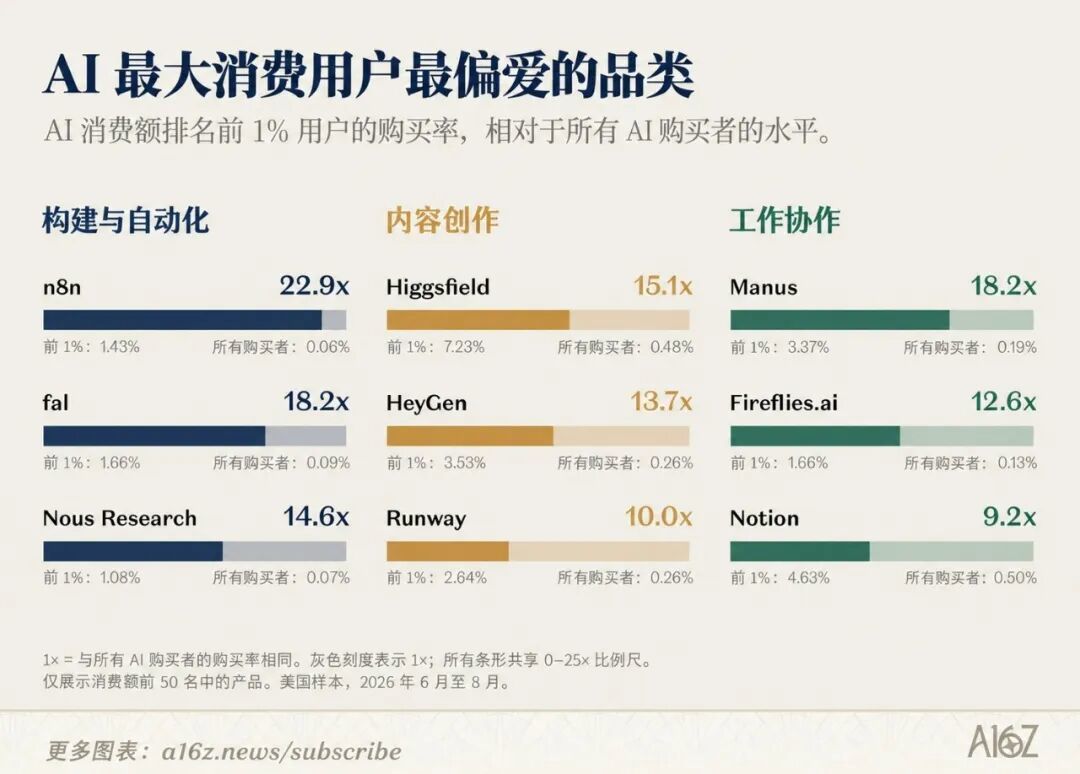
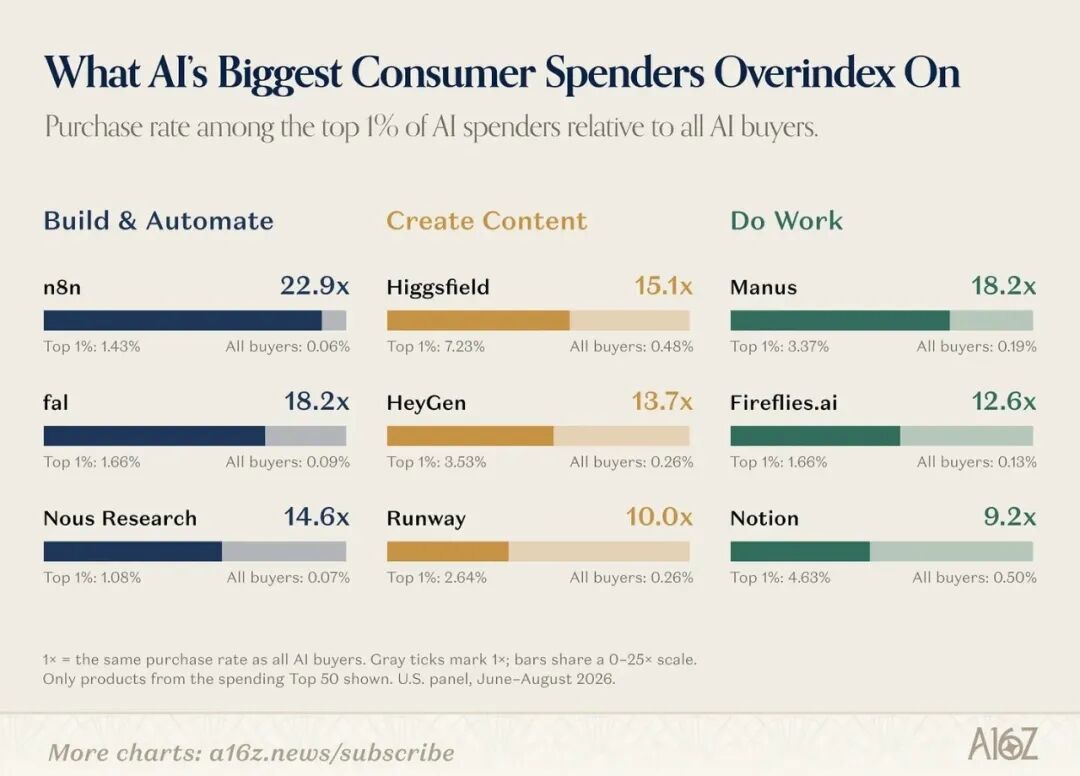
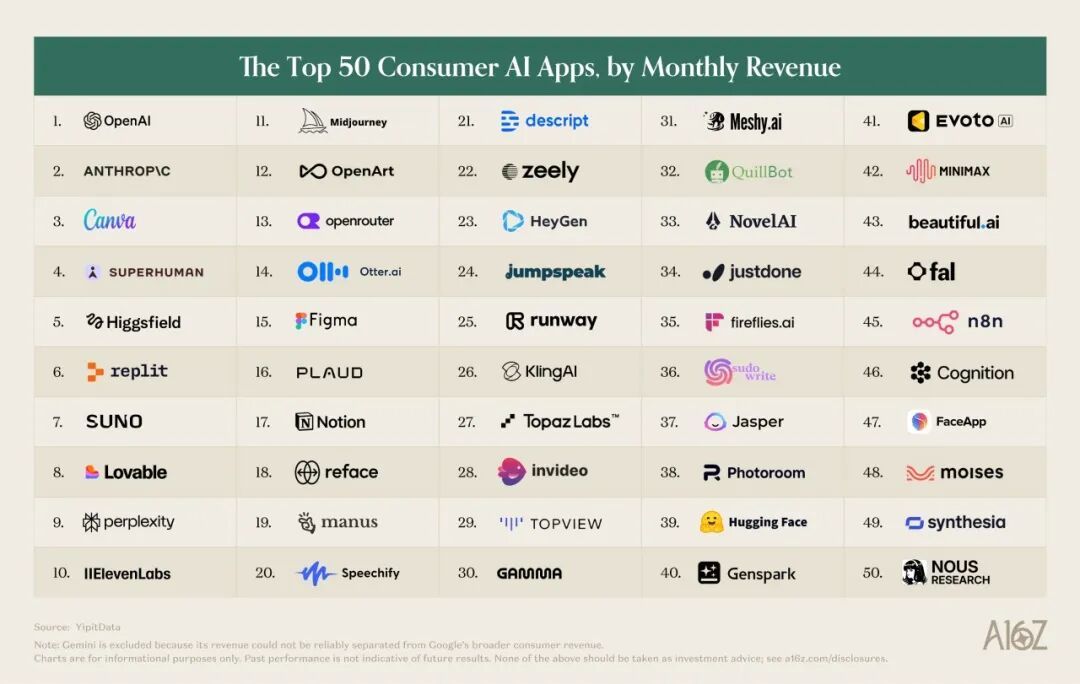
Dies erklärt auch, warum es eine große Diskrepanz zwischen der „Traffic-Liste“ und der „Umsatzliste“ gibt: 29 der 50 KI-Anbieter mit der höchsten Rangfolge nach tatsächlichem Verbrauch erscheinen überhaupt nicht auf der Traffic-Liste.
In den drei großen von a16z berechneten Listen zu Web-Traffic, mobiler monatlicher Aktivität und realem Umsatz können nur 7 Unternehmen gleichzeitig auf der Liste stehen: Außer den beiden großen Brüdern ChatGPT und Claude sind die anderen nur das Modellierungsunternehmen Suno, die nativen KI-Anwendungen Perplexity, Photoroom und die alten Giganten Canva und Notion.
Die überwiegende Mehrheit der Star-Produkte, die auf kostenlosen Traffic angewiesen sind, kann nicht in die tatsächliche Verbrauchstabelle aufgenommen werden.
Nachdem Claude in einem halben Jahr 127 Produkte auf den Markt gebracht hatte, konterte er mit „Reinigung“
Neben den Super-Usern ist der Massenmarkt immer noch das Shura-Feld der Großen Drei.
Um um Nutzer zu konkurrieren, haben Anthropic, Google und OpenAI in nur sechs Monaten hektisch 127 neue Produkte veröffentlicht.
Es besteht kein Zweifel, dass ChatGPT immer noch der absolute König ist.
Ob im Web oder auf der mobilen Seite, sein Traffic hat einen entscheidenden Vorteil gegenüber Gemini und Claude (die monatliche Aktivität auf der mobilen Seite ist sogar 14-mal so hoch wie die von Claude); Gemessen an der Zahl der zahlenden Abonnenten liegt ChatGPT sogar dreimal so hoch wie die beiden letztgenannten.
Im Juli dieses Jahres, mit der Veröffentlichung der GPT-5.6-Familie (Sol, Terra, Luna) und ChatGPT Work, brüllte der Wachstumsmotor erneut.
Aber die bemerkenswerteste Variable ist Claudes plötzliches Auftauchen.
In der ersten Ausgabe der Liste im September 2023 fand Claude diese Person nicht einmal; Jetzt hat es nicht nur seinen Traffic deutlich gesteigert, sondern Anfang des Jahres auch kurzzeitig Gemini, das mit dem silbernen Löffel geboren wurde, bei der Zahl der zahlenden Nutzer in den Vereinigten Staaten übertroffen.
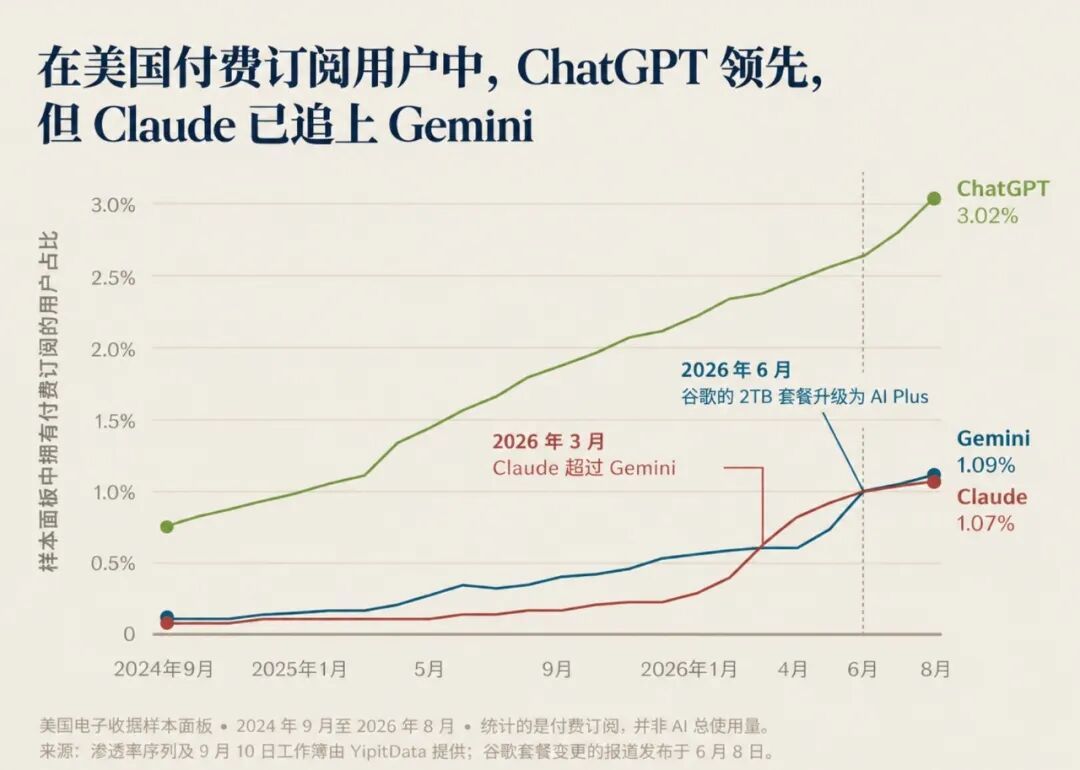
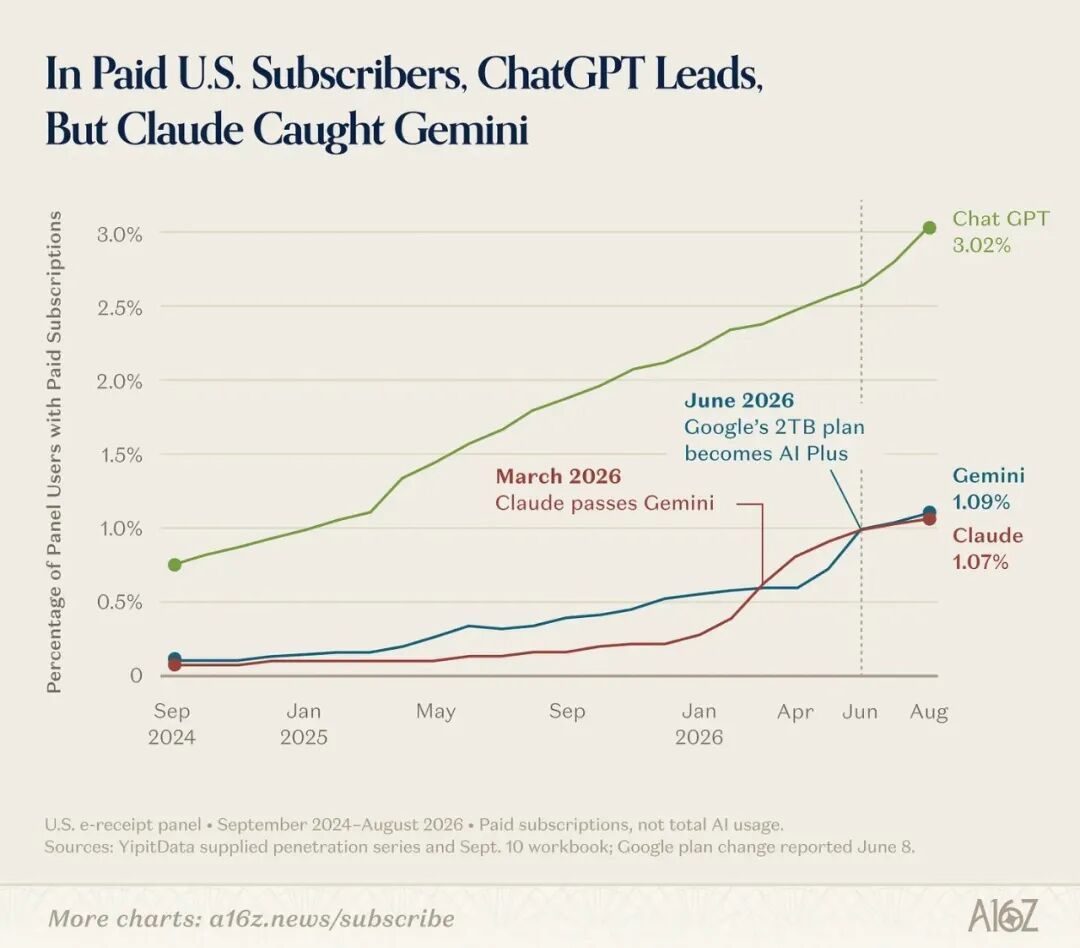
Letztendlich dreht sich bei Anthropics Spielstil alles um ein großes Wunder.
Während ChatGPT versuchte, alles zu tun (Tools für persönliche Finanzen, Jobsuche und sogar Gesundheit einzuführen) und Google sich auf kreative Modelle stürzte (Lyria 3 Pro, Gemini Omni), konzentrierte sich Claude fast ausschließlich auf Prosumer (Claude Design, Code Review).
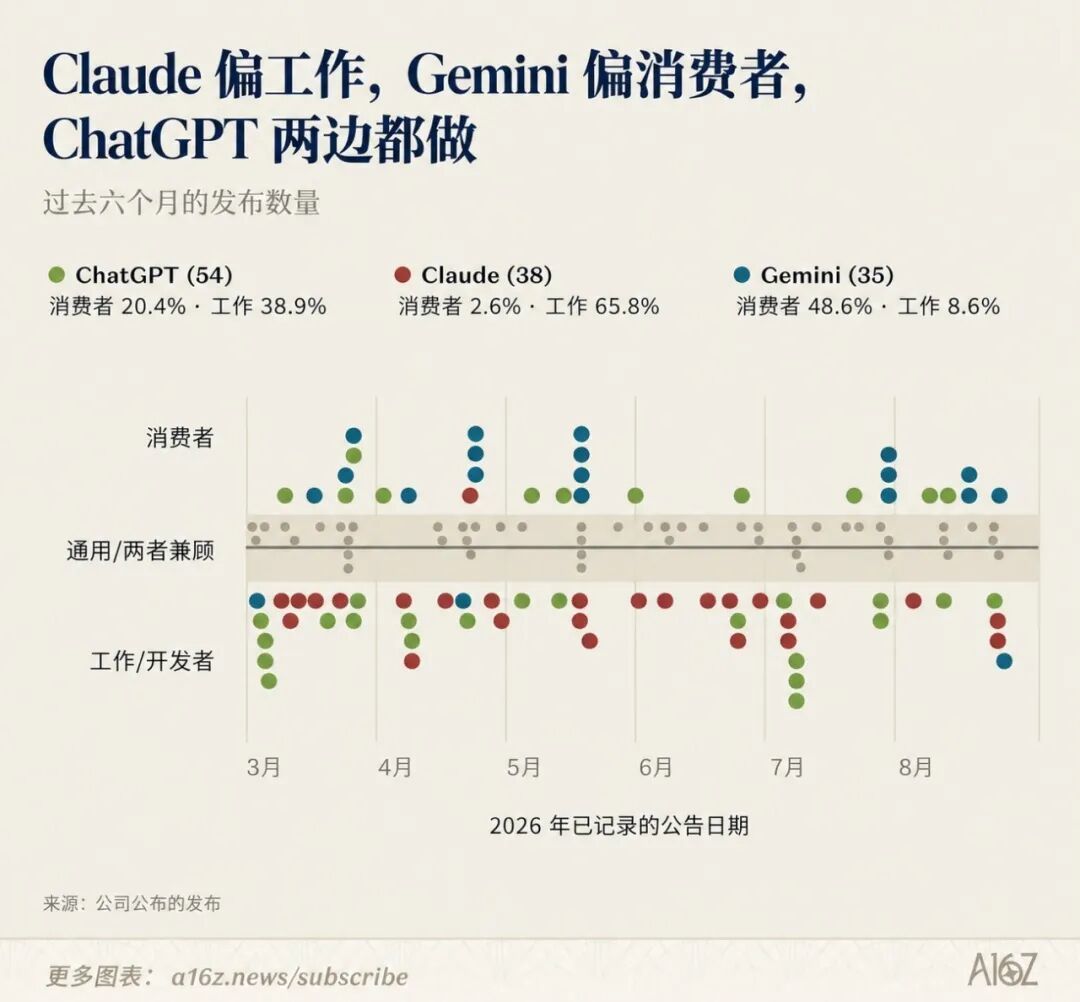
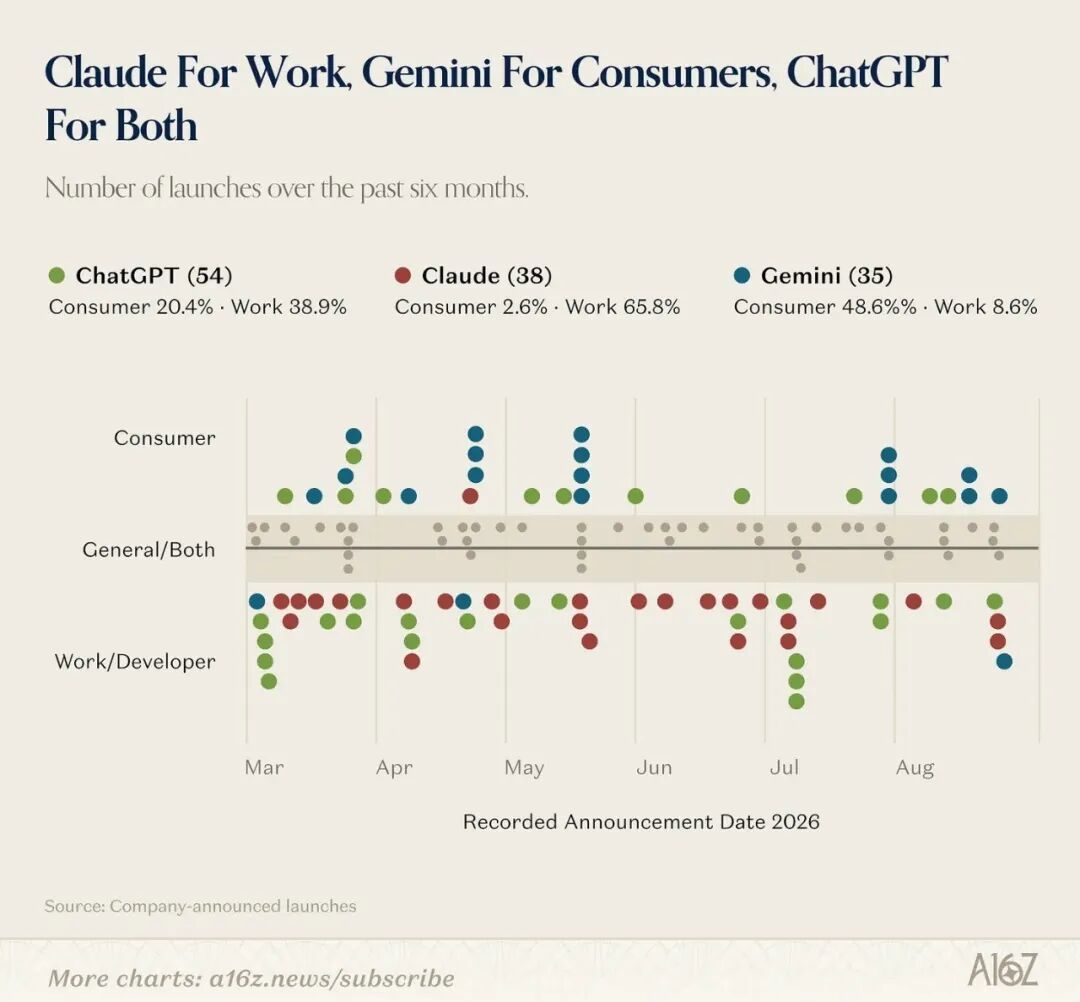
Darüber hinaus hat Anthropic klargestellt, dass es niemals an der Werbung rütteln wird. Mit seinem hervorragenden Modell werden Abonnements von C-End-Nutzern zu einer wichtigen Einnahmequelle.
In Claudes persönlichem Abonnement der Spitzenklasse von bis zu 100 US-Dollar/Monat zahlten 7,3 % der zahlenden Nutzer dafür; Zum Vergleich: Die Conversion-Raten von Google und ChatGPT für die Pakete zum gleichen Preis betrugen nur 1,3 % bzw. 1,1 %.
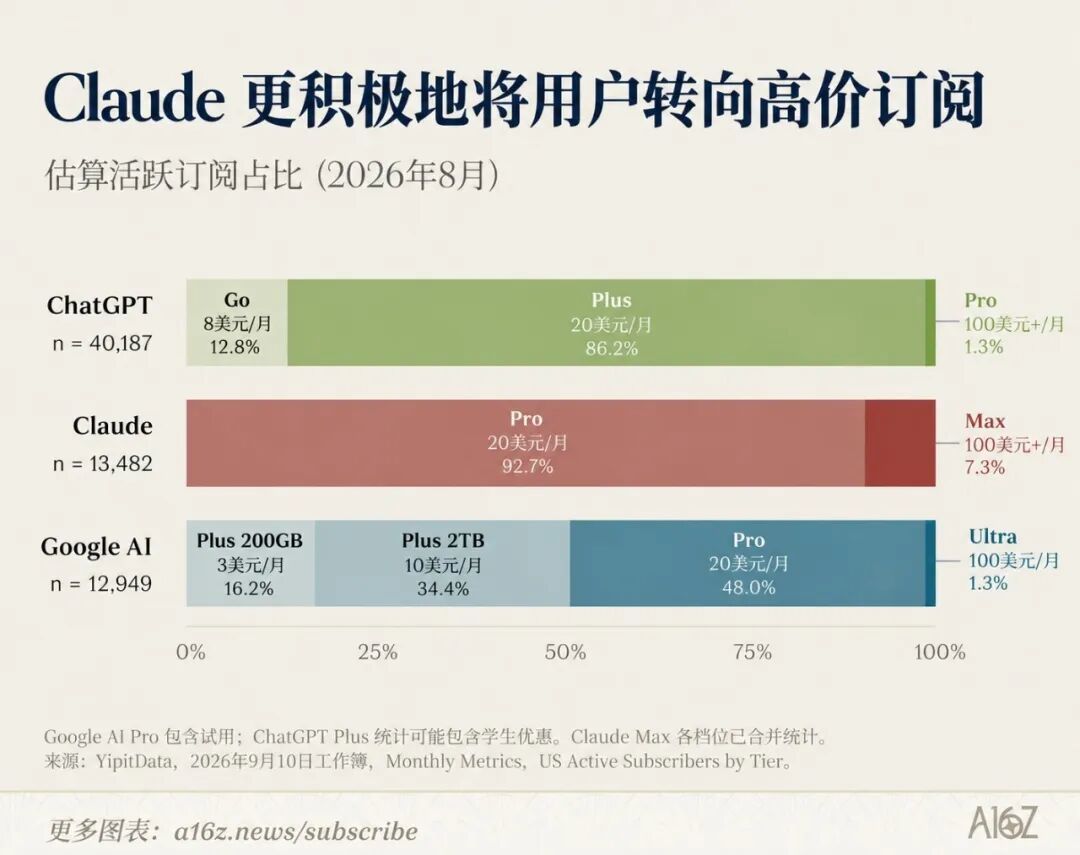
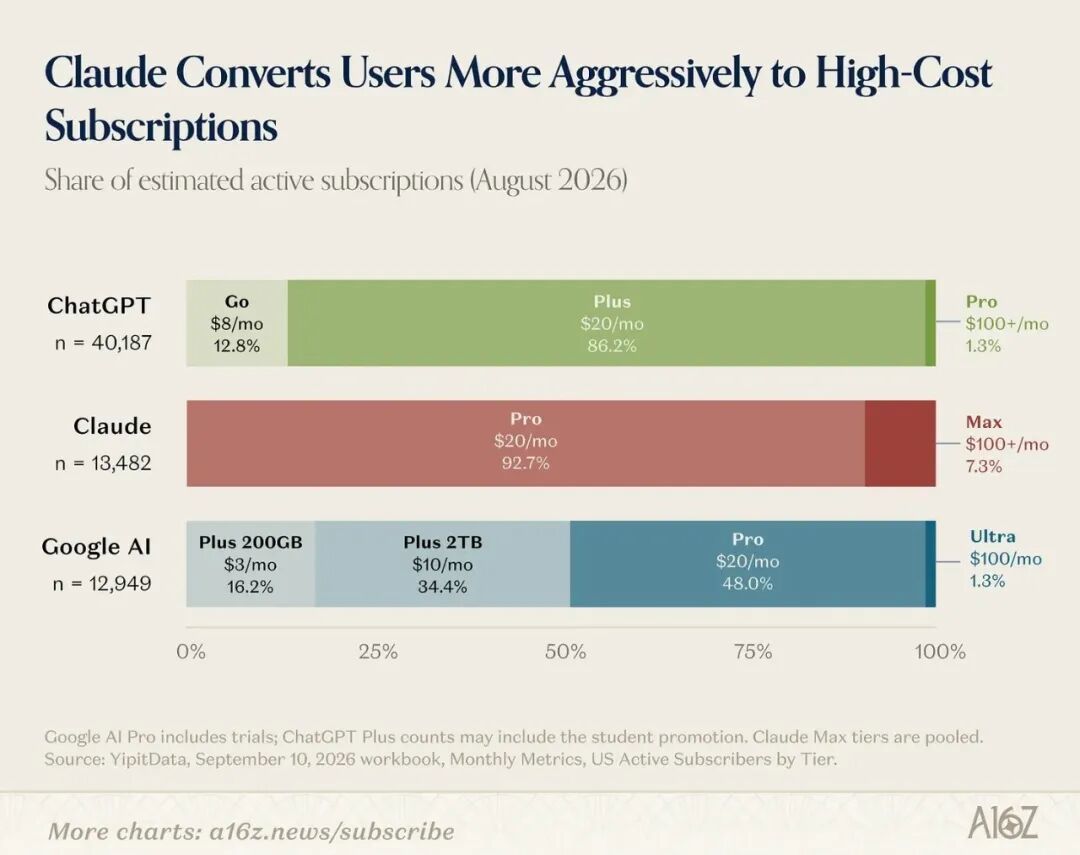
Darüber hinaus zeigen Daten, dass nur 8 % der ChatGPT-Abonnenten auch Claude abonnieren.
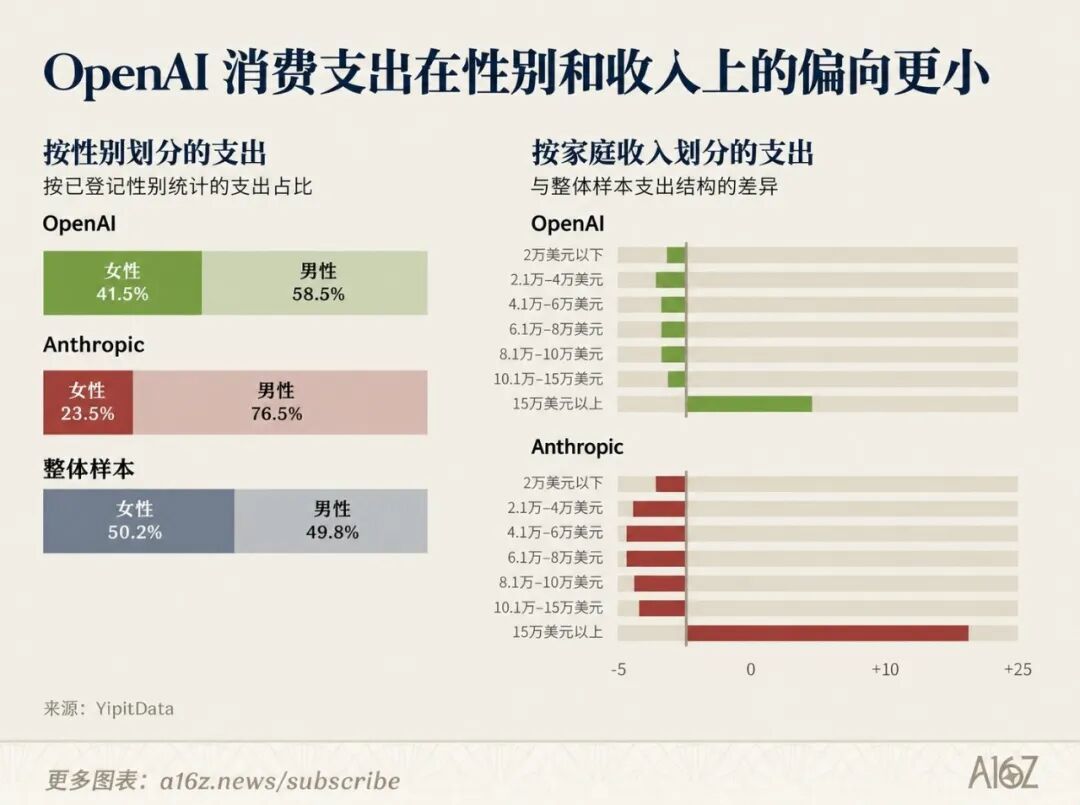
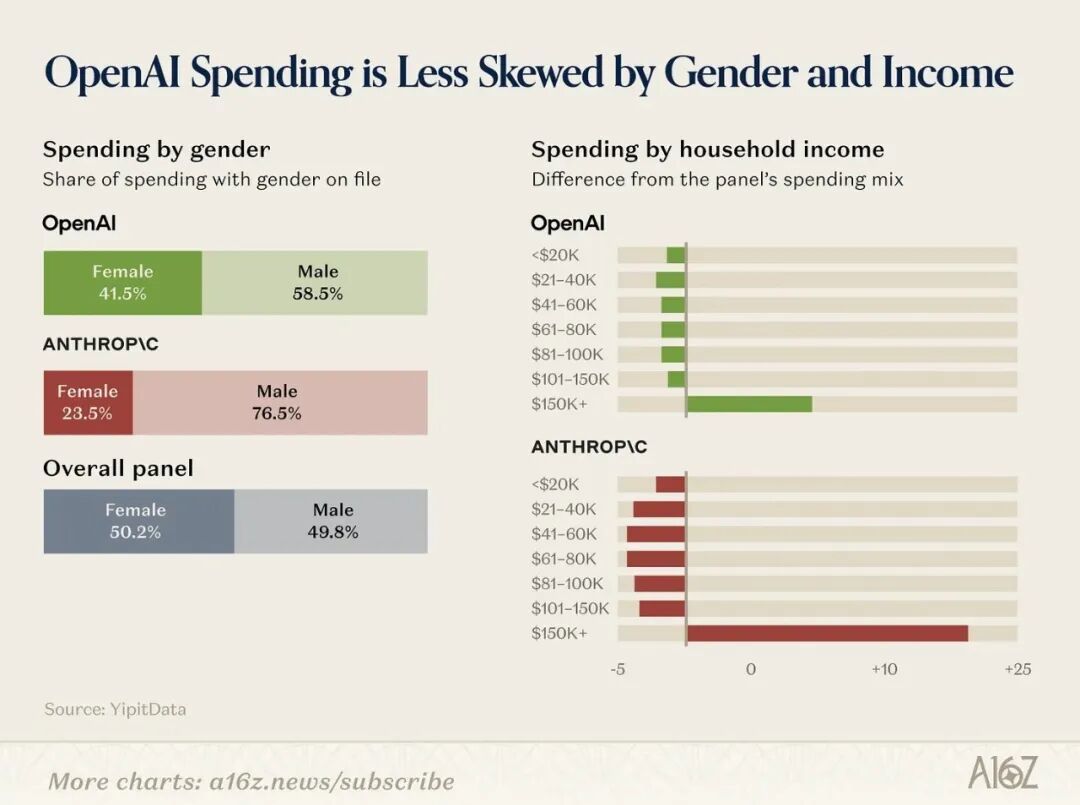
Wie können Startups dem Fleischwolf großer Unternehmen entkommen?
Wenn ChatGPT den Datenverkehr aufsaugt und traditionelle SaaS-Giganten wie Superhuman und Canva KI nahtlos in bestehende Arbeitsabläufe einbetten, wird der für Startups verbleibende Lebensraum unendlich komprimiert.
Aber es gibt keine Möglichkeit, im Schatten der Riesen zu überleben. Zu diesem Zweck hat a16z vier Erfahrungen zusammengefasst:
Beherrschen Sie zunächst das exklusive differenzierte Modell.
Egal wie leistungsfähig das allgemeine große Modell ist, es kann in einem bestimmten vertikalen Bereich nicht das Nonplusultra erreichen. Suno (19. beim Verkehr, 7. beim Umsatz) und ElevenLabs sind der beste Beweis. Für Entwickler sind ein einzigartiger visueller Stil, eine Klangtextur oder proprietäre Trainingsdaten den Preis wert.
Zweitens, da Sie sie nicht besiegen können, schließen Sie sich allen an.
Der beliebte Code-Editor Cursor (auf Platz 35 gestiegen) unterstützt das Aufrufen von Modellen aus mehreren Laboren. Für Anwender ist es weitaus angenehmer, je nach Aufgabenstellung frei auf das bequemste Modell wechseln zu können, als an das Ökosystem eines bestimmten großen Herstellers gebunden zu sein.
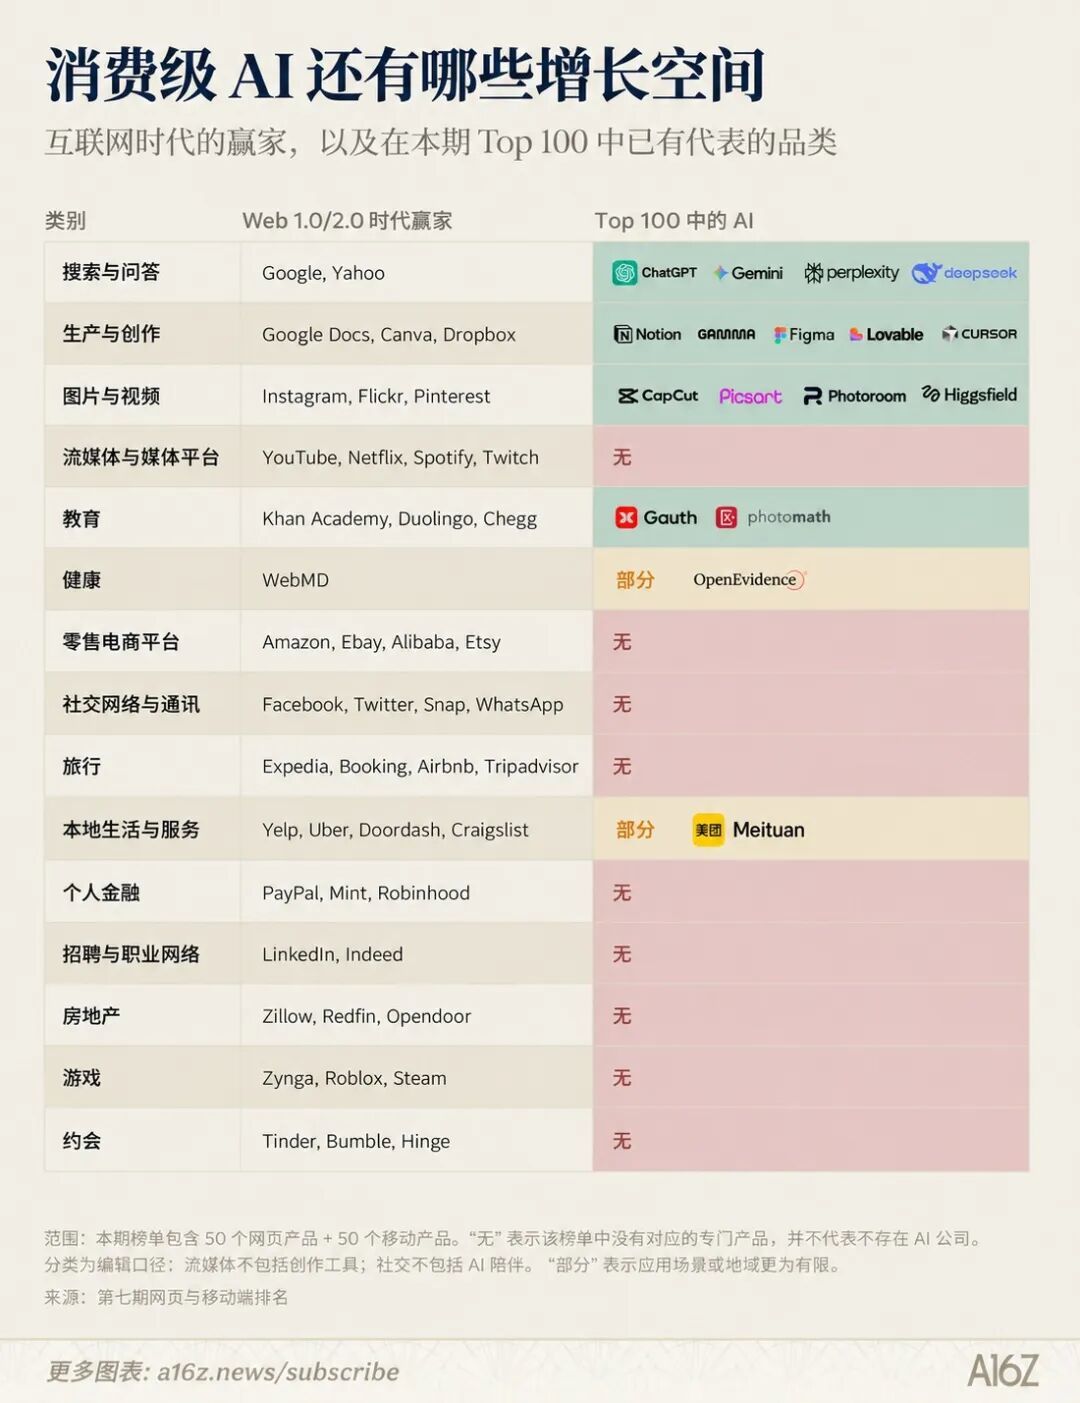
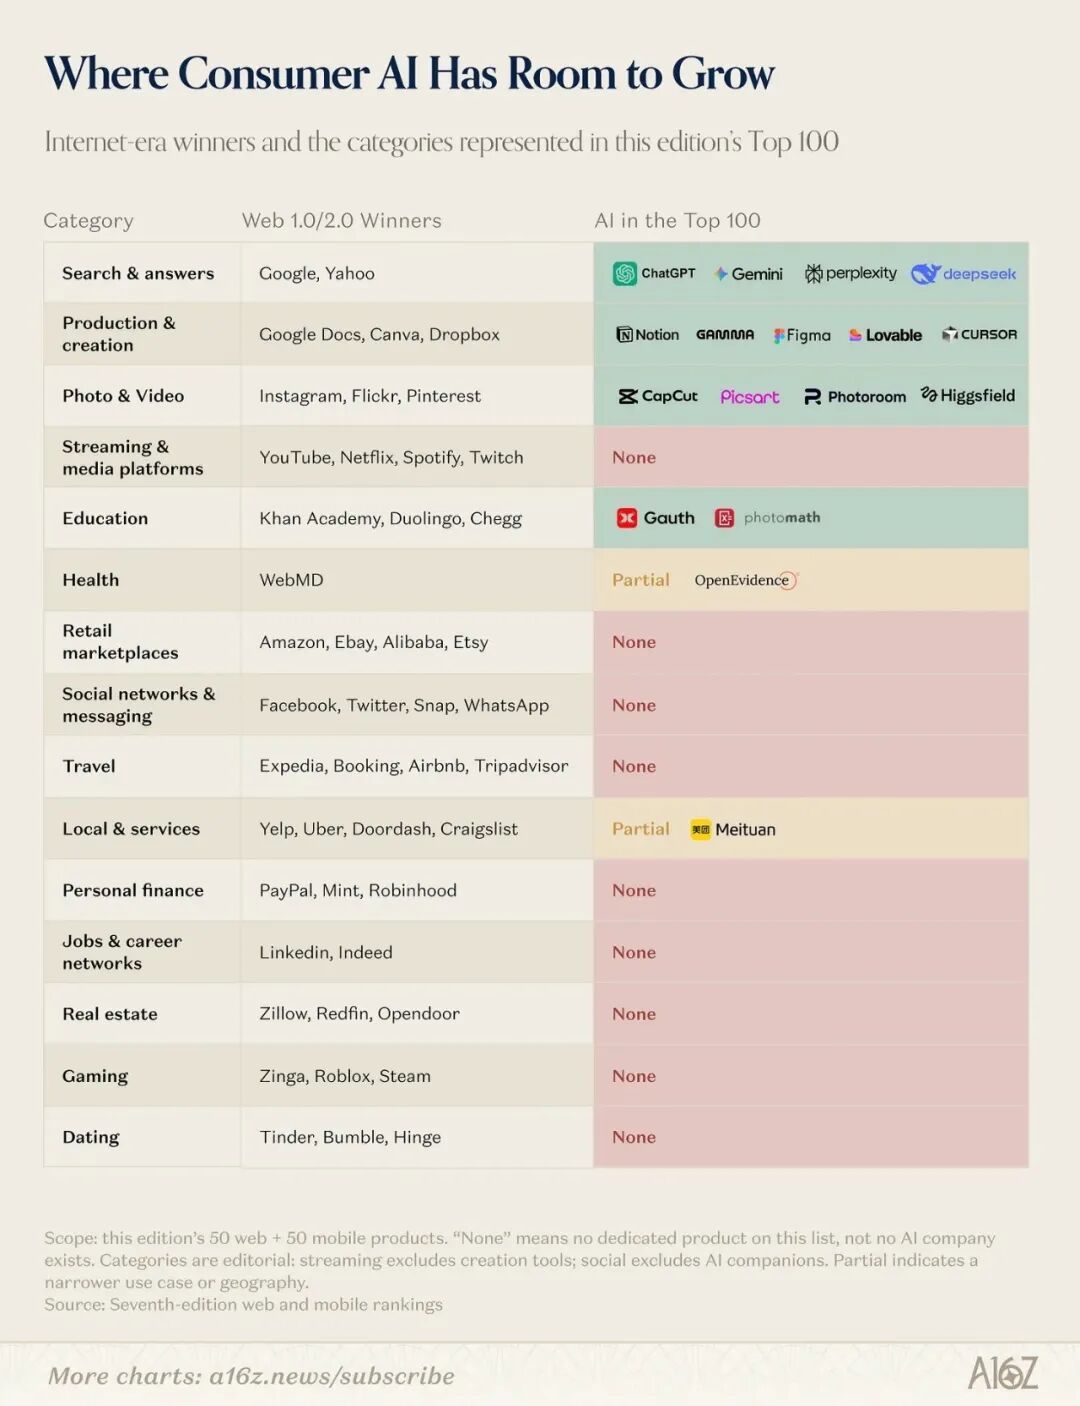
Dringen Sie außerdem in die „verborgenen Ecken“ vor, die Giganten nicht berühren wollen.
Compliance-Richtlinien und Datenschutzbedenken sind genau die Hürden für Startups: OpenEvidence, das sich auf den medizinischen Datenschutz konzentriert, hat 50 bis 60 % der US-amerikanischen Ärzteschaft erreicht; und jene NSFW-KI-Anwendungen (Adult Content), die bewusst aus dieser Liste ausgeschlossen wurden, machen tatsächlich mehr als 20 % der Traffic-Liste aus.
Der Markt, in dem Giganten es nicht wagen, um ihres guten Rufs willen unterzugehen, ist ein Nährboden für barbarisches Wachstum.
Da der Software-Eingang von Google Docs und ChatGPT belegt ist, nutzen wir schließlich den physischen Eingang. Beispielsweise belegte die KI-Aufzeichnungshardware Plaud dank ihres „Gerät + Abonnement“-Modells den 16. Platz auf der Liste der Verbraucherausgaben.
Auch die Giganten haben es bemerkt. Meta steckte Muse in eine intelligente Brille und entwickelte sogar elektronische KI-Haustiere; Mit der Übernahme von io Products durch OpenAI wird der Ehrgeiz, Hardware zu schaffen, noch deutlicher zum Ausdruck gebracht.
Ganz gleich, ob es sich um Giganten oder Start-ups handelt, die heutige Verbraucher-KI steht im Wesentlichen vor einem unvermeidlichen Problem: Das Geschäftsmodell ist zu einseitig.
Einerseits bestand in der Zeit vor der KI die zugrunde liegende Logik des Internets darin, dass „die Wolle von den Schafen kommt“: Wir schauen uns Inhalte kostenlos auf Kosten von Werbung an. Aber im KI-Zeitalter sind die Kosten für die Rechenleistung großer Modelle erstaunlich hoch und KI-Hersteller können es sich einfach nicht leisten, Geld für kostenlosen Datenverkehr auszugeben.
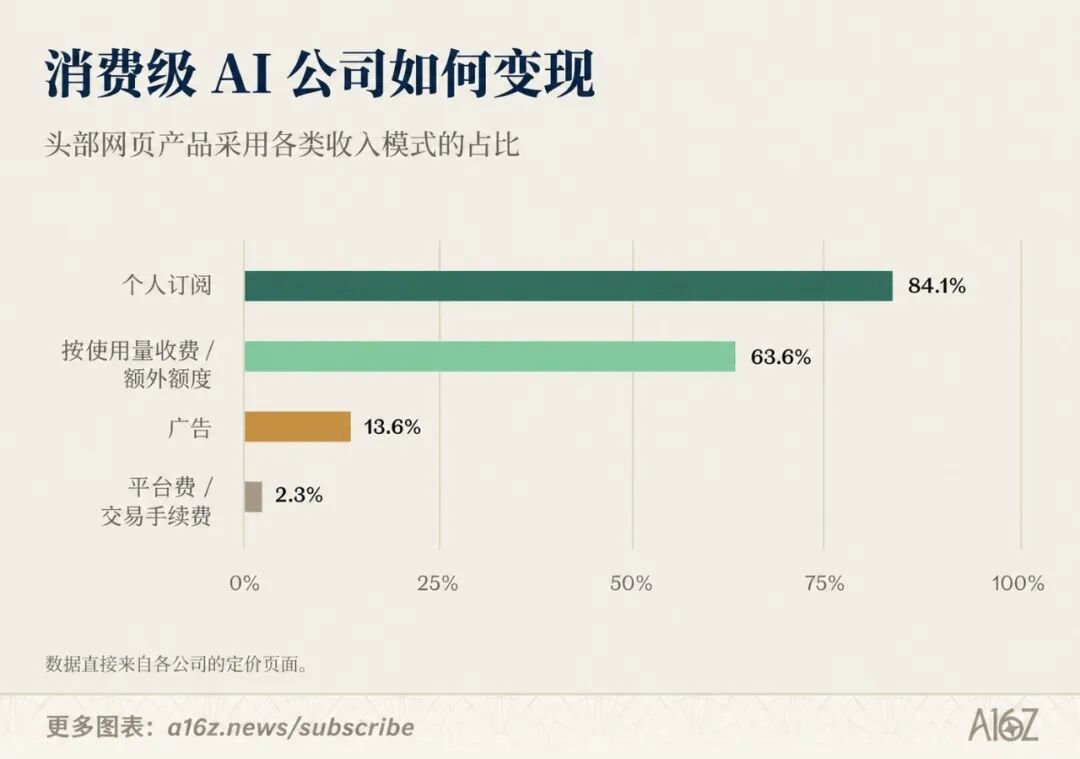
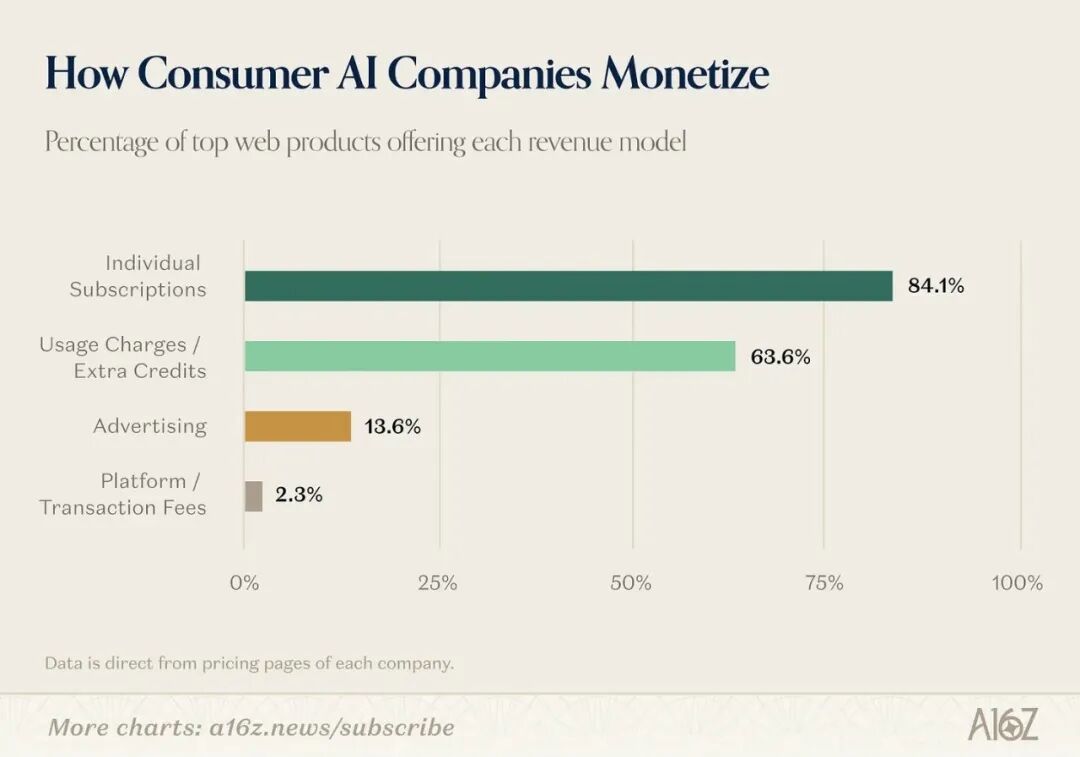
Von den 44 von a16z gezählten nativen KI-Produkten verdienen 84 % Geld mit dem Verkauf von Abonnements und 63 % mit dem Verkauf von Rechenleistungskontingenten.
Andererseits lösen KI-Agenten (intelligente Agenten) mit echten Ausführungsfähigkeiten die nächste Geschäftsmodellrevolution aus.
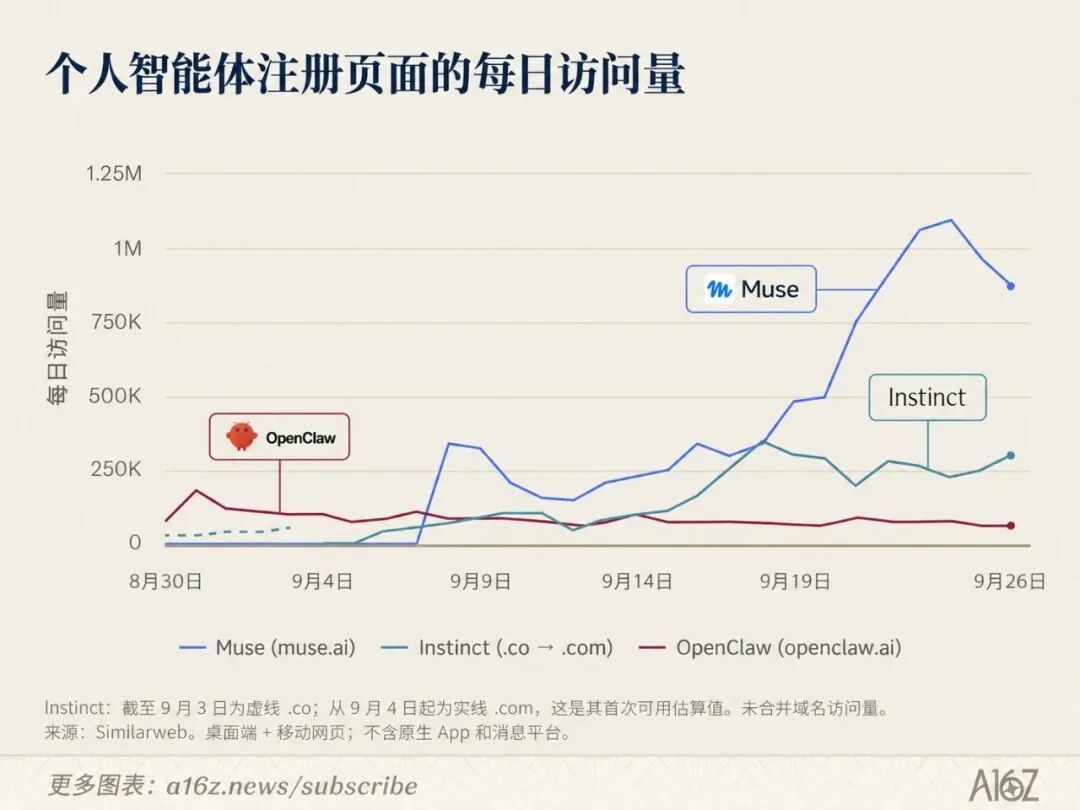
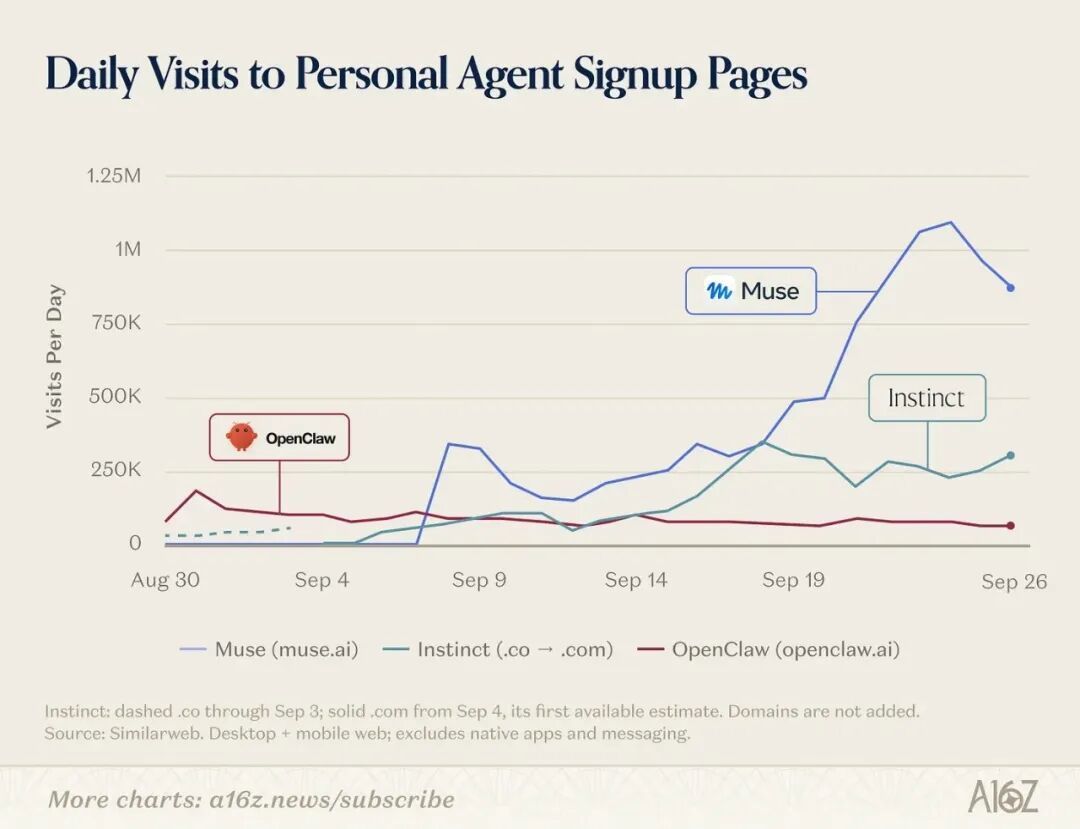
Vor einem halben Jahr beschwerten sich noch alle darüber, dass Agent schwierig zu bedienen sei; Heutzutage haben persönliche Agentenprodukte wie Muse und Grok Bot Millionen aktiver Benutzer.
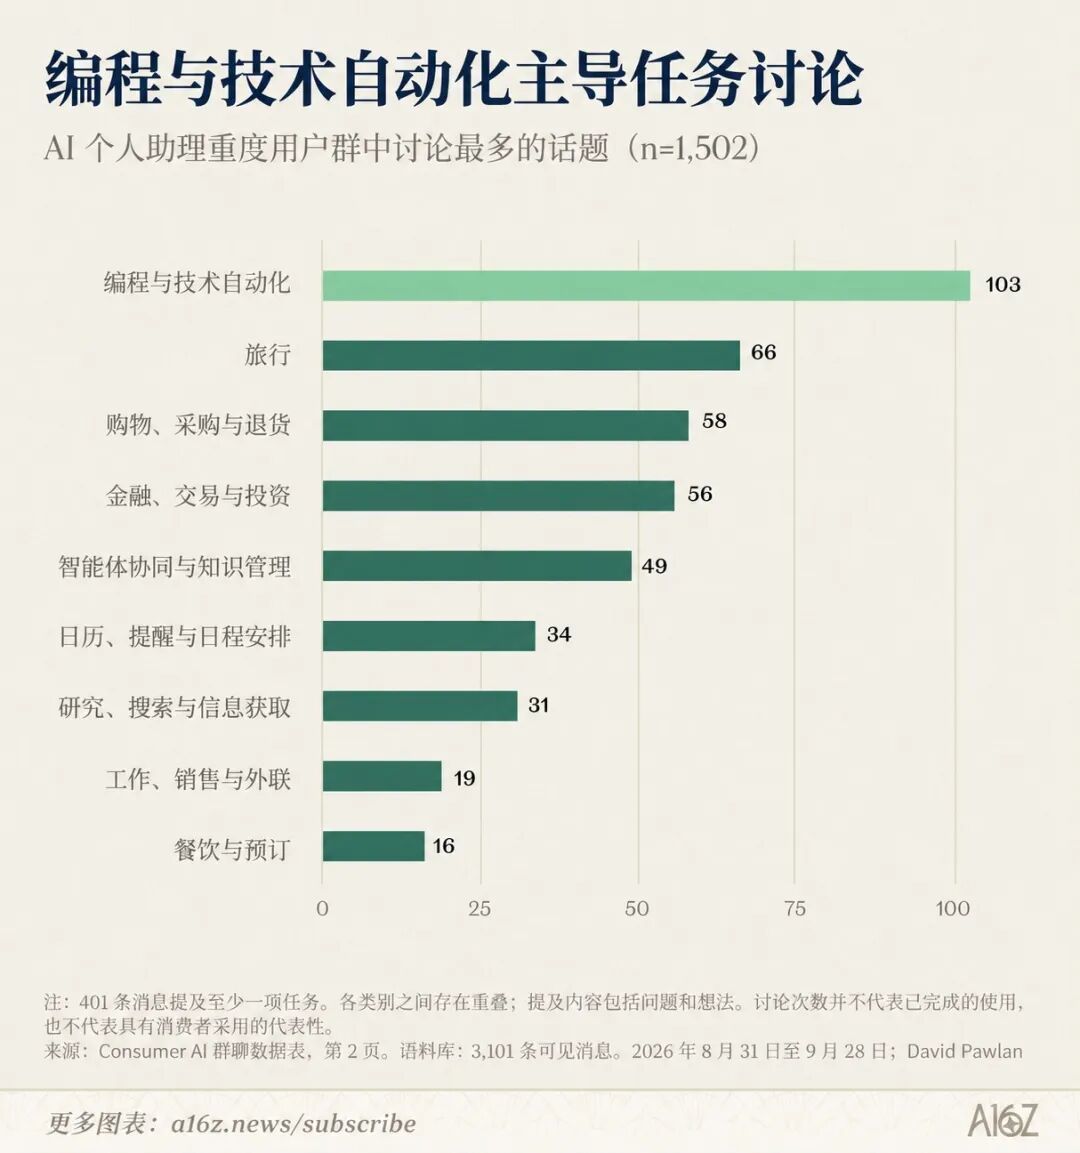
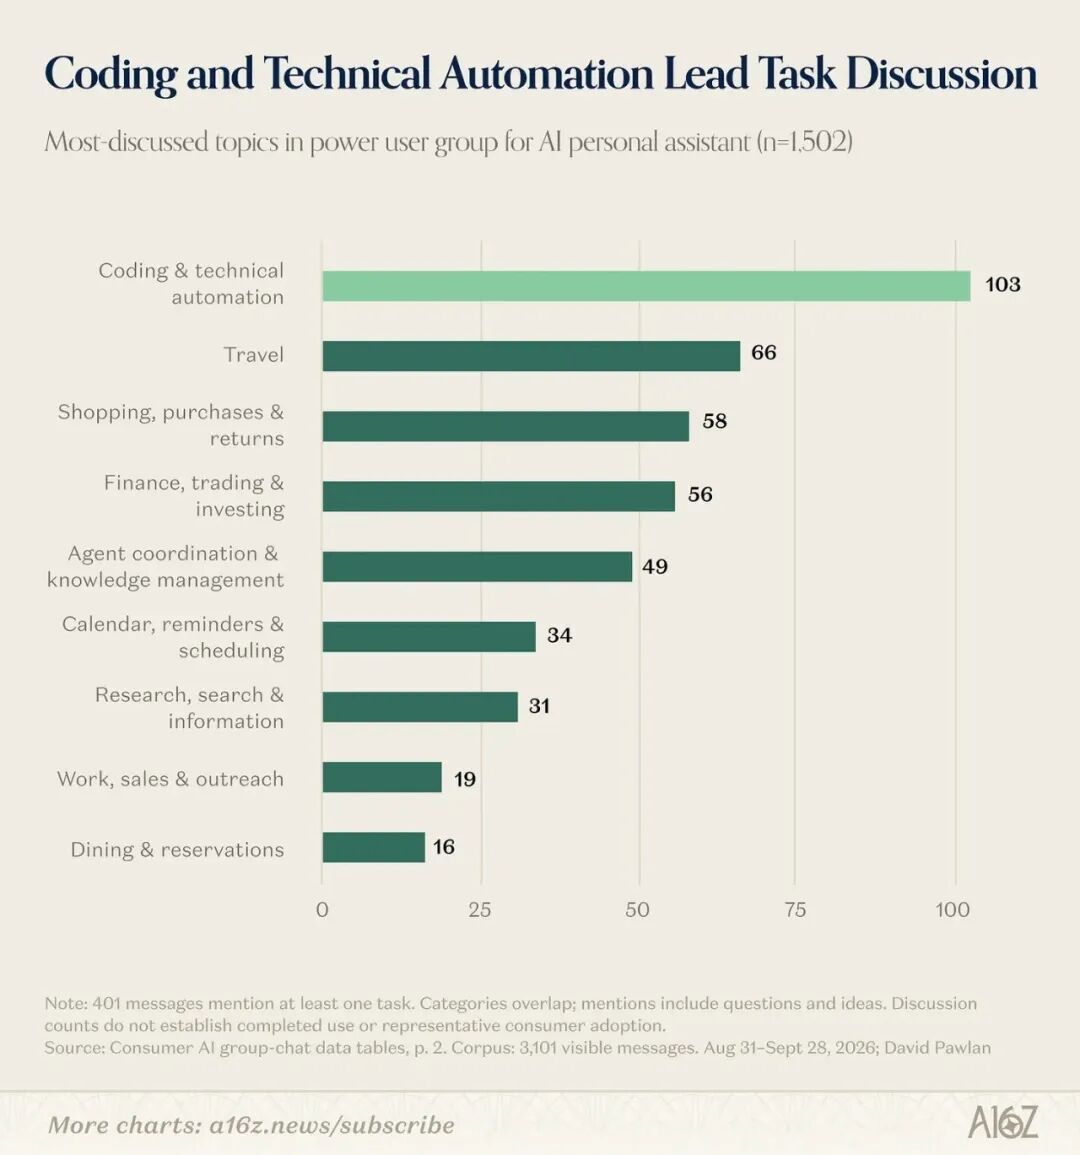
Laut AssistantBenchmark-Daten sind die am häufigsten diskutierten Anwendungsszenarien für Agenten Programmierung und technische Automatisierung.
Noch wichtiger ist, dass die KI, sobald sie die Transaktionseingabe beherrscht, den Benutzern nicht mehr die schmerzhafte Abonnementgebühr von 20 US-Dollar in Rechnung stellen muss. Es kann Händlern eine „Take Rate“ oder Affiliate-Marketing-Gebühr berechnen, genau wie bei herkömmlichen Internetplattformen.
Kurz gesagt, die erste Hälfte der Verbraucher-KI ist ein Karneval für das 1 % der Superplayer. Jeder ist in die Magie von Prompt eingetaucht und bereit, für die hohe Rechenleistung zu zahlen.
Aber wenn KI das mobile Internet der nächsten Ära werden will, muss sie eine schwierige Transformation vollziehen: von einem SaaS-Tool, das „die monatliche Miete von den Nutzern einsammelt“, zu einer Infrastruktur, die „Wasser aus Transaktionen extrahiert“ oder das klassische Werbemodell des Internets wiederentdeckt.
Wie a16z am Ende des Berichts sagte, werden Abonnements weiterhin die Heimat professioneller Tools sein. Aber erst wenn die Werbe- und Transaktionsprovisionsmodelle wirklich funktionieren und wenn normale Menschen die für jedes Gespräch verbrauchten Token nicht mehr sorgfältig berechnen müssen, wird die Magie der KI wirklich in das tägliche Leben eines jeden Einzugsgebiets kommen.
Und dieser Tag könnte früher kommen, als wir denken.
Kommentare