
Zusammenfassung:
Die neuesten Statistiken der Marktforschungsorganisation Counterpoint Research zeigen, dass
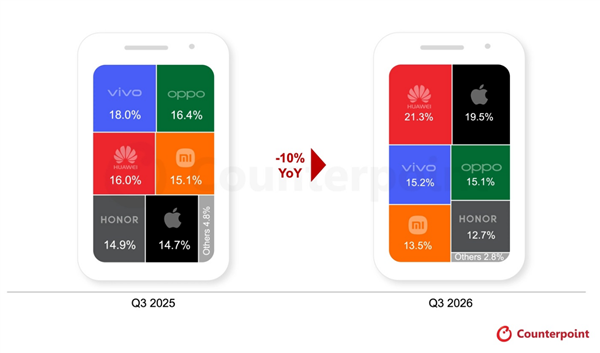
Chinas Smartphone-Markt stillschweigend ein Duopolmuster gebildet hat. Die beiden führenden Marken Huawei und Apple lassen ihre Konkurrenten nach und nach hinter sich und bauen ihren Vorsprung immer weiter aus.
Die neuesten Statistiken zeigen, dass Chinas gesamte Smartphone-Auslieferungen im dritten Quartal 2026 im Jahresvergleich um 10 % zurückgingen, was einen Rekord für das niedrigste Auslieferungsvolumen im gleichen Zeitraum seit 2012 darstellt. Der Rückgang der gesamten Branche übertraf die bisherigen Erwartungen der Marktinstitutionen bei weitem.
Der Hauptgrund für diese schleppende Entwicklung in der Branche liegt darin, dass die weltweiten Preise für Speicherchips weiter steigen und das Gesamtangebot an vorgelagerten Komponenten knapp ist, was die Produktionskosten der Komplettmaschinenhersteller direkt in die Höhe treibt.
Nach den Marktanteilsdaten der unterteilten Marken zu urteilen, machten die kombinierten Lieferungen von Huawei und Apple 40,8 % des gesamten Marktes aus, was im Vergleich zum Gesamtanteil im gleichen Zeitraum des letzten Jahres deutlich gestiegen ist und fast den gesamten durch den Marktrückgang frei gewordenen zusätzlichen Raum aufzehrt.
Diese Daten bestätigen auch, dass die beiden führenden Marken in einem Branchenzyklus, in dem die Speicherkosten weiter steigen, stark im High-End-Markt engagiert sind, was ihnen eine starke Risikoresistenz verliehen hat. Der Kostendruck kann über Markenprämien übertragen werden, im Gegenteil können sie durch Branchenumstrukturierungen ihre Marktanteile weiter ausbauen.
Die verbleibenden inländischen Mobiltelefonhersteller, die auf den mittleren bis unteren Preissegment abzielen, haben aufgrund der anhaltenden verrückten Preiserhöhungen bei Speicherchips fast alle einen unterschiedlich starken Rückgang ihrer Marktanteile erlebt, und ihre ohnehin schon mageren Gewinnmargen wurden weiter gekürzt.
Die aktuelle Kosteninflation vorgelagerter Komponenten hat in den letzten Jahren ihren Höhepunkt erreicht. Immer mehr mittelständische Hersteller können die steigenden Komponentenbeschaffungskosten nicht mehr vollständig durch interne Kostensenkungen auffangen. Sie stehen vor dem Dilemma, die Preise zu erhöhen oder Waren mit Verlust zu verkaufen.
Da die Bandbreite der Preiserhöhungen auf dem Endgerätemarkt immer weiter zunimmt, haben viele Verbraucher, die ursprünglich geplant hatten, ihre Telefone auszutauschen, damit begonnen, ihre Austauschzyklen aktiv zu verschieben und auf spätere E-Commerce-Verkaufsaktionen zu warten, bevor sie neue Telefone kaufen. Viele Nutzer haben sich auch direkt an den Gebrauchtmarkt für generalüberholte Mobiltelefone gewandt, um ältere Modelle mit höherem Preis-Leistungs-Verhältnis zu erwerben.
Dieses abwartende Verhalten der Verbraucher wird die Marktnachfrage nach neuen Smartphones weiter schwächen und im kommenden vierten Quartal 2026 zusätzlichen Wachstumsdruck auf den Verkauf neuer Telefone ausüben. Das allgemeine Erholungstempo der Branche dürfte langsamer ausfallen als bisher prognostiziert.
Der durch steigende Speicherkosten verursachte Matthew-Effekt wird die derzeitige Marktdifferenzierung weiter verstärken. Für mittelständische Hersteller ohne Kernkompetenzen von High-End-Marken und Premium-Produkten wird es immer schwieriger, zu überleben. Auch in Zukunft wird das Duopolmuster des inländischen Smartphone-Marktes noch lange bestehen bleiben und anderen inländischen Marken Raum für den Durchbruch lassen.
Kommentare