Zusammenfassung:
Neue Untersuchungen zeigen, dass Einzelhändler die Listenpreise erhöhen, um die Gewinnmargen zu erhöhen und die Bearbeitungsgebühren auszugleichen, da immer mehr Verbraucher die BNPL-Dienste (Buy Now, Pay Later) nutzen. Ungefähr jeder Dritte an der Kasse eines Lebensmittelgeschäfts hat Apps wie Klarna und Affirm verwendet, um Dinge des täglichen Bedarfs wie Obst und Gemüse, Milch und Eier in Raten zu kaufen. Untersuchungen von Wirtschaftswissenschaftlern haben ergeben, dass diese Art des Verhaltens „Jetzt kaufen, später zahlen“ die Lebensmittelpreise für alle in die Höhe treiben könnte.
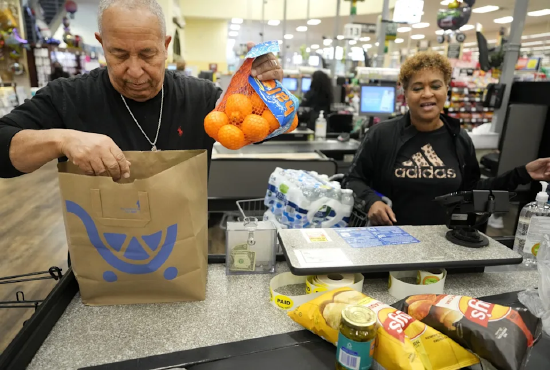
Ein Artikel der Washington University in St. Louis (der in der nächsten Ausgabe des Journal of Administrative Science veröffentlicht wird) zeigt, dass Einzelhändler sich möglicherweise dazu entschließen, den Warenpreis zu erhöhen und gleichzeitig den Lagerbestand zu reduzieren, da immer mehr Verbraucher darauf zurückgreifen, jetzt zu kaufen und später zu bezahlen, um Dinge des täglichen Bedarfs zu kaufen.
Für diese Art des Kleinverbrauchs werden zunehmend Ratenzahlungen eingesetzt. Eine LendingTree-Umfrage im Juli unter mehr als 6.000 US-Verbrauchern ergab, dass 29 % der Amerikaner angaben, „Jetzt kaufen, später bezahlen“-Kredite für den Kauf von Lebensmitteln zu nutzen, fast doppelt so viel wie vor zwei Jahren (14 %).
Dahinter steckt ein wichtiger gesellschaftlicher Trend: Die Kosten für medizinische Versorgung und Kinderbetreuung steigen, gepaart mit einer hohen Inflation. „Jetzt kaufen, später bezahlen“ wird für Verbraucher immer attraktiver. 91,5 Millionen Amerikaner haben Apps wie Klarna, Affirm und Afterpay für Ratenkäufe genutzt. Nach Angaben der Federal Reserve Bank of Richmond nehmen die „Jetzt kaufen, später bezahlen“-Transaktionen weiter zu, machen jedoch derzeit nur etwa 1 % der gesamten Kreditkartentransaktionen aus.
Panos Cuvelis, Professor für Lieferkette, Betrieb und Technologie an der Olin Business School der Washington University, leitete die Forschung. Einzelhändler müssen jedes Mal Händlergebühren zahlen, wenn sie eine „Jetzt kaufen, später bezahlen“-Bestellung abschließen. Das Forschungsteam möchte klären, welche Faktoren dieses Modell für Einzelhändler weiterhin attraktiv machen. Das Forschungsteam entwickelte ein Wirtschaftsmodell, das nicht nur die Zahlungsbereitschaft und -fähigkeit der Verbraucher mit „Jetzt kaufen, später zahlen“ berücksichtigt, sondern auch die erwarteten Gewinne der Einzelhändler maß. Untersuchungen haben ergeben, dass Einzelhändler die Produktpreise erhöhen, um die von der Plattform erhobenen Händlergebühren auszugleichen. Dies bedeutet, dass einige Verbraucher, die den vollen Betrag zahlen, tatsächlich Benutzer subventionieren, die in Raten kaufen, und letztendlich müssen
alle Verbraucher mit höheren Produktpreisen rechnen
.Cuvelis sagte in einem Interview mit Fortune: „Einzelhändler, die diese Art der Ratenzahlungsmethode akzeptieren, werden den Preis erhöhen. Um es ganz klar auszudrücken: Wir alle müssen für diese Art von Geschäftspraktiken bezahlen.“
Warum jetzt kaufen und später bezahlen schadet sowohl Verbrauchern als auch Einzelhändlern
Verbraucher sind zunehmend auf Kredite angewiesen, um Grundbedürfnisse wie Lebensmittel zu bezahlen, und Einzelhändler stehen unter starkem Druck, die Preise zu erhöhen. „Jetzt kaufen, später bezahlen“ war ursprünglich für große, nicht unbedingt notwendige Einkäufe wie Möbel und Spielekonsolen gedacht. Diese Art von Produkt hat eine höhere Gewinnspanne, und selbst wenn der Einzelhändler die Ratenzahlung zahlt, ist es immer noch profitabel. Bei Bedarfsgütern wie Lebensmitteln, die dringend benötigt werden, sind die Gewinnspannen jedoch sehr gering.
Veränderungen im Konsumverhalten der Verbraucher spiegeln nicht nur den wirtschaftlichen Druck wider, sondern sind auch nicht gut für den Einzelhandel. Um die ohnehin geringen Gewinne wichtiger Kategorien aufrechtzuerhalten, sind Einzelhändler gezwungen, die Preise zu erhöhen. Wenn einige Produkte unrentabel werden, kann es sein, dass Einzelhändler sie einfach aus den Regalen nehmen, was den Einkaufsraum der Verbraucher weiter einschränkt.
Cuvelis sagte: „Warum sollten Einzelhändler dieses Geschäft immer noch betreiben? Es sei denn, sie erwarten von den Verbrauchern, dass sie nebenbei eine Menge anderer Produkte kaufen und mit anderen Produkten Geld verdienen.“
Die versteckten Risiken von „Jetzt kaufen, später bezahlen“
Verbraucher, die Ratenzahlungsdienste nutzen, um Dinge des täglichen Bedarfs zu kaufen, bringen auch mehr versteckte Sorgen mit sich. Es besteht seit langem ein Mangel an Aufsicht über dieses Finanztechnologieprodukt, und Plattformen haben in der Vergangenheit in der Regel keine diesbezüglichen Schulden an Kreditauskunfteien gemeldet. Kuvelis erklärte, dass dies dazu geführt habe, dass einige Verbraucher einen hohen Betrag an „versteckten Schulden“ hätten und gleichzeitig fünf bis zehn Kredite behalten könnten, die sie sofort kaufen und später abbezahlen könnten. Daten von LendingTree zeigen, dass 47 % der „Jetzt kaufen, später bezahlen“-Nutzer im vergangenen Jahr mit ihren Rückzahlungen in Verzug geraten sind.
Zugegebenermaßen ist der Gesamtumfang dieser Art von Schulden nicht riesig, und Verbraucher legen oft Wert auf die Rückzahlung kurzfristiger Raten. Aber Kuvelis wies darauf hin, dass die potenziellen Risiken für Verbraucher und Einzelhändler, wenn man jetzt kauft und später zahlt, real sind, auch wenn es keine weitreichenden wirtschaftlichen Auswirkungen gibt.
„Das Risiko besteht objektiv“, sagte er. „Einige Menschen, die am Rande ihrer Einnahmen und Ausgaben leben, haben zu viele Kredite aufgenommen, und die Außenwelt weiß nichts davon. Das ist sehr gefährlich für sie, und früher oder später werden die Schuldenprobleme explodieren ... Für Einzelhändler werden solche Kunden die Unternehmensgewinne schmälern und sich direkt auf die Rentabilität auswirken.“
Kommentare