Zusammenfassung:
Der globale Laptop-Markt könnte im Jahr 2027 einem neuen Abwärtsdruck ausgesetzt sein. Der neueste Bericht des Marktforschungsunternehmens TrendForce weist darauf hin, dass sich das Hauptrisiko in der Notebook-Industrie angesichts der weiter steigenden Preise für Kernkomponenten wie DRAM-Speicher, CPUs und Solid-State-Laufwerke von einem unzureichenden Angebot hin zu den Auswirkungen steigender Kosten auf die Verbrauchernachfrage verlagert. Wenn Hersteller mehr Kosten an die Verbraucher weitergeben müssen, könnten steigende Verkaufspreise für Endgeräte den Austauschzyklus weiter verlängern, was zu einem noch stärkeren Rückgang der weltweiten Laptop-Lieferungen im Jahr 2027 führen würde.
TrendForce geht derzeit davon aus, dass die weltweiten Laptop-Lieferungen im Jahr 2027 im Jahresvergleich einen Rückgang im niedrigen einstelligen Prozentbereich verzeichnen werden. Diese Prognose ist jedoch immer noch mit erheblicher Unsicherheit behaftet. Wenn die DRAM- und CPU-Preise weiterhin hoch bleiben, sind Notebook-Hersteller gezwungen, die Einzelhandelspreise weiter zu erhöhen, und der Rückgang der jährlichen Lieferungen könnte sich auf einen hohen einstelligen Prozentsatz ausweiten.
Das bedeutet, dass die entscheidende Frage auf dem Laptop-Markt im Jahr 2027 möglicherweise nicht mehr darin besteht, ob die Hersteller genügend Teile beschaffen können, sondern ob die Verbraucher bereit sind, steigende Produktpreise zu akzeptieren.
Tatsächlich wurde die Leistung des Laptop-Marktes im Jahr 2026 erheblich durch Veränderungen in der Lieferkette beeinflusst. Seit Jahresbeginn hat sich die CPU-Versorgungslage verbessert und die Hersteller haben zahlreiche Komponenten im Vorfeld eingekauft. Gleichzeitig haben einige Verbraucher, die ursprünglich den Kauf von Computern in der zweiten Jahreshälfte oder sogar 2027 geplant hatten, aus Sorge vor zukünftigen Preissteigerungen oder Engpässen den Austausch bereits im Voraus abgeschlossen. Zusammen unterstützten diese Faktoren die Marktlieferungen im ersten Halbjahr 2026.
TrendForce betonte jedoch, dass diese Versandleistung nicht bedeute, dass sich die Terminalnachfrage wirklich erholt habe. Ein Teil der Nachfrage wird lediglich von der Zukunft in die Gegenwart vorab freigegeben. Wenn Verbraucher, die ursprünglich den Kauf von Computern in der zweiten Hälfte des Jahres 2026 und darüber hinaus geplant hatten, ihre Einkäufe im Voraus abschließen, wird der Folgemarkt natürlich einige potenzielle Käufer verlieren.
Gleichzeitig wird der Bestand an zuvor von den Herstellern eingekauften Billigteilen allmählich aufgebraucht. Sobald diese Lagerbestände aufgebraucht sind, müssen Unternehmen CPUs, DRAM und SSDs zu höheren Marktpreisen kaufen, und die Produktionskosten werden direkter von Preiserhöhungen bei Komponenten beeinflusst.
Besonders hervorzuheben ist der Anstieg der Speicherpreise. Während die Branche der künstlichen Intelligenz weiter wächst, erhöhen große Cloud-Dienstanbieter und Rechenzentrumsbetreiber weiterhin ihre Investitionen in KI-Server. Diese Server benötigen große Mengen an Hochleistungsspeicher, insbesondere Speicher mit hoher Bandbreite für KI-Beschleuniger. Infolgedessen investieren Speicherhersteller immer mehr Produktionsressourcen in Produkte mit höheren Gewinnen und stärkerer Nachfrage, und auch die Versorgung mit DRAM, die für gewöhnliche PCs benötigt wird, wird beeinträchtigt.
Diese Änderung überträgt sich auf den Consumer-Computermarkt. Obwohl der von gewöhnlichen Laptops verwendete Speicher nicht genau mit dem Speicher mit hoher Bandbreite übereinstimmt, der von KI-Servern benötigt wird, werden beide dennoch von der Halbleiterfertigungskapazität, der Zuteilung von Produktionsressourcen sowie von Angebot und Nachfrage auf dem Gesamtmarkt beeinflusst. Die wachsende Nachfrage nach KI-Infrastruktur macht es für normale Computerhersteller immer schwieriger, Speicherprodukte zu stabilen Preisen und in ausreichendem Angebot zu erhalten.
TrendForce wies darauf hin, dass am Beispiel eines Mainstream-Laptops mit einem empfohlenen Verkaufspreis von 900 US-Dollar im dritten Quartal 2026 die drei Kernkomponenten CPU, DRAM und SSD zusammen etwa 68 % der gesamten Stücklistenkosten der Maschine ausmachten.
Dieses Verhältnis verdeutlicht den enormen Einfluss der Preise für Kernkomponenten auf die Laptop-Preise. Wenn CPU, Speicher und SSD den Großteil der Materialkosten der gesamten Maschine ausmachen, reicht die Preiserhöhung dieser drei Produkttypen aus, um die Herstellungskosten der gesamten Maschine deutlich in die Höhe zu treiben, auch wenn die Kosten für andere Komponenten unverändert bleiben.
Für die Hersteller von Notebook-Computern wird dies ein schwierig zu lösendes Geschäftsproblem mit sich bringen: Wenn der Einzelhandelspreis erhöht wird, kann es sein, dass Verbraucher den Kauf verschieben; wenn der ursprüngliche Preis beibehalten wird, wird die Bruttogewinnspanne des Unternehmens gemindert; Wenn die Kosten durch Reduzierung der Speicherkapazität und anderer Hardwarespezifikationen kontrolliert werden, kann die Wettbewerbsfähigkeit der Produkte geschwächt werden.
Alle drei Optionen weisen offensichtliche Mängel auf.
Eine Erhöhung der Verkaufspreise ist die direkteste Reaktion, aber der Notebook-Computermarkt ist sehr preissensibel, insbesondere die Einsteiger- und Mainstream-Verbrauchermärkte. Für viele Benutzer sind Büroarbeit, Lernen, Surfen im Internet und audiovisuelle Unterhaltung immer noch die Kernbedürfnisse von Computern. Wenn ein ansonsten erschwinglicher Laptop aufgrund steigender Speicher- und Prozessorpreise erheblich teurer wird, entscheiden sich Verbraucher möglicherweise dafür, beim alten Gerät zu bleiben, anstatt sofort aufzurüsten.
Wenn sich Hersteller dafür entscheiden, den Druck steigender Kosten selbst zu tragen, müssen sie möglicherweise mit sinkenden Gewinnen rechnen. Der Laptop-Markt ist hart umkämpft und viele Marken arbeiten lange Zeit mit geringen Gewinnspannen. Da die Kosten für Kernkomponenten weiter steigen, wird es für Unternehmen schwierig sein, zusätzliche Ausgaben auf unbestimmte Zeit zu verkraften.
Auch die Kürzung der Hardware-Spezifikationen birgt Risiken. Die Reduzierung der Speicherkapazität, die Reduzierung des Speicherplatzes oder die Kontrolle der Kosten für andere Komponenten tragen zwar dazu bei, den Preis der gesamten Maschine zu senken, können aber auch dazu führen, dass das Produkt in Bezug auf Leistung und Benutzererfahrung hinter seinen Mitbewerbern zurückbleibt. Insbesondere moderne Betriebssysteme, Bürosoftware und Anwendungen der künstlichen Intelligenz stellen einen steigenden Speicherbedarf dar, und Computer mit niedriger Konfiguration sind möglicherweise anfälliger für Leistungsengpässe.
Daher geht TrendForce davon aus, dass es für Laptop-Marken schwierig sein könnte, ihre ursprünglichen Preise, Produktspezifikationen und Rentabilität im Jahr 2027 aufrechtzuerhalten. Wie viel Kosten die Hersteller letztendlich an die Verbraucher weitergeben, wird ein Schlüsselfaktor für die Entwicklung der Marktnachfrage sein.
Wenn Unternehmen einen Teil der Kostensteigerungen selbst auffangen können, indem sie den Produktmix optimieren und die Konfiguration der Produkte an unterschiedliche Preispunkte anpassen, dann könnte der Rückgang der weltweiten Laptop-Lieferungen im Jahr 2027 immer noch auf einem niedrigen einstelligen Prozentniveau bleiben.
Wenn jedoch die Preise für CPU, DRAM und SSD weiter steigen und die Hersteller den Großteil der neuen Kosten direkt an die Verbraucher weitergeben, könnte sich die Marktnachfrage weiter abschwächen und das Risiko, dass sich die jährlichen Lieferrückgänge auf hohe einstellige Prozentsätze ausweiten, steigt ebenfalls.
Neben den Kern-Computing- und Speicherkomponenten sorgen auch andere Komponenten für Kostendruck bei den Laptop-Herstellern. Komponenten wie Leiterplatten, mehrschichtige Keramikkondensatoren und Power-Management-Chips werden alle von der Kapazitätszuteilung, den Rohstoffpreisen und geopolitischen Faktoren beeinflusst. Es könnte nicht nur sein, dass der Preis einiger Teile steigt, sondern auch der Lieferzyklus verlängert wird, wodurch es für Hersteller schwieriger wird, die Produktion zu organisieren und die Lieferkette zu verwalten.
Unter anderem werden die Kosten für Leiterplatten durch den Preis der Rohstoffe und die Komplexität des Designs beeinflusst; Da Notebook-Computer komplexere Motherboard-Designs und höherwertige Hardware verwenden, können auch die Herstellungskosten von Leiterplatten steigen. Gleichzeitig müssen sich Power-Management-Chips an den steigenden Stromverbrauch von Prozessoren und die zusätzlichen Anforderungen neuer Standards wie Wi-Fi 7 und USB4 anpassen.
Wenn man diese Komponenten einzeln betrachtet, ist die Kostenänderung möglicherweise nicht so bedeutend wie die von Speicher oder CPU. Wenn jedoch die Preise für mehrere Komponenten gleichzeitig steigen, wird der kumulative Effekt immer noch einen erheblichen Druck auf den Gesamtmaschinenhersteller ausüben.
Auf der Angebotsseite prognostiziert TrendForce, dass der DRAM-Markt im Jahr 2027 angespannt bleiben wird. Server mit künstlicher Intelligenz verbrauchen weiterhin Produktionskapazitäten für fortschrittliche Prozesse, und das Angebotswachstum an gewöhnlichem PC-Speicher könnte begrenzt sein. Dies bedeutet, dass Notebook-Hersteller im Jahr 2027 möglicherweise nicht mehr ohne weiteres in der Lage sein werden, ausreichend DRAM zu angemessenen Preisen zu erhalten.
Im Gegensatz dazu könnte sich die Versorgungslage bei NAND-Flash-Speichern verbessert haben. Da nach und nach neue Produktionskapazitäten in Betrieb genommen werden, prognostiziert TrendForce, dass die Lieferengpässe bei NAND-Flash-Speichern in der zweiten Hälfte des Jahres 2027 nachlassen werden. Dies kann zu einem gewissen Puffer bei den SSD-Preisen führen, bedeutet aber nicht, dass der gesamte Speichermarkt gleichzeitig wieder nachlassen wird.
Die unterschiedlichen Angebotstrends von DRAM- und NAND-Flash-Speichern führen auch dazu, dass die Auswirkungen verschiedener Komponenten auf die Kosten der gesamten Maschine allmählich unterschiedlich ausfallen können. Wenn die SSD-Preise sinken, Speicher und CPU aber immer noch teuer sind, können Laptop-Hersteller die Kosten für die gesamte Maschine immer noch nicht wesentlich senken.
Zusätzlich zu den Komponentenpreisen kann sich auch das globale Produktionslayout für Notebook-Computer ändern.
In den letzten Jahren haben viele Marken aufgrund geopolitischer Risiken, Zollpolitik und der Notwendigkeit, Lieferketten zu diversifizieren, einen Teil ihrer Produktionskapazität außerhalb Chinas verlagert. Infolgedessen haben Produktionsstandorte wie Vietnam und Thailand ihren Status in der globalen Lieferkette für Notebook-Computer verbessert.
TrendForce wies jedoch darauf hin, dass Hersteller angesichts des zunehmenden Kostendrucks möglicherweise ihr bisheriges Produktionslayout überdenken. Wenn der Zolldruck nicht weiter zunimmt, könnten sich die Faktoren, die den Produktionsstandort bestimmen, allmählich von der Reduzierung politischer Risiken auf Produktionskosten, Integrität der Lieferkette und betriebliche Effizienz verlagern.
In einigen aufstrebenden Produktionsregionen ist das Produktionssystem immer noch auf den Import großer Mengen an Komponenten aus anderen Ländern angewiesen. Zusätzliche Logistik-, Teilebeschaffungs- und Lieferkettenmanagementkosten können die Herstellungskostenvorteile dieser Regionen schwächen. Wenn Komplettmaschinenhersteller einem zunehmenden Gewinndruck ausgesetzt sind, könnte die Verlagerung eines Teils ihrer Produktionskapazität auf Bereiche mit vollständigeren Lieferketten eine erwägenswerte Option sein.
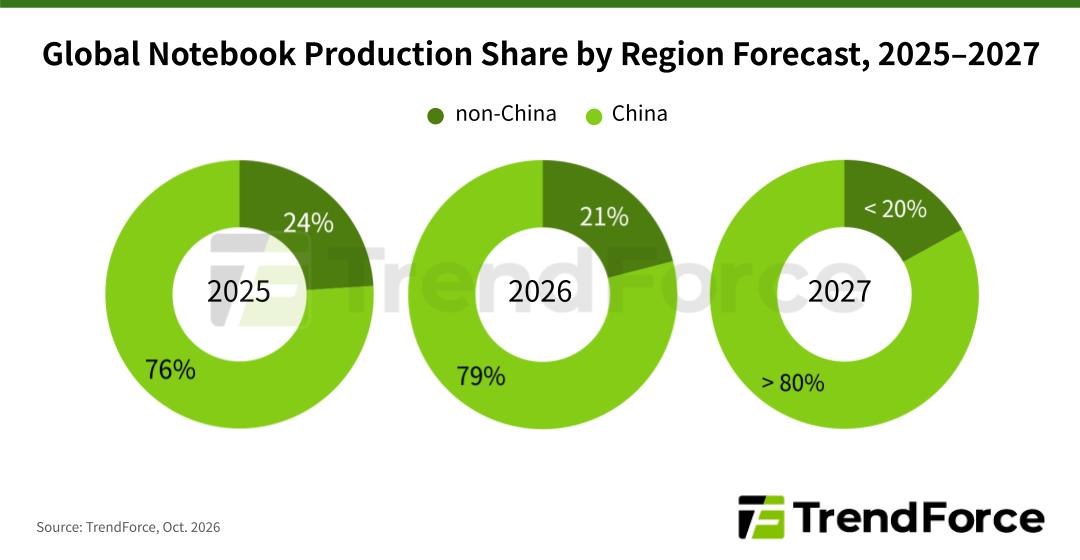
TrendForce schätzt, dass der Anteil der weltweit außerhalb Chinas hergestellten Notebooks von etwa 24 % im Jahr 2025 auf etwa 21 % im Jahr 2026 sinken und im Jahr 2027 weiter unter 20 % fallen könnte. Mit anderen Worten: Wenn sich diese Prognose bewahrheitet, könnte Chinas Anteil an der weltweiten Laptop-Herstellung erneut 80 % übersteigen.
Dieser Trend bedeutet nicht, dass alle Hersteller ihre Produktion wieder nach China verlagern werden, aber er bedeutet, dass Unternehmen möglicherweise die Beziehung zwischen Diversifizierung der Lieferkette und Produktionseffizienz neu abwägen. Für verschiedene Marken hängt das endgültige Produktionslayout immer noch von den Zöllen, den Herstellungskosten, dem Reifegrad der Lieferkette und dem politischen Umfeld in der jeweiligen Region ab.
Längerfristig gesehen könnte 2027 ein wichtiges Jahr für die Laptop-Branche werden, um ihre Geschäftsstrategien anzupassen. Bisher machten sich Unternehmen vor allem Sorgen darüber, ob sie genügend CPUs, Speicher und andere Schlüsselkomponenten bekommen könnten; Da sich einige Versorgungsprobleme allmählich ändern, werden steigende Kosten und die Erschwinglichkeit für Verbraucher zu einem immer wichtigeren Konflikt.
Für Verbraucher bedeutet dies, dass sie beim Kauf von Laptops künftig stärker auf das Verhältnis zwischen Preis und Ausstattung achten müssen. Auch wenn einige Modelle immer noch zu relativ stabilen Preisen verkauft werden können, können Hersteller die Kosten kontrollieren, indem sie die Speicherkapazität, Speicherspezifikationen oder andere Konfigurationen anpassen. Deshalb sollte man sich beim Vergleich verschiedener Produkte nicht nur auf den Preis der Gesamtmaschine konzentrieren, sondern auch die konkrete Hardware-Ausstattung genau prüfen.
Für PC-Hersteller wird sich die Frage, wie sie ein Gleichgewicht zwischen Preiserhöhungen, Spezifikationsanpassungen und Gewinnen finden, direkt auf ihre Wettbewerbsfähigkeit auf dem Markt auswirken. Marken, die den Druck von Preiserhöhungen durch langfristige Einkaufsverträge, die Optimierung von Lieferketten, die Kontrolle von Betriebskosten und eine rationale Planung von Produktportfolios abmildern können, können möglicherweise besser Marktanteile halten.
Insgesamt bedeutet die TrendForce-Prognose für den Laptop-Markt im Jahr 2027 nicht, dass die Auslieferungen unweigerlich stark einbrechen werden, sie betont jedoch, dass steigende Kosten die Marktnachfrage, die bereits durch frühe Käufe beeinträchtigt wird, weiter dämpfen könnten. Im Basisszenario wird erwartet, dass die weltweiten Notebook-Lieferungen um einen niedrigen einstelligen Prozentsatz zurückgehen; Wenn die Kosten weiter steigen und der Druck größtenteils auf die Verbraucher abgewälzt wird, kann sich der Rückgang auf einen hohen einstelligen Prozentsatz ausweiten.
Im nächsten Jahr wird das eigentliche Problem, das die Laptop-Industrie lösen muss, nicht nur darin bestehen, wie sie mehr Geräte produzieren kann, sondern auch darin, wie sie weiterhin Produkte anbieten kann, die Verbraucher bereit sind zu kaufen, während die Preise für Kernkomponenten wie Speicher und CPU weiterhin schwanken. Wenn die Verkaufspreise der Endgeräte zu schnell steigen, selbst wenn die Lieferkette in der Lage ist, eine ausreichende Anzahl von Computern zu produzieren, könnte der Markt in einen längeren Abschwung geraten, da die Verbraucher den Austausch verzögern.
Kommentare