
Zusammenfassung:
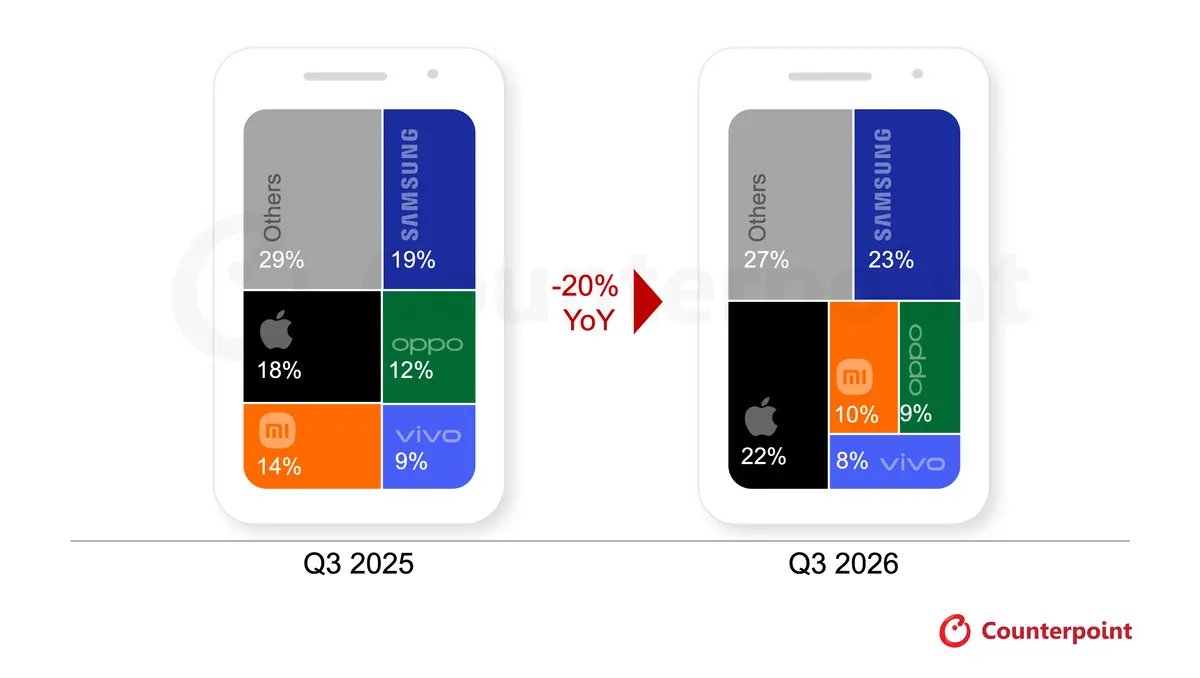
Die neuesten Daten des Marktforschungsunternehmens Counterpoint Research zeigen, dass die weltweiten Smartphone-Lieferungen im dritten Quartal 2026 im Jahresvergleich um 20 % zurückgingen und damit auf den niedrigsten Stand im gleichen Zeitraum seit 2012 fielen. Diese Zahl stellt nicht nur die schlechteste Leistung im dritten Quartal seit 14 Jahren dar, sondern spiegelt auch wider, dass die Smartphone-Branche dem stärksten Marktdruck der letzten Jahre ausgesetzt ist.
Der Bericht wies darauf hin, dass der anhaltende Anstieg der Preise für Speicherchips und Lieferengpässe die Hauptgründe für diesen Marktrückgang sind. Da der Bauboom der KI-Infrastruktur anhält, werden immer mehr DRAM- und NAND-Produktionskapazitäten für Rechenzentren und Servermärkte für künstliche Intelligenz priorisiert, was zu einer Reduzierung der Speicherressourcen für die Smartphone-Industrie und einem erheblichen Anstieg der Kosten führt.
Angesichts steigender Komponentenpreise sind Mobiltelefonhersteller gezwungen, die Verkaufspreise von Endgeräteprodukten zu erhöhen, den Umfang der Lieferungen zu reduzieren und ihren Geschäftsschwerpunkt von der Verfolgung des Umsatzes auf die Aufrechterhaltung der Gewinnmargen zu verlagern. Steigende Preise haben die Verbrauchernachfrage weiter geschwächt, insbesondere in den Märkten des mittleren bis unteren Preissegments.
Shilpi Jain, Senior Analyst bei Counterpoint, sagte, dass sich der Zyklus für Verbraucher, ihre Mobiltelefone auszutauschen, immer weiter verlängert. Immer mehr Anwender entscheiden sich für die Weiternutzung ihrer vorhandenen Geräte und auch der Markt für generalüberholte Maschinen wird immer aufnahmefähiger. Darüber hinaus entscheiden sich Verbraucher beim Kauf von Maschinen tendenziell für Produkte mit höherem Wert und längerer Lebensdauer, anstatt die Ausrüstung häufig aufzurüsten.
Aus Sicht der Herstellerleistung behauptet Samsung mit einem Marktanteil von 23 % weiterhin seine weltweite Spitzenposition. Dank der Marktnachfrage nach Faltbildschirmprodukten der Galaxy Z Fold8-Serie und der stabilen Versorgung mit Teilen für Mittelklassemodelle behauptet Samsung trotz eines Rückgangs der Auslieferungen um 3 % im Vergleich zum Vorjahr weiterhin seinen Vorsprung.
Apple wurde in diesem Quartal zu einem der am meisten beobachteten Hersteller, sein Marktanteil stieg auf 22 % und überschritt im dritten Quartal erstmals die 20 %-Marke. Allerdings sind die Gesamtlieferungen von Apple im Vergleich zum Vorjahreszeitraum immer noch rückläufig. Analysten gehen davon aus, dass aufgrund des Fehlens von Standardmodellen bei der Ersteinführung der diesjährigen iPhone 18-Serie im Vergleich zur gesamten Produktpalette der iPhone 17-Serie der vorherigen Generation der Umfang der Lagerhaltung bei der Ersteinführung des neuen Modells reduziert wurde, was sich auf die Gesamtauslieferungsleistung auswirkt.
Chinesische Marken im Android-Lager stehen stärker unter Druck. Sowohl die Auslieferungen von OPPO als auch vivo gingen in diesem Quartal um mehr als 20 % zurück, während der Rückgang bei Xiaomi mehr als 30 % betrug. Um die Gewinnmargen zu schützen, hat Xiaomi das Layout einiger preisgünstiger Produkte reduziert und einige Auslandsmarktaktivitäten reduziert, wodurch sein weltweiter Marktanteil auf 10 % reduziert wurde.
Forschungseinrichtungen gehen davon aus, dass die rasante Expansion der KI-Branche und der Wettbewerb um Speicherressourcen zu einer wichtigen Einflussgröße für die Unterhaltungselektronikbranche geworden sind. Da die Preise für Speicherchips weiterhin hoch bleiben, wird es kurzfristig immer noch schwierig sein, die Herstellungskosten für Mobiltelefone zu senken, und der Marktabschwung könnte noch lange anhalten.
Die Branche geht davon aus, dass High-End-Flaggschiff-Mobiltelefone relativ weniger betroffen sein werden, da diese Benutzer weniger empfindlich auf Preiserhöhungen reagieren und über größere Gewinnspannen verfügen. Im Gegensatz dazu werden Marken, die auf Einstiegs- und Mittelklassemärkte angewiesen sind, vor größeren Herausforderungen stehen, und die globale Smartphone-Industrie könnte noch einige Zeit lang sinkende Umsätze und eine Marktkonsolidierung erleben.
Kommentare