Zusammenfassung:
Am 30. Oktober fiel der Intel-Kurs im Tagesverlauf um fast 30 %. Am Tag zuvor hatte das Unternehmen das stärkste Rechenzentrumswachstum seit fünfzehn Jahren gemeldet. Was auf dem Markt sinkt, ist nicht das Zeugnis des aktuellen Quartals, sondern der PC des nächsten Quartals, die Bruttogewinnmarge und externe Gießereien, die immer noch nicht in das Bewertungsmodell einbezogen werden können.
In der Telefonkonferenz vor ein paar Stunden lobte die Bank of America nicht zuerst die Ergebnisse, sondern fragte direkt die externe Gießerei:
Wann wird der Kunde von der Evaluierung zum formellen Tapeout übergehen – wann ist der Entwurf fertiggestellt und zur Produktion an die Fabrik übergeben – wann können externe Einnahmen in das Modell geschrieben werden.
CEO Lip-Bu Tan sagte, dass Kundendaten nicht bekannt gegeben würden; Was die Verpackung angeht, „wird jemand bereit sein, es in den nächsten zwei Quartalen anzukündigen.“ Sowohl 18A als auch 14A sagten: „Wir werden später darüber sprechen“, und es gibt keinen Zeitplan und keine modellierbaren Zahlen.Intels Finanzbericht für dieses Quartal ist nicht schlecht, aber das Problem liegt im nächsten Quartal: Die Prognosen für Umsatz und Gewinn pro Aktie liegen deutlich unter den relativen Konsenserwartungen, und PCs werden durch die Erinnerung zurückgehalten. Ein weiterer Vorfall ereignete sich in einer israelischen Fabrik. Fab 28 in Kiat Gat im Süden war in den Anfangsjahren eines der wichtigsten 10-Nanometer-Massenproduktionsunternehmen des Unternehmens. Es führt immer noch eine Reihe von 10-Nanometer-Produkten für Server. Zu Beginn dieses Monats kam es zu einer Explosion und die Produktion wurde für etwa zwei Wochen eingestellt.
Einige Analysten fragten, wie hoch die Investitionsausgaben im nächsten Jahr sein werden und wann der freie Cashflow wieder positiv sein wird. Finanzvorstand Dave Zinsner sagte, die Zahlen stünden noch nicht fest und das nächste Jahr sei ein Investitionsjahr und „wahrscheinlich wird es keinen positiven freien Cashflow geben.“
Der Aktienkurs des Unternehmens fiel um fast 30 %. Der Rückgang wurde durch die Schwächung der PCs, den Rückgang der Bruttogewinnmarge und die externe Gießerei „wir werden später darüber reden“ verursacht.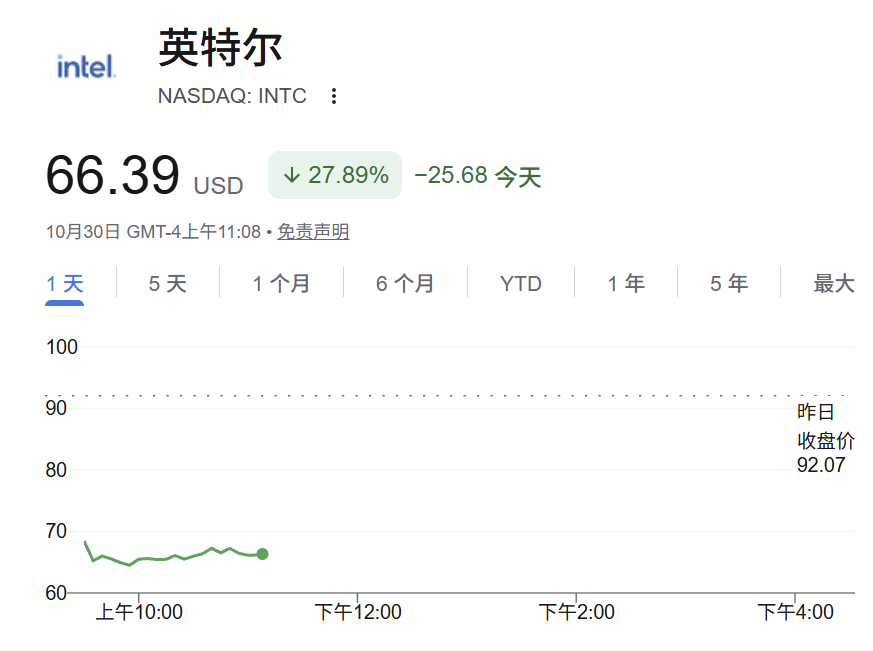
OEM-Berichte unterstützen die Bewertung, PC zieht die Prognose nach unten
Intel war einst auf PCs angewiesen, um seinen Lebensunterhalt zu verdienen, aber nachdem seine Fertigungsprozesse Schritt für Schritt ins Hintertreffen gerieten, setzte der frühere CEO Pat Gelsinger auf IDM 2.0: Es würde nicht nur seine eigenen Fabriken für sich selbst herstellen, sondern auch in der Lage sein, externe Aufträge anzunehmen, Geld für den Bau von Fabriken auszugeben und fortschrittliche Fertigungsprozesse zu verfolgen.
Eineinhalb Jahre nach dem Amtsantritt von Chen Liwu spekulierte der Markt einmal darüber, dass er die Gießereiproduktion einstellen würde, um die Finanzberichte zu retten, aber er kürzte sie nicht. Stattdessen erhöhte er den Stellenwert der Gießereifertigung noch weiter. Etwa im August gab das Unternehmen weitere 23 Milliarden RMB aus, und die Barmittel in seinen Büchern wurden größer. Der Markt war eher bereit, auf die Bewertungslinie zu setzen: „Die Knappheit wird nachlassen, 18A wird ansteigen und externe Kunden werden zahlen.“
Das eigentliche Problem in diesem Quartal ist das Kundengeschäft. Das Kundengeschäft (CCPG, das hauptsächlich CPUs für PCs und Laptops verkauft) erzielte in diesem Quartal einen Umsatz von 8,097 Milliarden US-Dollar, was einem Rückgang von 5 % gegenüber dem Vorjahr und 9 % gegenüber dem Vormonat entspricht und damit unter den Erwartungen des Unternehmens lag; Der Betriebsgewinn betrug 2,285 Milliarden, mit einer Gewinnmarge von etwa 28 %. Es hat immer noch den größten Umsatz, aber sein Volumen ist zunächst zurückgegangen.
QoQ im vierten Quartal rechnet das Unternehmen mit einem Rückgang um mehr als 20 %.
Der CFO warnte außerdem: „Mit Blick auf die Zukunft gehen wir davon aus, dass die PC-Verlangsamung mindestens bis zur ersten Hälfte des nächsten Jahres anhält“, und der Lagerabbau wird sich mindestens bis zum ersten Quartal verzögern.Die eigenen Branchenstandards des Unternehmens sind noch kälter: Der TAM der PC-Einheit wird im Jahr 2026 um etwa 12 % und in der zweiten Jahreshälfte um mehr als 20 % sinken; Im Jahr 2027 wird ein Rückgang um weitere 10 % erwartet. Der Anstieg der Speicherpreise hat die Gesamtrechnung der Maschine erhöht und auch die Bereitschaft zum Austausch der Maschine unterdrückt. Für das gleiche Stück Speicher sind Rechenzentren bereit, die Preise zu erhöhen, um an die Ware zu kommen, aber komplette PCs können wegen steigender Kosten nicht verkauft werden – Intel, das CPUs verkauft, ist der erste, der davon betroffen ist.
Morgan Stanley hat berechnet:
Die anhaltende Verschlechterung des Kundengeschäfts wird zu einer Belastung der Konsenserwartungen des Unternehmens in Höhe von etwa 3 bis 4 Milliarden US-Dollar Umsatz führen.
Diese Saison hat die Erwartungen übertroffen, aber in der nächsten Saison wird es Probleme geben
Intels Umsatz belief sich im Quartal auf 16,513 Milliarden US-Dollar, was einer Steigerung von 21 % gegenüber dem Vorjahr entspricht und fast der relativen Konsensschätzung von etwa 16,5 Milliarden US-Dollar entspricht; Der Non-GAAP-Gewinn je Aktie betrug 0,52 US-Dollar, verglichen mit der Konsensschätzung von etwa 0,40 und der eigenen Prognose des Unternehmens von etwa 0,38, was die eigene Prognose des Unternehmens von etwa 0,38 deutlich übertraf.
Zinsner sagte zu Beginn: „Wir haben ein weiteres solides Quartal abgeliefert ... einschließlich des stärksten Umsatzwachstums im Rechenzentrum seit fünfzehn Jahren.“
Dann gab es ein Problem mit der Prognose:
Die Umsatzprognose für das vierte Quartal lag bei 15 bis 16 Milliarden, verglichen mit der Konsensschätzung von etwa 17,1 Milliarden; Der Non-GAAP-Gewinn je Aktie betrug 0,25 US-Dollar, verglichen mit der Konsensschätzung von etwa 0,43.
Einige optimistische Analysten haben den Durchschnittsumsatz des vierten Quartals vor dem Finanzbericht einmal auf 17,1 bis 17,5 Milliarden angehoben. Sobald die Leitlinien umgesetzt wurden, wurde der Abzug direkt ungültig.Während der Telefonkonferenz fragte jemand: Die Prognose lag etwa 1,8 Milliarden unter der Konsensschätzung. Wie groß war die Belastung für israelische Fabriken und PC-Verkäufe jeweils?
CFO Zinsner antwortete: Nach vorläufiger Einschätzung war der Fabrikunfall in Israel für etwa 300 Millionen US-Dollar an Einnahmen im vierten Quartal verantwortlich, die fast ausschließlich auf 10-Nanometer-Serverprodukte entfielen, und drückte die Bruttogewinnmarge um etwa 200 Basispunkte; Die Umsatzauswirkungen im ersten Quartal könnten ähnlich sein, und der Großteil der Wafer-Verschrottung ist im vierten Quartal enthalten, und der Großteil wird immer noch durch PC-Verkäufe belastet.
Das Rechenzentrum hat seine beste Saison, aber der OEM gibt immer noch keinen Zeitplan bekannt
Intels Rechenzentrums- und KI-Umsatz (DCAI, der hauptsächlich Server-CPUs und KI-Beschleuniger verkauft) belief sich in diesem Quartal auf 7,318 Milliarden US-Dollar, was einem Anstieg von 78 % gegenüber dem Vorjahr und einem Anstieg von 17 % gegenüber dem Vormonat entspricht. Der Betriebsgewinn betrug 3,039 Milliarden, mit einer Gewinnspanne von etwa 42 %, und der Gewinnbetrag übertraf CCPG.
Chen Liwu sagte: „Trotz des Gegenwinds in der Near-End-PC-Branche bleibt unsere Nachfrage nach CPUs stark … Oberste Priorität besteht darin, zusätzliches Angebot zu erschließen, um die außerordentliche Nachfrage der Xeon-Familie zu decken.“
Die Versorgungsprobleme beschränken sich nicht nur auf Fabriken. Das Management erwähnte, dass die Produktion von Intel 3 steigt, aber es in der Branche einen Mangel an fortschrittlichen organischen Substraten gibt und die fortschrittliche EMIB-Verpackung eingeschränkt ist –
Die Wafer wurden hergestellt, aber die Verpackungsmaterialien können nicht mithalten und Server-CPUs können immer noch nicht geliefert werden.
Das Unternehmen prognostiziert, dass die Auslieferungen von Industrie-Server-CPUs in den Jahren 2026 und 2027 jährlich um mehr als 30 % steigen werden, und die Spannung könnte bis Ende 2027 oder sogar bis ins Jahr 2028 anhalten; Der DCAI für das Gesamtjahr wird laut Management voraussichtlich etwa 10 Milliarden höher ausfallen als zu Jahresbeginn erwartet.
Morgan Stanley ist davon überzeugt, dass die Erwartungen zwar gut sind, aber immer noch skeptisch sind: Starke Zahlen hängen in hohem Maße von der Knappheitsumgebung ab und Intels Flaggschiffprodukte sind im Vergleich zu Mitbewerbern immer noch schwach.
Der Peer-Vergleich ist noch umwerfender. Jemand wies während der Telefonkonferenz darauf hin, dass
AMDs serverbezogene Umsatzprognose etwa 70 % höher ist und die Arm-Architektur auch um Server konkurriert. Gegner reden von Umsatzgefälle und Anteil, aber Intel sagt nur, dass der Anteil davon abhängt, ob das Angebot mithalten kann – der Anteil wird sich nur in dem Maße verändern, wie sich das Angebot verbessert.
Wenn es an Substraten und Verpackungen mangelt, führt der Mangel zu Lieferdruck. Die Nachfrage steigt, der konkrete Aktienpunkt wird jedoch nie angegeben.Der Gießereibereich (der sich hauptsächlich mit der internen und externen Herstellung und Verpackung von Wafern beschäftigt) erzielte in diesem Quartal einen Umsatz von 6,697 Milliarden, wobei es sich größtenteils um interne Aufträge handelte. Der externe Gießereiumsatz beträgt 411 Millionen, 118 Millionen mehr als im Vorquartal, hauptsächlich aus einmaligen Kundenprojekten, mit einem Betriebsverlust von 1,853 Milliarden.
TSMC ist immer noch der Maßstab für externe OEMs. Nur wenn Kunden bereit sind, weiterhin für fortschrittliche Fertigungsprozesse zu zahlen, kann die OEM-Story etabliert werden.
SemiAnalysis-Analysen zeigen, dass Intels 18A zwar ausgeliefert wurde, seine Transistordichte jedoch nicht über dem gleichwertigen Prozess von TSMC liegt und High-End-GPU- und I/O-Chips immer noch die Produktionskapazität von TSMC nutzen müssen. Morgan Stanley erklärte sogar unverblümt:
Das Vertrauen des Marktes in Foundry beruht hauptsächlich auf der Implementierung des 14A-Knotens im Jahr 2028 oder 2029. Derzeit sind die Zusagen externer Großkunden noch sehr gering. Sie sind eher besorgt über die mangelnden strukturellen Fähigkeiten von Intel. Wenn es nicht einmal seine eigenen Bedürfnisse befriedigen kann, ist es die schlechteste Werbung.
Bargeld muss auf OEM warten, es gibt noch keinen Zeitplan für OEM
Intel gab im August weitere 23 Milliarden RMB aus, mit Barmitteln und kurzfristigen Investitionen von etwa 54 Milliarden RMB am Ende des Quartals; Das verwässerte Aktienkapital beträgt etwa 5,3 Milliarden Aktien und die Prognose für das vierte Quartal ist vollständig auf etwa 5,44 Milliarden Aktien verwässert, wobei sich die verzinslichen Verbindlichkeiten auf etwa 50,1 Milliarden belaufen. An Bargeld mangelt es nicht, aber es fehlt, wann externe OEMs zu modellierbaren Einnahmen werden.
Das ist es, was die Bank of America in den Fragen und Antworten verfolgt. In dem Bericht sagte Chen Liwu, dass er keine Kundendaten preisgeben werde; In der Frage-und-Antwort-Runde fragte er, wann das Tape-Out offiziell veröffentlicht würde und wann ein Modeling möglich sei, sagte aber dennoch: „Wir werden später darüber reden.“
Die Bruttoinvestitionen im Jahr 2026 werden immer noch etwa 20 Milliarden betragen und im Jahr 2027 „deutlich steigen“. Das Unternehmen hat sich nicht auf eine absolute Höhe festgelegt, und die im Markt kursierenden höheren runden Zahlen sind lediglich grobe Schätzungen.
Zinsner brachte es ganz klar auf den Punkt: Es besteht eine hohe Wahrscheinlichkeit, dass das nächste Jahr kein Jahr mit positivem Free Cashflow sein wird.
Der bereinigte freie Cashflow für ein Quartal beträgt immer noch 1,6 Milliarden – der operative Cashflow beträgt etwa 5,1 Milliarden und die Bruttoinvestitionen belaufen sich auf etwa 4,2 Milliarden. In Verbindung mit Anpassungen wie staatlichen Anreizen und Partnerinvestitionen wird diese positive Zahl erst im nächsten Jahr anhalten. Das Geld stammt aus Betriebsrückzahlungen und zusätzlichen Emissionen im August und wird hauptsächlich für Wafer, Verpackungsproduktionslinien und die Gießereisparte ausgegeben, die immer noch Verluste verzeichnet. Angesichts eines solchen Finanzmodells kam Morgan Stanley zu dem Schluss, dass der aktuelle Preis dieser Aktie selbst bei einer Korrektur der nachfolgenden Zahlen nach oben in etwa überbewertet sei.
Serverbestellungen stehen immer noch in der Warteschlange und die KI-Nachfrage ist nicht eingebrochen. Was sich geändert hat, ist die Preisgestaltung: PCs werden durch Speicherkosten gebremst, die Prognose für die Rohertragsmarge hat sich nach unten verschoben, externe OEMs können immer noch nicht in das Modell einbezogen werden und der freie Cashflow dürfte im nächsten Jahr erneut negativ werden. Der Markt ist nicht mehr bereit, für den Foundry-Zeitplan und die PC-Wiederherstellung zu zahlen, die noch nicht eingetreten sind.
Kommentare