Zusammenfassung:
Nvidia-CEO Jensen Huang hat allen Grund, aktiv neue Kunden zu gewinnen, indem er in verschiedene neue Cloud-Dienstleister und KI-Unternehmen investiert. Trotz des Erfolgs des Unternehmens konzentrieren sich die Verkäufe von Nvidia immer mehr auf eine Handvoll Kunden, von denen einige ihre Einkäufe in Zukunft möglicherweise zurückfahren werden.
Wenn man sich die öffentlichen Offenlegungsdokumente von Nvidia aus den letzten Jahren ansieht, in denen die Anzahl der Kunden aufgeführt ist, die mehr als 10 % zum Umsatz beitragen, ist dieses Risiko deutlich erkennbar. Drei Kunden machten im ersten Halbjahr des im Juli endenden Geschäftsjahres 44 % des Gesamtumsatzes des Unternehmens aus. Zwei Kunden trugen im vergangenen Geschäftsjahr 36 % zum Gesamtumsatz bei. Rückblickend auf das Geschäftsjahr 2023 hat Nvidia noch keinen einzigen Kunden, der mehr als 10 % seines Umsatzes ausmacht. (Einzelheiten finden Sie in der Tabelle unten)
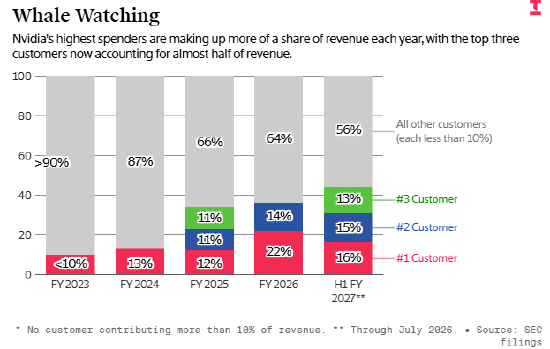
Datenunterstützung: The Information, eingehende Recherche
Mit dem explosionsartigen Wachstum seines Geschäfts nimmt Nvidias Abhängigkeit von einigen wenigen Großkunden weiter zu. Seit dem Geschäftsjahr 2023 ist das Rechenzentrumsgeschäft von Nvidia (das die Einnahmen aus an Rechenzentren verkauften KI-Chips umfasst) von 15 Milliarden US-Dollar auf 193,7 Milliarden US-Dollar im letzten Jahr gestiegen, und es wird erwartet, dass sich dieser Geschäftsumsatz in diesem Jahr noch einmal verdoppelt.
Dieses Problem hat bei den Anlegern Besorgnis hervorgerufen. Michael Burry, bekannt für seine genaue Vorhersage der Subprime-Hypothekenkrise 2008, hat die zunehmende Kundenkonzentration von Nvidia in den letzten Monaten als großes Risiko angesehen.
Natürlich ist die Analyse der Kundenkonzentration von Nvidia von Natur aus kompliziert. Zu den drei im jüngsten Finanzbericht genannten Großkunden dürften Dell oder Hon Hai (Foxconn) gehören. Diese beiden Unternehmen kaufen NVIDIA-Chips, um Server zusammenzubauen, und verkaufen sie dann an eine große Anzahl nachgelagerter Unternehmen weiter. Beispielsweise gab Dell kürzlich bekannt, dass sich der Umsatz mit „KI-optimierten Servern“ im zweiten Quartal im Vergleich zum Vorjahr verdoppelt hat und 16,4 Milliarden US-Dollar erreichte, was zu einem Anstieg des Gesamtumsatzes des Unternehmens um 58 % führte. Hon Hai sagte außerdem, dass sein Umsatz im ersten Halbjahr im Vergleich zum Vorjahr um 35 % gestiegen sei, was auf einen Anstieg der Verkäufe von KI-Geräten zurückzuführen sei.
Nvidia ist aber auch stark von einigen Cloud-Anbietern abhängig. Im Februar dieses Jahres sagte Colette Kress, Chief Financial Officer von Nvidia, dass die fünf großen Cloud-Anbieter und sehr großen Cloud-Unternehmen (der Ausdruck schließt höchstwahrscheinlich Meta und SpaceX ein) zusammen mehr als 50 % des Geschäftsumsatzes von Rechenzentren ausmachen.
Es ist unklar, wie viele dieser fünf Unternehmen zu den drei größten Kunden von Nvidia gehören. Zu den drei größten Kunden könnten SpaceX, Meta oder Microsoft gehören, die alle aggressiv neue KI-Rechenzentren bauen, die mit Nvidia-Chips ausgestattet sind. Google und Amazon kaufen ebenfalls große Mengen an Nvidia-Chips ein, beide nutzen jedoch in großem Umfang selbst entwickelte KI-Chips, sodass ihre Wahrscheinlichkeit, in die größte Kundenliste von Nvidia aufgenommen zu werden, relativ gering ist.
Microsoft, Meta und SpaceX fördern allesamt selbst entwickelte Chips, was bedeutet, dass sie ihre Käufe von Nvidia-Chips in Zukunft möglicherweise reduzieren werden. Dies erklärt auch, warum Nvidia sich so sehr auf die Gewinnung neuer Kunden und die Erweiterung seines Kundenpools konzentriert, indem es in neue Cloud-Dienstleister wie CoreWeave und Nebius investiert.
NVIDIA hat es sich auch zum Ziel gesetzt, seine Kunden im Ausland zu erweitern. Beispielsweise hat NVIDIA am Mittwoch mehrere australische Unternehmen in das Projekt „AI Factory“ einbezogen, um Chips und Netzwerkausrüstung an Unternehmen zu liefern, die Rechenzentren bauen und betreiben. In diesem Jahr fördert Nvidia ähnliche Projekte auch in Indien und Armenien und hofft, zusätzlich zu seinen wichtigsten Großkunden in den USA weitere souveräne Projektkunden und neue Cloud-Dienstleister zu gewinnen.
Versteckte Gefahren im Zahlungszeitraum
Trotz der Bemühungen von NVIDIA, die Kundendiversifizierung zu fördern, könnte das Risiko einer übermäßigen Kundenkonzentration weiter steigen. Nvidia gab im Juli bekannt, dass
70 % seiner Forderungen (Geld, das aus Produktverkäufen eingezogen werden soll) von fünf Kunden stammten
. Zum Vergleich: Im Januar dieses Jahres entfielen auf drei Kunden 56 % der Gesamtforderungen; Am Ende des Geschäftsjahres 2025 entfielen lediglich 33 % der Forderungen auf zwei Kunden.Es ist erwähnenswert, dass Dell kürzlich bekannt gab, dass die Verbindlichkeiten des Unternehmens gegenüber Lieferanten Ende Juli in der ersten Jahreshälfte um 48 % auf 49,7 Milliarden US-Dollar gestiegen sind und ein großer Teil der Schulden wahrscheinlich bei Nvidia liegt.
Gleichzeitig liegt zumindest ein Teil des Grundes für den Anstieg der Forderungen von NVIDIA in der Lockerung der Zahlungsbedingungen für Kunden durch das Unternehmen. Nvidia gab Ende August bekannt, dass seine Forderungen aus Lieferungen und Leistungen im ersten Halbjahr des Jahres um 64 % auf 63 Milliarden US-Dollar gestiegen seien, was auf „verlängerte Zahlungsbedingungen großer quartalsübergreifender Vereinbarungen für einige Investment-Grade-Kunden“ zurückzuführen sei.
Im letzten Quartal verlängerte Nvidia seinen Abrechnungszeitraum von 45 Tagen auf 60 Tage. In den im selben Zeitraum eingereichten Wertpapierdeklarationsunterlagen wurde darauf hingewiesen, dass die Kontolaufzeit in Zukunft noch weiter verlängert werden kann.
„Kunden schließen die Zahlung in der Regel kurz nach der Produktlieferung ab. Für große Bestellungen von Investment-Grade-Kunden haben wir und werden auch in Zukunft verlängerte Zahlungsfristen von bis zu einem Jahr und 90 Tagen anbieten, beginnend mit dem Umfang des Rechenzentrumsbauprojekts in der Zukunft, um Kunden beim Bau großer Rechenzentren zu unterstützen.“ Nvidia schrieb in dem Dokument.
Eine Lockerung des Abrechnungszeitraums birgt Risiken: Einerseits wird dadurch Nvidias operativer Mittelzufluss in einem einzigen Quartal reduziert; Andererseits werden die Geschäftsbedingungen des Chipherstellers zunehmend von der finanziellen Gesundheit dieser Kunden abhängen, die über Zahlungsaufschubprivilegien verfügen.
Kommentare