
Zusammenfassung:
„Das Schlimmste ist, dass die Hochsaison nicht boomt.“ Sobald der Oktober zu Ende ging, begannen die Automobilhersteller, die Ranglisten zu veröffentlichen. Bevor wir über konkrete Zahlen sprechen, werfen wir zunächst einen Blick auf den Markt. Im Oktober betrug der Einzelhandelsabsatz von eng definierten Personenkraftwagen etwa 1,6 Millionen Einheiten, was einem Rückgang von 1,1 % gegenüber dem Vormonat entspricht. Im September waren es 1,618 Millionen Einheiten, 28 % weniger als im Vorjahr. In zwei aufeinander folgenden Monaten betrug der Rückgang im Vergleich zum Vorjahr rund 28 %. Die China Passenger Car Association schätzt, dass der Einzelhandelsabsatz von Personenkraftwagen im Jahr 2026 18,5 Millionen Einheiten betragen wird, was einem Rückgang von 22 % gegenüber dem Vorjahr entspricht.
Dies ist das erste Mal, dass der chinesische Automobilmarkt einen zweistelligen jährlichen Rückgang verzeichnet.
Was die Verkaufsziele der Automobilhersteller betrifft, so waren diese ursprünglich auf einer Welle von Gold, Neun und Silber und dann einer weiteren Welle am Ende des Jahres ausgelegt. Wenn die vorherige Welle nicht gewachsen wäre, wäre die Basis für die zweite Welle verschwunden.
Wenn wir die oben genannten Zahlen im Hinterkopf behalten, sieht es eher wie ein arithmetisches Urteil aus, wenn wir uns die Effizienz-Abschlussquote der Automobilunternehmen in den ersten zehn Monaten ansehen.
Geely verfügt über 2,5457 Millionen Einheiten, was dem Ziel von 3,45 Millionen Einheiten entspricht, mit einer Fertigstellungsrate von 73,8 %, und Chery Group hat eine Fertigstellungsrate von 78,2 %. Es ist bereits das angesehenste unter den traditionellen Automobilunternehmen, aber seine Exporte machten im Oktober mehr als zwei Drittel des Gesamtumsatzes aus.
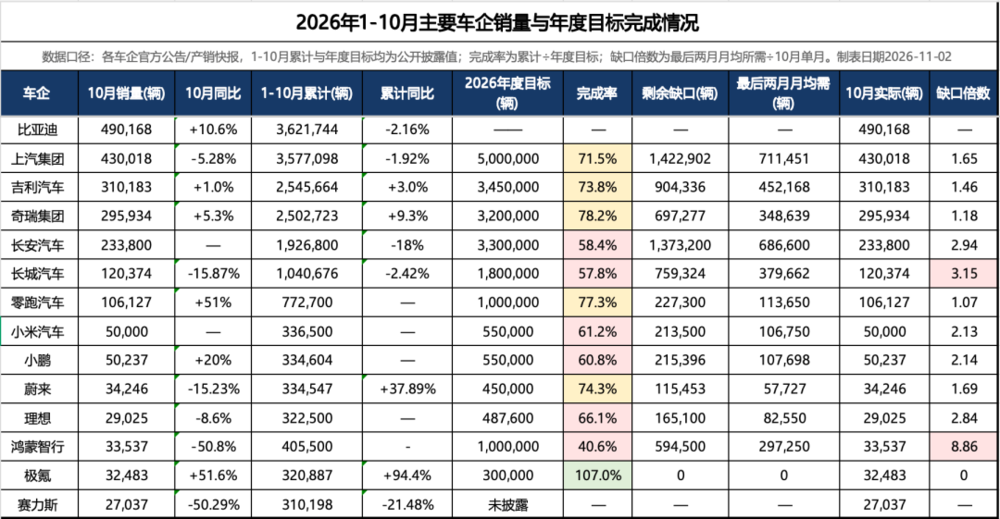
Tabelle: Chaodian Laboratory
Was neue Kräfte angeht, ist Ji Krypton der einzige Automobilhersteller, der seine Bücher in diesem Jahr vorzeitig abschließen kann. Von Januar bis Oktober wurden 320.887 Fahrzeuge ausgeliefert, mit einem Jahresziel von 300.000 Fahrzeugen und einer Fertigstellungsrate von 107 %. Die Zero-Run-Abschlussquote beträgt 77,27 % und liegt damit an zweiter Stelle, aber es fehlen immer noch 227.300 Einheiten unter 1 Million Einheiten. Die durchschnittliche monatliche Auslieferung im November und Dezember betrug 113.700 Einheiten und liegt damit über den 106.127 Einheiten, die erst im Oktober festgelegt wurden.
Die Einzelhandelsumsätze gingen im Oktober im Vergleich zum Vorjahr um fast 30 % zurück. Es war das erste Mal, dass die Goldenen Neun und Silbernen Zehn auf diese Weise verschwanden. Es sind nur noch zwei Monate übrig. Für die meisten Unternehmen ist die Erfüllung von KPIs ein unerreichbarer Traum.
01
Keine Schande, wenn Sie den KPI nicht erreichen
Nach dem gesunden Menschenverstand der Branche sollten mehr als 80 % des Gesamtjahresziels in den ersten 10 Monaten erreicht werden, und in den letzten zwei Monaten wird es Spielraum für Manöver geben.
Im Jahr 2026 wird nur Jikrypton diese Grenze überschreiten.
Für neue Streitkräfte lieferte Xpeng 50.237 Fahrzeuge aus, ein Rekordhoch in einem einzigen Monat, und lieferte 13.326 Fahrzeuge nach Übersee, was einer Steigerung von 166 % gegenüber dem Vorjahr entspricht. Xiaomi hat mehr als 50.000 Einheiten, von 30.000 im August auf 40.000 im September, drei Schritte in drei Monaten. Auf der anderen Seite verfügten Weilai über 34.246 Fahrzeuge, Lideal über 29.025 Fahrzeuge und Hongmeng Zhixing über 33.537 Fahrzeuge, was einem Rückgang von 50,8 % gegenüber dem Vorjahr entspricht.
Leipao ist die mächtigste unter den neuen Kräften und steht fest auf der TOP-1-Position. Unter den sechs Unternehmen, die letztes Jahr noch im gleichen Ranking konkurrierten, ist der erste Platz in diesem Monat bereits 3,7-mal so hoch wie der letzte Platz.
BYD verkaufte im Oktober in einem einzigen Monat 490.200 Fahrzeuge, was bereits einen historischen Höchststand darstellt, eine Steigerung von 11 % im Jahresvergleich, und seine Exporte haben sich auf 170.000 Fahrzeuge mehr als verdoppelt. Berechnet man jedoch das Ziel von 5 Millionen Fahrzeugen, bedeutet dies, dass die verbleibenden 1,3783 Millionen Fahrzeuge auf zwei Monate gequetscht werden müssen, mit einem Durchschnitt von 689.000 Fahrzeugen pro Monat.
Geely verkaufte von Januar bis Oktober 2,5457 Millionen Fahrzeuge, mit einem Ziel von 3,45 Millionen Fahrzeugen. Die restlichen 904.300 Fahrzeuge verteilten sich auf zwei Monate, mit einem Monatsdurchschnitt von 452.000 Fahrzeugen. Geely hat im Oktober zum ersten Mal die Marke von 310.000 Einheiten in einem einzigen Monat überschritten und wird wieder auf fast 46 % steigen.
SAIC verkaufte von Januar bis Oktober 3,5771 Millionen Einheiten mit einem Ziel von 5 Millionen Einheiten, sodass ein Defizit von 1,4229 Millionen Einheiten verbleibt, was einem Durchschnitt von 711.000 Einheiten pro Monat entspricht. Great Wall verkaufte von Januar bis Oktober 1,0407 Millionen Einheiten, mit einem Ziel von 1,8 Millionen Einheiten, einem Fehlbetrag von 759.300 Einheiten und einem durchschnittlichen monatlichen Verkaufsvolumen von 379.700 Einheiten. Im Oktober wurden 120.400 Einheiten verkauft.
Eine einfache Berechnung dieser Divisionen liefert das Ergebnis. Die Ziellinie liegt völlig außerhalb der Reichweite.
Zu Beginn des Jahres 2026 wird das Ziel der Mainstream-Automobilunternehmen im Allgemeinen auf „ein Wachstum von 20 % bis 50 % basierend auf 2025“ festgelegt. Dies war in den letzten zehn Jahren ein Standardschritt. Der Markt wächst und das Ziel besteht darin, etwas schneller als der Markt zu agieren und sich dadurch zu zwingen, Marktanteile zu erobern.
Aber der Markt im Jahr 2026 geht abwärts. Auf der einen Seite wird das Ziel auf „20 % Wachstum“ festgelegt, auf der anderen Seite wird der Markt auf „22 % Rückgang“ festgelegt, mit einer Differenz von 40 bis 70 Prozentpunkten.
Gehen Sie davon aus, dass ein Automobilhersteller im Jahr 2025 1 Million Fahrzeuge verkauft und im Jahr 2026 1,2 Millionen Fahrzeuge anstrebt. Der Markt sinkt von etwa 23,7 Millionen Fahrzeugen auf 18,5 Millionen Fahrzeuge. Um dieses Ziel zu erreichen, muss sein Marktanteil von 4,2 % auf 6,5 % steigen – eine Steigerung von 55 %.
Dies lässt sich nicht dadurch lösen, dass man „mehr Punkte verkauft“, was bedeutet, dass man sich die zusätzlichen 55 % von anderen abkauft.
Im vierten Quartal verbleiben nur noch zwei Monate, und selbst wenn das Ziel geändert wird, kann die Lücke nicht geschlossen werden. Daraus lässt sich nur eine Schlussfolgerung ziehen: Es ist nicht so, dass die Autokonzerne nicht hart arbeiten, sondern dass sich der Nenner des Ziels und der Zähler des Marktes in entgegengesetzte Richtungen entwickeln. Dies ist das einfachste mathematische Problem.
02
Warum passiert das?
Diese Liste der Ziele zu Beginn des Jahres wirkt im Nachhinein wie ein optimistisches Memo.
SAIC hat 5 Millionen Fahrzeuge, BYD hat 5 Millionen Fahrzeuge, Changan hat 3,3 Millionen Fahrzeuge, Leapmotor hat 1 Million Fahrzeuge und Hongmeng Zhixing hat 1 bis 1,3 Millionen Fahrzeuge. In einem Jahr, in dem für das Gesamtjahr ein zweistelliges negatives Wachstum der Einzelhandelsumsätze erwartet wird, liegen die aus diesen Zahlen implizierten Wachstumserwartungen im Allgemeinen im zweistelligen Bereich oder sogar über 30 %.
Es ist nicht so, dass Menschen, die sich Ziele setzen, nicht wissen, dass der Markt sinkt. Einige Branchenanalysten gehen davon aus, dass sich die Automobilunternehmen der Schwierigkeiten bewusst sind, ihre Ziele jedoch nicht auf der Endnachfrage basieren und sie nicht hinter anderen zurückfallen dürfen. In einem Markt, in dem mehr als die Hälfte der Penetrationsrate und des schrittweisen Wachstums in Aktien umgesetzt werden, hat sich das Ziel von einem Navigator zu einer Haltung gewandelt, die für den Kapitalmarkt und die Lieferkette geschrieben wurde.
Was noch wichtiger ist, ist, dass im Jahr 2026 sogar die Werkzeuge für die Dynamik wegfallen.
Am 1. Januar 2026 wird die neue Energiebezugssteuer von der vollständigen Befreiung auf die Hälfte gesenkt und die Obergrenze der Fahrradsteuerermäßigung von 30.000 auf 15.000 gesenkt. Die Ansturmkäufe Ende 2025 verdauten die Nachfrage zu Beginn des Jahres 2026 im Voraus, und der Tail-Off-Markt, der Ende des Jahres auftreten sollte, blieb aus.
Im Februar wurde die „Compliance-Richtlinie zum Preisverhalten in der Automobilindustrie“ umgesetzt. Verkäufe unter Selbstkosten wurden klar als großes Compliance-Risiko definiert. Der Werkzeugkasten für Preiskämpfe wurde auf rechtlicher Ebene eingeengt. In der Vergangenheit gab es den letzten Ausweg für die Nichterfüllung von KPIs: Preissenkung, Bestandsreduzierung und Momentum. Im Jahr 2026 ist der Preis für diesen Schritt so hoch geworden, dass sich die meisten Spieler ihn nicht leisten können.
Die Antwort gaben zuerst die Händler. Die durchschnittliche Bruttogewinnmarge bei Neuwagen betrug -21,4 %. Bei fast 80 % der Händler standen die Preise auf dem Kopf. Der Lagerkoeffizient lag bei 1,58 und lag damit weit über der Warnlinie. Im ersten Halbjahr 2026 haben mehr als 1.800 autorisierte Händlergeschäfte geschlossen oder sich aus dem Netzwerk zurückgezogen, wobei durchschnittlich 10 Geschäfte jeden Tag geschlossen sind, und die Rückzugsrate hat den Höhepunkt der letzten fünf Jahre erreicht.
In diesem Kanalzustand wird die Verwendung von Lagerbeständen zur Steigerung der Großhandelszahlen in den letzten zwei Monaten den Cashflow des Händlers und den Restwert der Marke zerstören.
Die Gewinn- und Verlustrechnung unterstützt Sprinten ebenfalls nicht. Von Januar bis September 2026 betrug die Umsatzgewinnmarge der Automobilindustrie 3,3 %, im September lag sie nur noch bei 1,4 %, dem niedrigsten Stand seit vier Jahren. Der Gewinn von Changan-Fahrrädern liegt zwischen 619 und 811 Yuan, und der Gewinn von Nulllauffahrrädern beträgt 589 Yuan. Das Geld, das man mit dem Verkauf eines Fahrrads verdient, reicht nicht aus, um eine anständige Mahlzeit zu bezahlen.
03
Größe ist nicht mehr das Wichtigste
Wir haben also festgestellt, dass das „Festlegen von KPIs“ im Jahr 2026 zum ersten Mal fehlgeschlagen ist.
Was dabei scheiterte, waren nicht bestimmte Zahlen, sondern systemische Anpassungen. Einige Unternehmen machten frühzeitig eine Kehrtwende und wandelten Umsatzziele in Umsatzziele um, die die Qualität ihrer Geschäftstätigkeit besser widerspiegelten.
Zum Beispiel senkte Dongfeng sein Jahresziel von 3,25 Millionen Fahrzeugen auf 2,6 Millionen Fahrzeuge, und Great Wall senkte sein Umsatzschätzungsziel von 2,49 Millionen Fahrzeugen auf 1,8 Millionen Fahrzeuge, während sein Schätzungsziel eines Nettogewinns von nicht weniger als 10 Milliarden Yuan unverändert blieb.
Diese Handlungen werden oft als Eingeständnis einer Niederlage interpretiert. Eine genauere Lesart ist jedoch, dass die weitere Bereitstellung von Vertriebs-KPIs im Zentrum der Geschäftslogik eine Pflichtverletzung darstellt, wenn sich Größe nicht mehr automatisch in Gewinn und Cashflow niederschlägt. Die Entscheidung von Great Wall ist besonders deutlich, einen Teil des Umsatzvolumens zu opfern, um die Rentabilitätsindikatoren aufrechtzuerhalten.
Angesichts der guten Fertigstellungszahlen von Januar bis Oktober sind Feuchtigkeit und Farbe getrennt voneinander zu erkennen.
Leapao 77,27 % setzt auf extreme Kostenkontrolle und Produktrhythmus. Der Gewinn eines Fahrrads beträgt nur 589 Yuan, aber es werden echte Produkte gegen echte Bestellungen eingetauscht, nicht die aus dem Lager verdrängten Großhandelsnummern. Im Oktober überstieg der Absatz von Xiaopeng zum ersten Mal in einem einzigen Monat die 50.000-Marke, wobei 13.000 Fahrzeuge ins Ausland ausgeliefert wurden, was einer Steigerung von 166 % gegenüber dem Vorjahr entspricht. Das Wachstum resultierte aus dem neuen Raum, der durch Exporte eröffnet wurde, und nicht aus der Übernahme von Anteilen vom breiteren Markt. Die ersten 50.000 Monatsverkäufe von Xiaomi hingen vom ersten vollständigen Auslieferungsmonat der Pengcheng-Serie ab und nicht von der Dynamik zum Jahresende.
Die Abschlussquote der Chery Group von 78,2 % scheint hoch zu sein, aber ihre Struktur spricht für sich. Im Oktober wurden 201.000 Fahrzeuge exportiert. Es war das dritte Mal in diesem Jahr, dass die Exporte die Marke von 200.000 Fahrzeugen in einem einzigen Monat überstiegen. Der Großteil des Gesamtumsatzes entfiel auf den Export. BYD exportierte im Oktober 170.000 Fahrzeuge, eine Steigerung von 103 % gegenüber dem Vorjahr; Geely exportierte 107.000 Fahrzeuge, eine Steigerung von 158 % gegenüber dem Vorjahr.
Diese Steigerungen sind nicht das Ergebnis der Vervollständigung von KPIs, sondern werden durch die zweite Exportkurve verursacht, die den Zufluss an inländischen Lagerbeständen verdeckt.
Andererseits sanken die Umsätze von Hongmeng Zhixing im Oktober im Vergleich zum Vorjahr um die Hälfte, was den fünften Monat in Folge mit einem Rückgang im Jahresvergleich markierte. Die Verkäufe von Dongfeng Honda gingen weiter zurück, und die Verkäufe von GAC Toyota gingen im Jahresvergleich um fast 25 % zurück. Der Anteil japanischer Marken in China ist bereits unter 11 % gesunken. Die Differenzierung der Abschlussraten von Januar bis Oktober ist im Wesentlichen die Unterscheidung zwischen „wer immer noch echte Produkte gegen echte Nachfrage eintauscht“ und „wer sich immer noch auf Trägheit verlässt, um die Zahlen zu stützen“.
Das eigentliche Signal im Jahr 2026 besteht nicht darin, das Ziel niedriger anzusetzen. Aber wenn die überwiegende Mehrheit der Akteure einer Branche nicht in der Lage ist, die Ziele zu erreichen, die sie sich zu Beginn des Jahres gesetzt haben, liegt das Problem nicht in der Höhe der Ziele, sondern in der Tatsache, dass die Festlegung der Ziele selbst von der Geschäftsrealität abgekoppelt wurde.
Bei Branchengewinnmargen von nur 3,3 % entscheidet der Cashflow mehr über Leben und Tod als die Rangliste. Es ist also an der Zeit, den Umsatz vom KPI-Altar zu nehmen und Gewinne, Cashflow, Fahrradwert und reale Nachfrage wieder in den Vordergrund zu stellen.
Dies ist kein Rückschritt, sondern eine Möglichkeit für die Branche, den Größenkult zu lockern und eine verspätete Korrektur einzuleiten.
Kommentare